
Korea Selatan baru saja menemukan sapi perah baru: platform kripto.
Selama ini, bursa kripto digolongkan sebagai «teknologi informasi». Nantinya, mereka bisa menjadi «lembaga keuangan»… dan membayar pajak pendidikan seperti bank. Hasilnya? Upbit (Dunamu) mungkin harus membayar 10,2 miliar won per tahun. Bithumb, 3,2 miliar.
Dan seperti biasa, pertanyaan sebenarnya: siapa yang akhirnya akan membayar?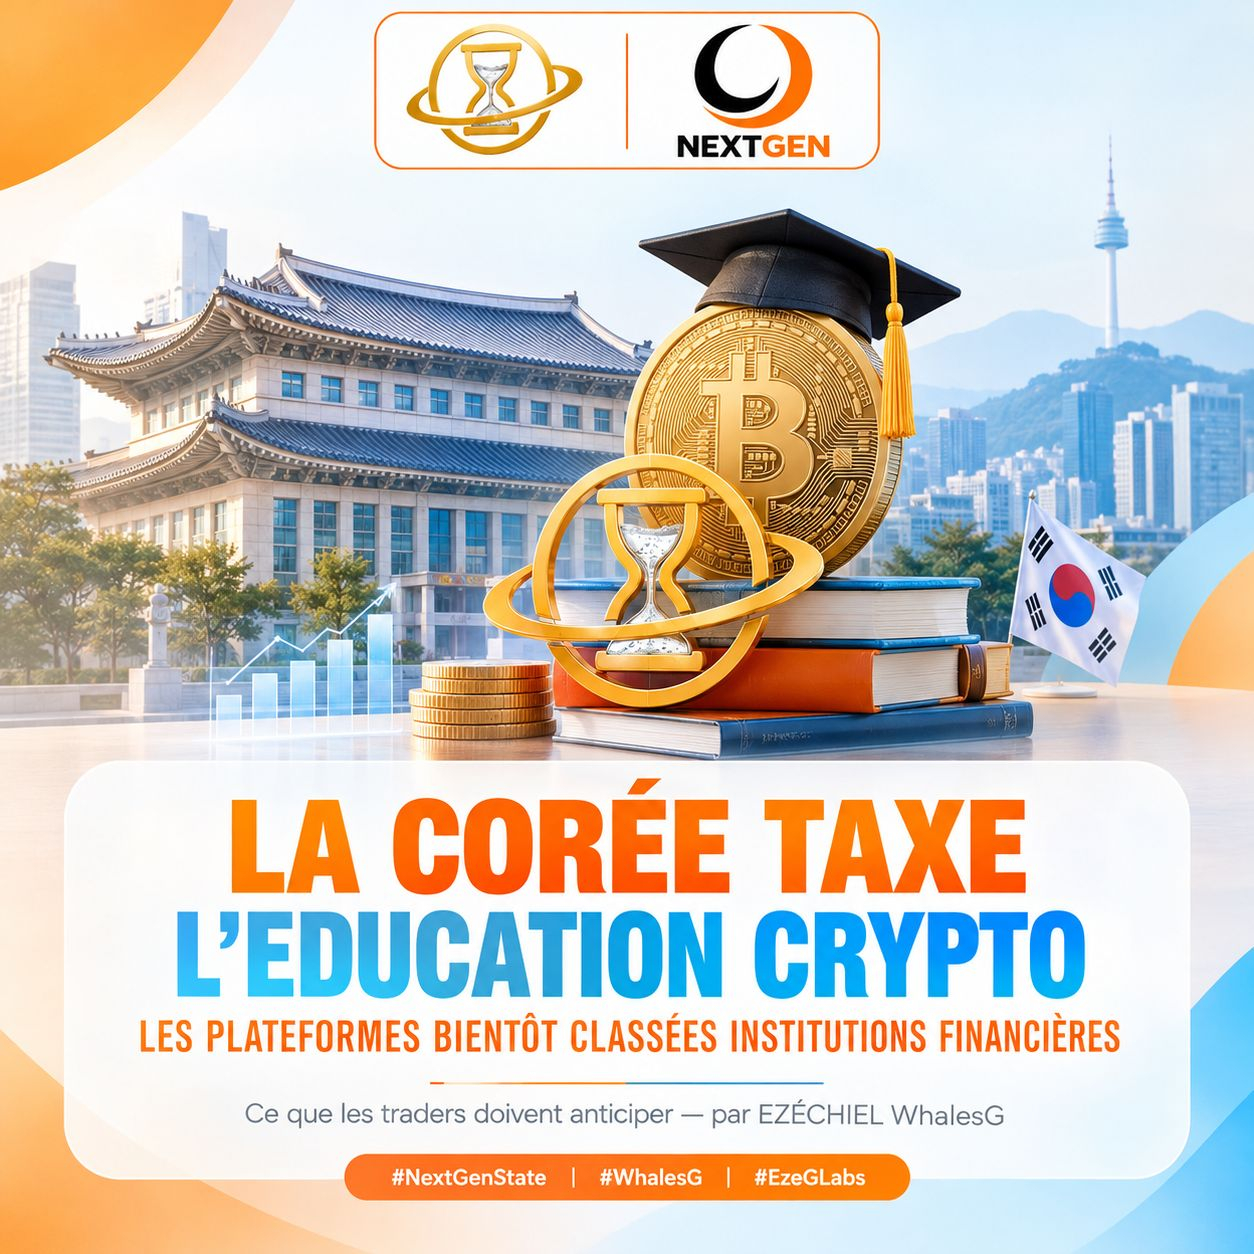
Pemerintah Korea Selatan sedang menyiapkan undang-undang kerangka tentang aset digital (Digital Asset Basic Act). Setelah undang-undang ini disahkan, bursa kripto bisa beralih dari status «teknologi informasi dan komunikasi» menjadi «lembaga keuangan».
Atau, di Korea Selatan, bank, perusahaan asuransi, dan perusahaan sekuritas membayar pajak pendidikan yang dihitung berdasarkan omzet, bukan laba: 0,5% untuk bagian pertama dari 1.000 miliar won pendapatan kena pajak, dan 1% untuk jumlah di atasnya.
Akibatnya: bahkan perusahaan yang merugi pun harus membayar pajak ini begitu menghasilkan pendapatan.
Berdasarkan pendapatan tahun 2025, Dunamu (Upbit) melaporkan pendapatan operasional sebesar 1.521,2 miliar won, sedangkan Bithumb sebesar 651,3 miliar won. Penerapan tarif secara mekanis menghasilkan estimasi yang disebutkan sebelumnya.
Catatan penting: Kementerian Ekonomi dan Keuangan membantah telah «mengkaji» pajak ini, tetapi mengakui bahwa persoalan tersebut akan muncul «secara alami» jika bursa kripto menjadi perusahaan keuangan. Dengan kata lain: perdebatan telah dimulai, tetapi belum ada yang disahkan.
Ada tiga hal konkret yang bisa kamu pelajari dari kasus ini:
1. Risikonya bukan pajak itu sendiri, melainkan pengalihan bebannya. Bursa kripto bisa menaikkan biaya transaksi atau mengurangi promosi untuk mengimbangi tagihan tersebut. Hal ini tertulis jelas dalam analisis Seoul Economic Daily: bursa kripto bisa menaikkan biaya atau mengurangi diskon untuk mengimbangi pajak pendidikan, sehingga bebannya ditanggung pengguna.
2. PPN bisa mengubah situasi. Saat ini, biaya trading dikenai PPN. Jika bursa kripto menjadi lembaga keuangan, biaya tersebut mungkin dibebaskan dari PPN, sehingga biaya bisa turun… asalkan platform meneruskan penurunan itu kepada pengguna. Semuanya bergantung pada persaingan.
3. Presedennya sudah ada. Pajak pendidikan untuk sektor keuangan sangat diperdebatkan di Korea: tagihan pajak lima bank terbesar naik dari sekitar 260 miliar won pada paruh pertama 2024 menjadi hampir 480 miliar won pada paruh pertama 2025, akibat penggandaan tarif untuk pendapatan di atas 1.000 miliar won. Menerapkan model ini ke kripto berarti membuka front baru
Yang bisa kamu lakukan sekarang:
Pantau biaya platform yang kamu gunakan. Jika kamu trading di bursa Korea atau pasangan KRW, perhatikan daftar tarif dalam beberapa bulan ke depan.
Jangan terpancing FOMO ala kimchi. Rumor pajak bukan sinyal trading. Tunggu peraturan resminya.
Belajarlah, tetapi bukan demi pajak. Memahami perpajakan kripto (Korea, Prancis, dan negara lain) adalah perlindungan terbaik dari kejutan yang tidak menyenangkan.
Bagikan postingan ini jika kamu mengenal seseorang yang trading di pasar Korea.
Ini bukan nasihat keuangan. apa yang mungkin terjadi selanjutnya
Jika undang-undang disahkan dan pajak diberlakukan: biaya trading mungkin naik untuk mengimbangi tagihan pajak; bursa kecil (Gopax, DigitalX) akan semakin rentan.
Jika biaya dibebaskan dari PPN: biaya mungkin turun… jika persaingan membuat platform meneruskan penurunan tersebut. Jika tidak, platform akan mempertahankan selisihnya.
Jika pemerintah mundur atau menunda: status quo tetap berlaku, bursa kripto tetap dikategorikan sebagai TIC dan terhindar dari pajak.
Jika negara lain mengikuti: Korea adalah laboratorium regulasi di Asia. Jika model ini berhasil dari sisi perpajakan, yurisdiksi lain mungkin akan menirunya.
Persoalan sebenarnya bukan Korea. Ini soal preseden: kelak, menganggap platform kripto sebagai «lembaga keuangan» berarti menerapkan semua kewajiban perbankan kepadanya—perpajakan, pelaporan, kepatuhan—dan dengan demikian secara struktural meningkatkan biaya akses bagi pengguna akhir.