#CanGoogleDefindItsCore #EarningsSeason
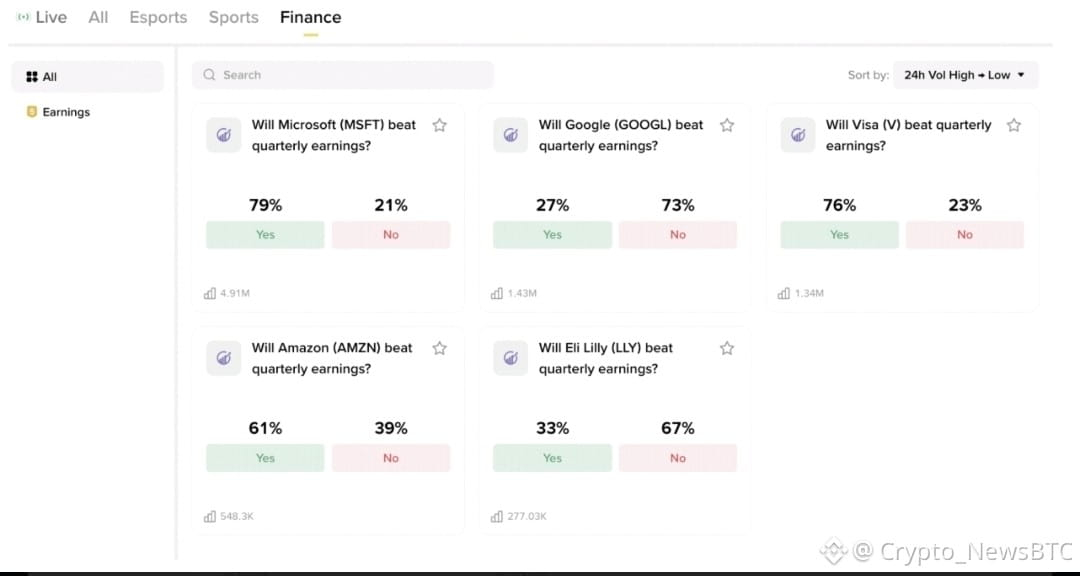
$GOOGL vs $MSFT: AI sedang berkembang pesat. Namun, apakah keuntungannya sepadan dengan biayanya?
Wall Street akan segera menguji perdagangan AI secara krusial. Kedua perusahaan diperkirakan akan melaporkan hasil keuangan pada 28 Oktober, setelah pasar AS tutup.
Inilah yang saya pantau 👇
📊 Angka yang harus dilampaui
🔹 Alphabet ($GOOGL) • Pendapatan yang diperkirakan: $127.9B • EPS yang diperkirakan: ~$3.02 • Prakiraan pertumbuhan Google Cloud: 95.1% YoY
🔹 Microsoft ($MSFT) • Pendapatan yang diperkirakan: $90.6B • EPS yang diperkirakan: ~$4.72 • Prakiraan pertumbuhan Azure: 47.7%
Ini adalah ekspektasi analis, bukan hasil yang telah dilaporkan.
⚔️ Persaingan sesungguhnya bukan hanya soal pendapatan
Tantangan Google adalah membuktikan bahwa pertumbuhan cloud yang pesat dapat menghasilkan keuntungan berkelanjutan, sementara belanja infrastruktur AI terus meningkat.
Microsoft menghadapi ujian serupa: mampukah Azure dan layanan AI terus tumbuh cukup cepat untuk membenarkan investasi besar-besaran di pusat data?
📈 Tesis saya
Saya memantau margin Cloud Google dan ketahanan Search, serta pertumbuhan Azure dan monetisasi AI Microsoft.
Melampaui ekspektasi pendapatan atau EPS mungkin belum cukup. Jika belanja meningkat lebih cepat daripada imbal hasil yang dihasilkannya, bahkan kinerja laba yang kuat pun bisa mengecewakan pasar.
Prediksi saya: Kedua perusahaan punya peluang yang meyakinkan untuk meraih hasil kuat, tetapi panduan dan profitabilitas AI akan menentukan saham mana yang mendapat respons lebih positif.
Mana yang akan memberikan kejutan positif lebih besar: $GOOGLB
atau $MSFTB
? Dan mana yang masih harus membuktikan lebih banyak?