
Pengumuman pada Rabu pukul 14.00 ET akan menunjukkan apakah The Fed menaikkan suku bunga untuk kedua kalinya tahun ini. Tujuannya tidak berubah: menekan inflasi. Pada September, komite menambahkan seperempat poin pada suku bunga dana federal. Itu merupakan kenaikan pertama dalam tiga tahun, dan akibatnya biaya pinjaman meningkat di seluruh perekonomian AS.
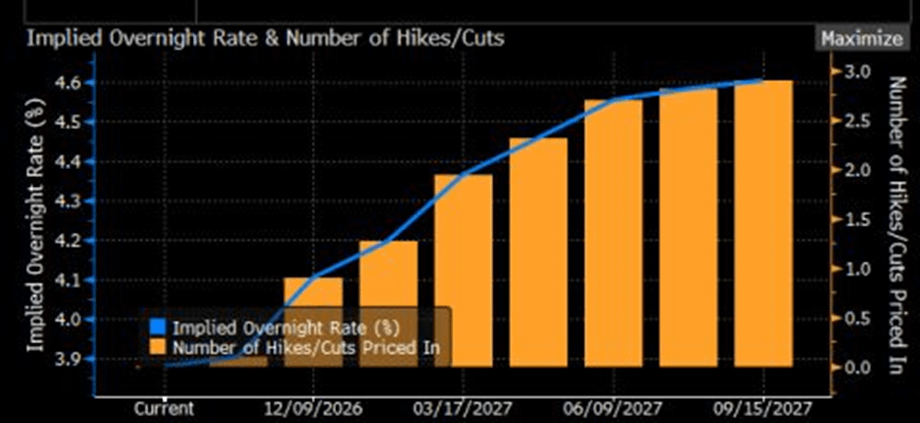
Sebagian besar ekonom dan investor memperkirakan akan ada satu kenaikan lagi sebelum tahun berakhir, kemungkinan pada rapat 8–9 Desember, yang merupakan rapat terakhir pada 2026. Perangkat FedWatch milik CME Group membaca ekspektasi suku bunga berdasarkan kontrak berjangka dana federal 30 hari. Saat ini, perangkat tersebut menunjukkan peluang 88% bahwa suku bunga tidak berubah pada Oktober dan peluang 71% bahwa suku bunga naik pada Desember. Tidak ada rapat pada November.
Perkiraan pasar Bloomberg hampir sejalan, sekitar 10% untuk kenaikan pekan ini dan kira-kira 80% untuk Desember. Proyeksi triwulanan bulan lalu menyampaikan hal serupa: komite memberi sinyal bahwa mereka memperkirakan akan menaikkan suku bunga lagi pada akhir tahun ini.
Fed menghadapi serangkaian fakta yang sulit diselaraskan. Inflasi sulit turun, perang Iran dan tarif menambah tekanan, sementara lonjakan investasi AI membawa ekonomi ke arah tersendiri. Konsumen terus berbelanja meski sentimen lemah. Imbal hasil obligasi meningkat sementara saham melonjak. Pasar tenaga kerja, upah, dan inflasi semuanya menunjukkan arah yang berbeda (Bloomberg Intelligence, 2026).
Suku bunga juga tidak bisa membuka kembali Selat Hormuz atau mengatasi kelangkaan cip. Suku bunga tetap menjadi alat utama yang dimiliki Fed, sehingga para pejabat harus menimbang risiko inflasi yang sulit turun terhadap kerusakan yang bisa ditimbulkan oleh pengetatan berlebihan.
Alasan untuk Menaikkan Suku Bunga
Inflasi belum mereda.
CPI dan PPI September sama-sama menunjukkan angka yang tinggi, dan tahun ini tampaknya akan menjadi tahun kedua berturut-turut ketika tekanan harga belum berhasil diatasi. Kenaikan terjadi secara luas, dan biaya energi melonjak sejak perang Iran dimulai. Inflasi telah berada di atas target Fed sebesar 2% selama lebih dari lima tahun, sehingga muncul kekhawatiran bahwa pelonggaran terlalu dini akan mengulangi kesalahan saat lonjakan inflasi era pandemi. Harga minyak masih tinggi. Aksi jual saham sektor teknologi yang dipicu keraguan terhadap AI juga mendorong investor keluar dari aset yang lebih berisiko. Ray Attrill, kepala strategi valas di National Australia Bank, mengatakan pasar obligasi AS tampaknya secara lebih luas mengarahkan pergerakan dolar (Reuters, 2026).
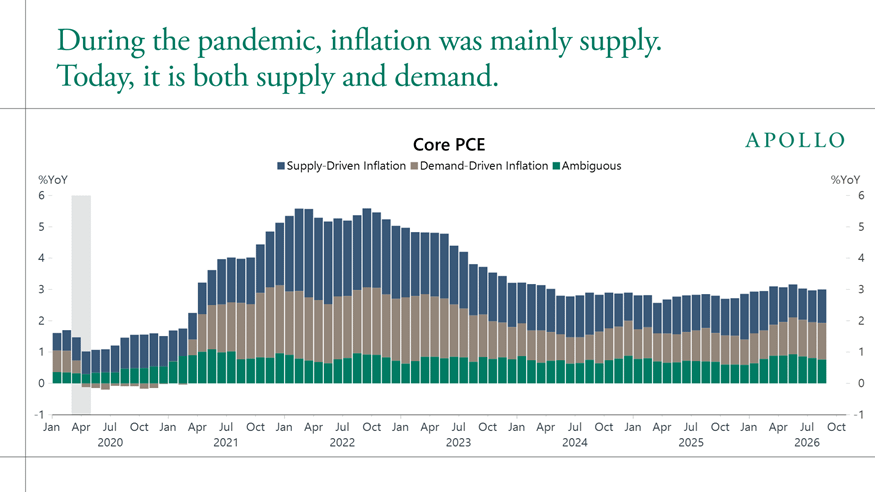
Apollo Research berpendapat inflasi tidak lagi bisa hanya disalahkan pada pasokan. Data Fed San Francisco menunjukkan inflasi PCE inti sebesar 3%, dengan porsi pasokan dan permintaan yang sama besar (lihat grafik di bawah). Pasokan mendominasi pada 2022, tetapi porsi permintaan terus meningkat sejak 2024. Suku bunga dapat meredakan tekanan harga yang didorong oleh permintaan. Dampaknya sangat kecil terhadap guncangan pasokan, dan itulah inti persoalan bagi Fed.
Menunggu ada biayanya.
Perdebatannya adalah apakah suku bunga perlu dinaikkan melampaui kisaran saat ini, yaitu 3,75%–4%, atau dihentikan sementara untuk melihat dampak kenaikan sebelumnya. Kelompok hawkish mengatakan pengetatan lebih lanjut akan menunjukkan bahwa Fed serius menangani inflasi. Karena langkah pada Desember diperkirakan luas, mereka akan berpendapat bahwa menunggu enam minggu hanya memberi sedikit manfaat dan berisiko membuat Fed semakin tertinggal. Kelompok yang berhati-hati akan menjawab bahwa biaya pinjaman yang lebih tinggi dapat merugikan rumah tangga dan usaha kecil serta memperlambat aktivitas ekonomi (Bloomberg Intelligence, 2026).
Kebijakan tampaknya tidak restriktif.
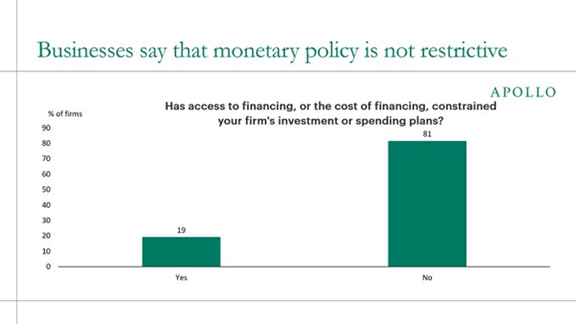
Apollo Research menyatakannya secara lugas: kebijakan moneter tidak restriktif. Dalam survei Fed Q3 2026, hanya 19% perusahaan yang mengatakan biaya pembiayaan atau akses kredit membatasi investasi dan belanja mereka. Sebanyak 81% lainnya melaporkan tidak ada kendala.
Sebagian besar ukuran lain juga menunjukkan kondisi keuangan tidak terlalu ketat. Indeks NFCI Fed Chicago memang naik ke –0,50 pada pekan yang berakhir 9 Oktober, yang menunjukkan kondisi keuangan longgar. Indeks tekanan Fed St. Louis turun ke -0,81 pada pekan yang berakhir 25 September, dari -0,70 pada pekan sebelumnya; angka di bawah nol berarti pasar lebih tenang daripada biasanya. Indeks Kondisi Keuangan AS Goldman juga naik dalam beberapa pekan terakhir, tetapi perubahannya kecil dan sulit disebut sebagai pengetatan yang dramatis.
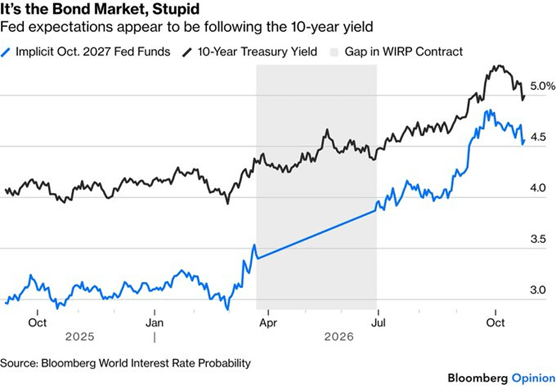
Lalu ada pasar obligasi. Investor yang gemar mengawasi kebijakan—yang disebut vigilante obligasi—telah menjual obligasi Treasury. Gubernur Christopher Waller mengatakan lonjakan tajam imbal hasil jangka panjang mendinginkan permintaan dan melakukan "sebagian kecil pekerjaan" yang seharusnya dilakukan oleh kebijakan yang lebih ketat.
Imbal hasil obligasi 10 tahun kini berada dekat batas atas kisaran "normal lama" sebesar 4,0%–5,0%, tertinggi sejak 2007. Angkanya juga sejalan dengan proyeksi suku bunga Fed funds setahun ke depan. Jadi, Fed harus membuktikan kredibilitasnya dalam mengendalikan inflasi dengan mempertahankan kebijakan ketat, meskipun Warsh terus meminta para pelaku pasar untuk mencermati data.
Ekonomi yang tangguh.
AI semakin memperumit keadaan. Perlombaan membangun pusat data dan kapasitas komputasi menopang pertumbuhan serta menciptakan permintaan akan modal dan cip memori. Dalam jangka panjang, hal ini dapat meningkatkan produktivitas dan membantu meredakan harga, tetapi saat ini justru mendorong kenaikan biaya. Barclays menemukan bahwa perusahaan hyperscaler membelanjakan lebih dari 90% arus kas operasional mereka untuk infrastruktur AI, yang berarti suku bunga lebih tinggi mungkin kurang berdampak pada sebagian belanja tersebut.
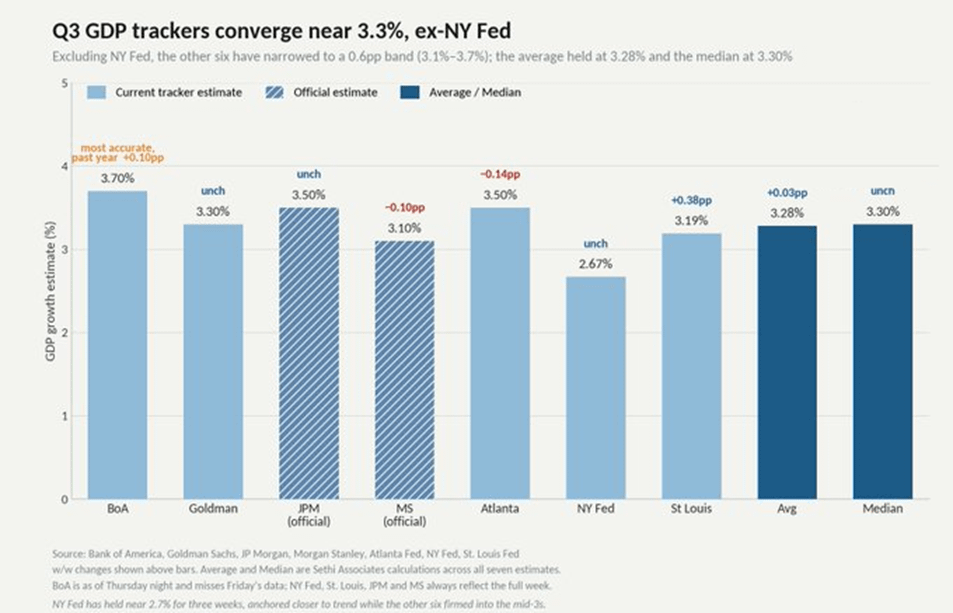
Perkiraan PDB Q3 tetap kuat menjelang rilis hari Kamis. Estimasi rata-rata naik tipis menjadi 3,28% dari 3,25%, sedangkan median tetap 3,30%. Revisi naik dari Fed St. Louis turut membantu, dan hanya Fed New York yang memperkirakan angka di bawah 3,1%.
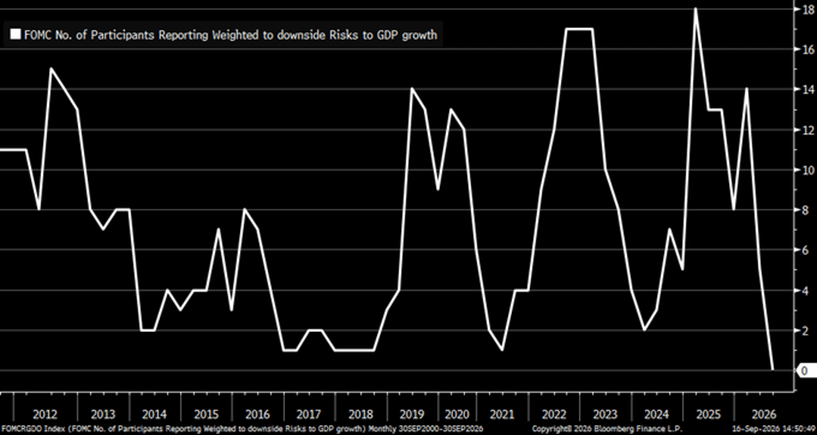
Bloomberg juga mencatat bahwa untuk pertama kalinya sejak Ringkasan Proyeksi Ekonomi mulai diterbitkan, tak satu pun anggota melihat risiko penurunan terhadap pertumbuhan PDB. Nada Fed juga hawkish.
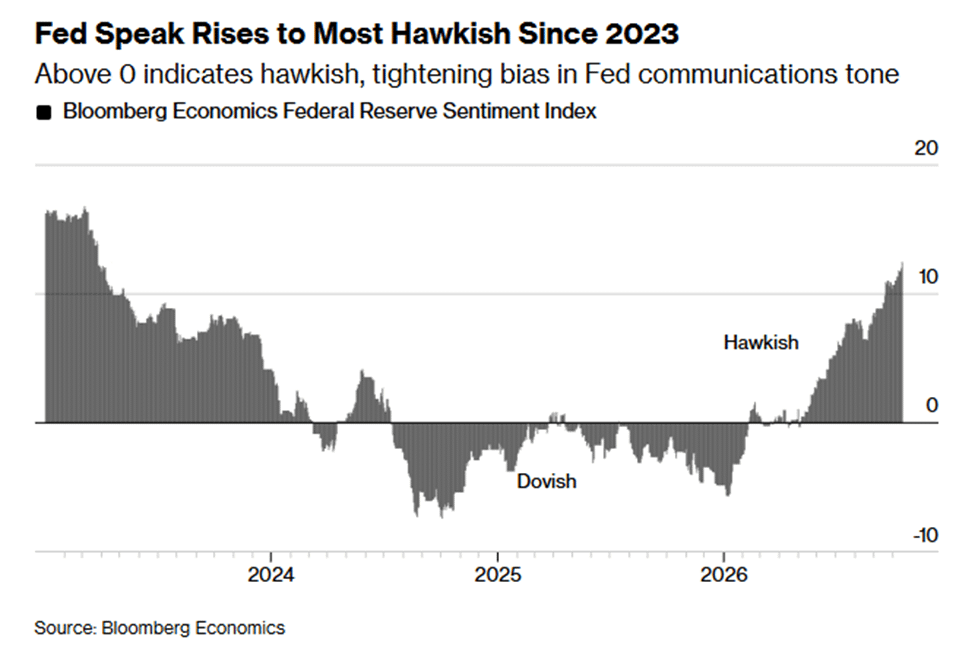
Indeks Fed Speak Bloomberg mencapai level tertinggi sejak Maret 2023, meskipun ekspektasi pasar terhadap kenaikan suku bunga melemah pekan ini. Pernyataan para pejabat lebih keras daripada perkiraan pasar.
Alasan untuk Mempertahankan Suku Bunga
Jeda antar kenaikan tidak memakan banyak biaya.
Jika para pejabat masih memandang ini sebagai penyesuaian ulang yang melibatkan dua hingga tiga kali kenaikan, memperpanjang jarak antar langkah yang tersisa hanya menimbulkan sedikit biaya. "Terlambat enam minggu adalah risiko yang masih bisa dikelola," kata Rob Kaplan.
Claudia Sahm menggambarkan kenaikan September sebagai "manajemen risiko", bukan awal dari siklus agresif. Komite memperkirakan satu kenaikan lagi tahun ini, yang menunjukkan bahwa Fed sedang mengambil langkah berjaga-jaga terhadap risiko inflasi.
Pergerakan berturut-turut bisa terlihat seperti siklus yang lebih cepat daripada yang dimaksudkan:
Kebanyakan pejabat mengatakan suku bunga perlu dinaikkan, hanya saja tidak dalam rapat yang berurutan. Wakil Ketua Federal Reserve Michelle Bowman menilai tidak ada urgensi untuk menaikkan suku bunga lebih lanjut. Menurutnya, para pembuat kebijakan punya waktu untuk menilai perkembangan ekonomi sebelum mempertimbangkan pengetatan tambahan. Pernyataannya menandakan pendekatan kebijakan moneter yang menunggu dan mengamati.
Daly mengatakan kenaikan suku bunga lebih lanjut lebih mungkin terjadi daripada tidak, tetapi waktunya masih dibahas. Ia menilai tidak ada urgensi untuk bertindak berdasarkan informasi yang terbatas dan lebih memilih mengambil keputusan secara cermat karena masih ada beberapa rapat ke depan. CPI September menunjukkan harga bensin mendorong inflasi umum naik, sementara inflasi inti masih sulit turun, sehingga risiko inflasi di atas target tetap tinggi.
Gubernur Christopher J. Waller memiliki hak suara di FOMC pada 2026 melalui kursi permanennya di Dewan Gubernur, dan ia juga mengatakan kenaikan suku bunga lebih lanjut akan terjadi. Ia memberi ruang untuk menentukan waktunya. Kenaikan itu tidak harus dilakukan dalam rapat yang berurutan, katanya, tetapi ia ingin kenaikan tersebut dilakukan dalam jangka waktu yang dapat diterima.
Gubernur Jefferson: Fed "mungkin perlu waktu lebih lama" untuk memutuskan langkah suku bunga berikutnya. Perubahan di masa mendatang seharusnya didasarkan pada data.
Kejutan sebelum pemilu sela akan mengguncang pasar.
Beberapa pejabat telah memberi sinyal bahwa tidak perlu terburu-buru, dan sikap diam Warsh membuat peluang Fed mempertahankan suku bunga meningkat. Kenaikan mengejutkan beberapa hari sebelum pemilu sela akan mengguncang pasar. Fed pernah menaikkan suku bunga menjelang pemilu, tetapi tidak pernah secara mengejutkan. Setelah kenaikan pada September, Presiden Fed New York John Williams berkata kepada hadirin di University at Buffalo: "Dengan langkah kebijakan yang kami ambil pada rapat September, tidak ada urgensi, dan kami punya waktu untuk mengumpulkan lebih banyak informasi."
Pasar tenaga kerja.
Lapangan kerja tetap kuat dan berada pada tingkat kesempatan kerja maksimum, tetapi FOMC tidak ingin melemahkannya. Terakhir kali pasar kerja menunjukkan tekanan, Fed memangkas suku bunga sebesar 50 basis poin—pemangkasan "jumbo"—pada 18 September 2024, sehingga suku bunga federal funds turun ke 4,75%–5,0% saat pasar tenaga kerja mendingin dan kekhawatiran meningkat.
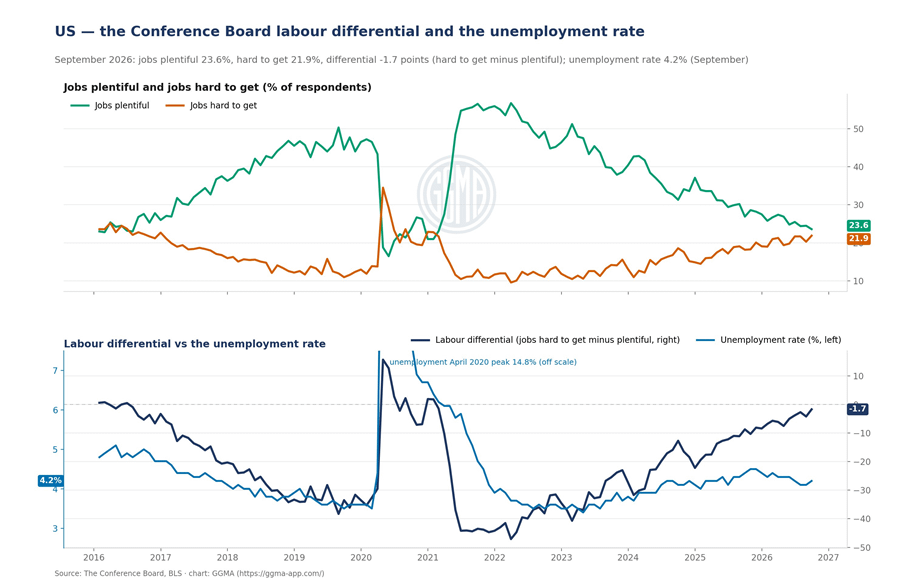
Sentimen kembali melemah. Indeks selisih lapangan kerja Conference Board turun menjadi -1,7 pada September, terendah sejak Februari 2021, dan kepercayaan konsumen diperkirakan turun ke 81. Jika kondisi semakin memburuk, peluang 78% untuk kenaikan suku bunga pada Desember bisa dipertanyakan, sekalipun tingkat pengangguran berada di 4,1%–4,3%.
Belanja AI menjadi penopang sekaligus titik lemah:
Belanja perusahaan untuk pusat data, cip, dan kapasitas jaringan listrik telah menjadi penopang utama pertumbuhan AS, sekaligus menciptakan kerentanan sistemik. Ekonom memperkirakan belanja modal terkait teknologi dan AI menyumbang porsi pertumbuhan PDB riil yang sangat besar. Peralatan pemrosesan informasi dan perangkat lunak menyumbang hingga 92% pertumbuhan pada paruh pertama 2025, sementara sektor manufaktur dan jasa sebagian besar stagnan. Sejumlah ekonom makro berpendapat bahwa tanpa lonjakan ini, perekonomian secara keseluruhan hanya akan tumbuh mendekati nol atau mengalami resesi. Melonjaknya valuasi saham AI juga meningkatkan kekayaan rumah tangga, dengan tambahan sekitar $180 miliar—sebagian kecil dari keseluruhan kenaikan belanja konsumen.
PDB Q2 direvisi naik 0,7 poin persentase dari estimasi kedua, terutama karena investasi, belanja konsumen, dan belanja pemerintah yang lebih tinggi.
Lonjakan Imbal Hasil:
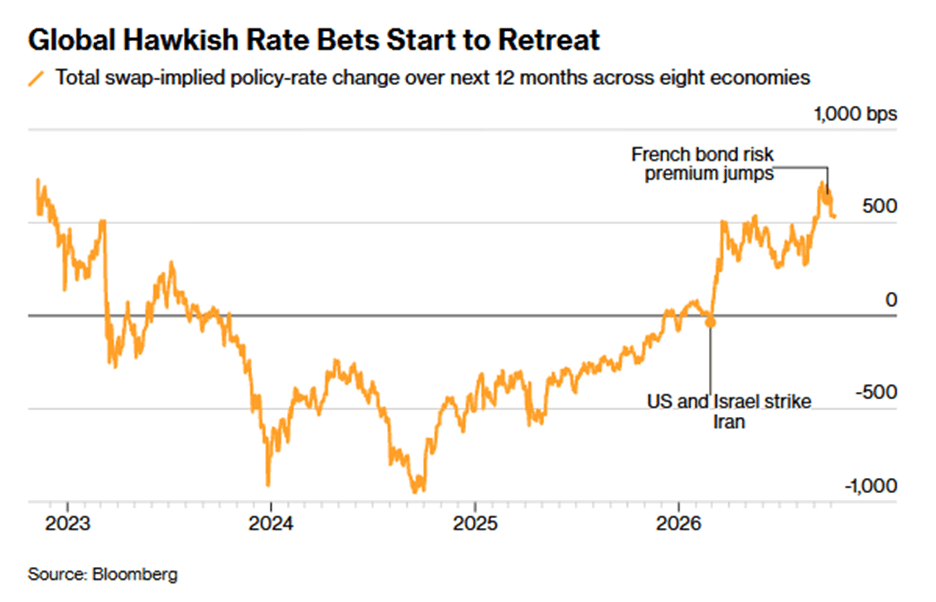
Imbal hasil obligasi global melonjak ke level tertinggi dalam beberapa tahun. Hal ini memperketat kondisi keuangan dan bisa mengurangi kebutuhan akan kenaikan suku bunga bank sentral lebih lanjut. Sejak pertengahan September, pasar telah memangkas perkiraan kenaikan suku bunga di delapan ekonomi utama hampir 200 basis poin.
Konferensi pers
Ketua Fed Kevin Warsh akan berbicara setelah keputusan diumumkan. Investor sebaiknya tidak mengharapkan petunjuk sebelumnya, karena ia menentang pemberian panduan ke depan mengenai pergerakan suku bunga.
Apa yang bisa kita simpulkan tentang hari Rabu? Pertama, Fed tidak akan menaikkan suku bunga melihat perkiraan pasar saat ini, dan itu membatasi seberapa hawkish konferensi persnya. Jika Warsh terdengar sangat hawkish, seseorang akan bertanya mengapa komite tidak langsung menaikkan suku bunga, dan ia tentu ingin menghindari pembicaraan itu.
Ia juga menjelaskan dengan baik pada September alasan pergeseran dari Juli, dengan menyebutkan tiga hal: pertumbuhan lebih kuat daripada perkiraan, inflasi belum turun cukup cepat, dan harga minyak meningkat (rapat tersebut berlangsung tak lama setelah serangan terhadap jaringan pipa Timur-Barat Arab Saudi). Prospek pertumbuhan kini lebih lemah, dengan kekhawatiran yang meningkat bahwa AI adalah gelembung.
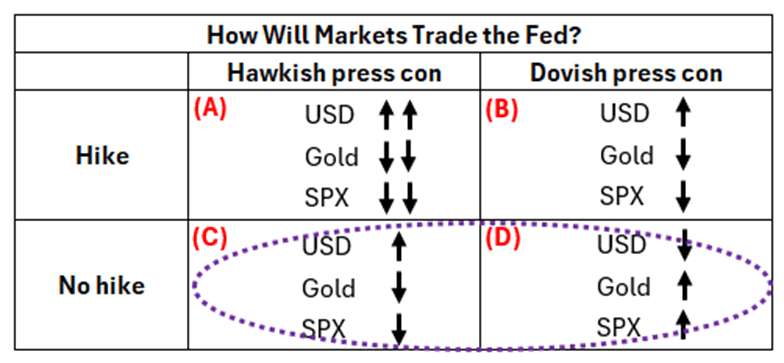
Robin J. Brooks dari Brookings Institution menjawab pertanyaan itu dengan matriks dua kali dua yang ia gunakan untuk menyikapi rapat ini. Inflasi yang sulit turun dan harga minyak yang lebih tinggi dibandingkan sebelum 16 September menjadi faktor penyeimbang. Dalam matriks dua kali dua di atas, posisi kita berada di baris bawah, di antara kuadran kiri (C) dan kanan (D), sehingga konferensi pers seharusnya secara umum netral bagi pasar.
Ketika Fed mempertahankan suku bunga pada rapat 29 Juli, pasar bereaksi keras. Kurva imbal hasil AS menanjak tajam karena aksi jual obligasi, dan pembicaraan tentang hilangnya kredibilitas Fed menyebar dengan cepat. Reaksi itu jelas menyentuh titik sensitif. Departemen Keuangan mengumumkan pembelian kembali obligasi secara mengejutkan pada 19 Agustus, dan Warsh bersikap hawkish di Jackson Hole, yang kemudian membuka jalan bagi kenaikan bulat pada 16 September.
Mengingat betapa kerasnya reaksi pasar terhadap Warsh musim panas ini, ketenangan pasar sekarang terasa mengejutkan. Menjelang 29 Juli, pasar memperkirakan kenaikan 10 basis poin, berdasarkan pembacaan CPI inti yang datar hanya dua minggu sebelumnya. Kini pasar hanya memperkirakan kenaikan tiga basis poin untuk besok (garis oranye pada grafik di bawah), meskipun CPI dua minggu lalu secara mengejutkan lebih tinggi dan pemilu sela sudah dekat.
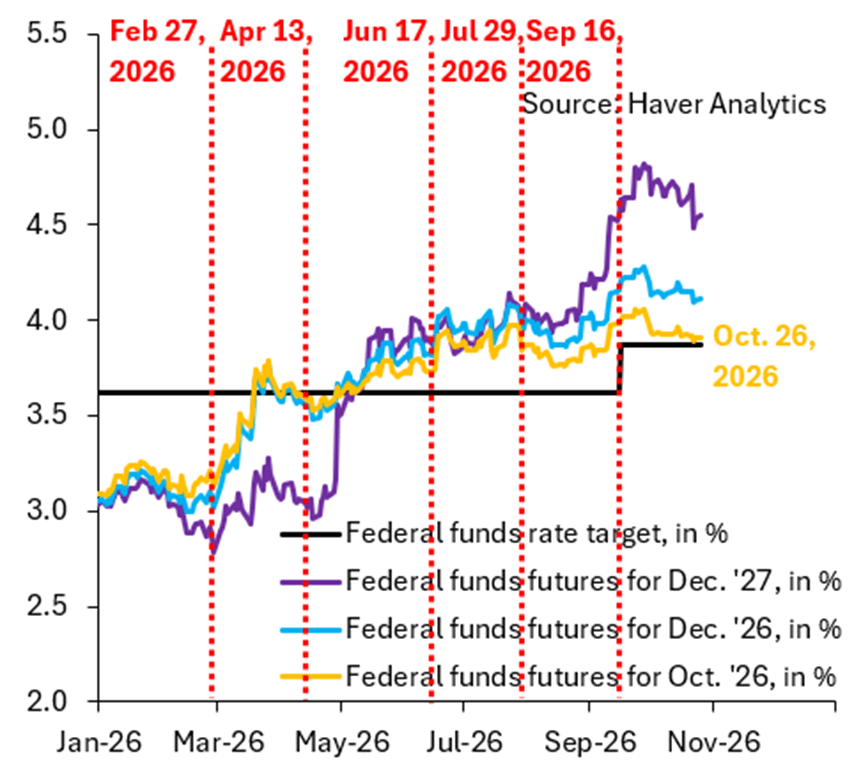
Jika pasar khawatir Fed dikendalikan oleh kepentingan politik, inilah rapat yang akan digunakan untuk menguji Warsh. Yang benar-benar penting adalah seberapa rapuh gencatan senjata antara pasar dan Fed, serta apakah ada sesuatu pada hari Rabu yang dapat merusaknya.
Kesimpulan
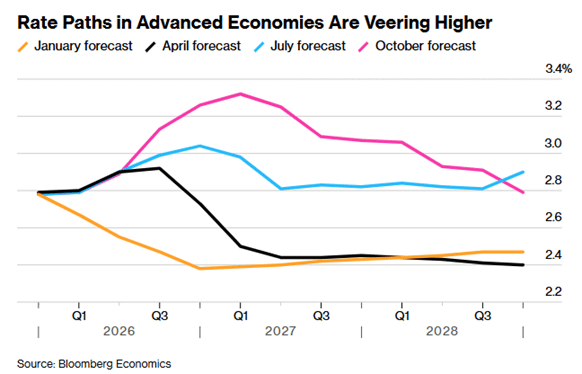
Suku bunga akan naik. Pertanyaan yang masih terbuka adalah kapan. Harapan akan penurunan suku bunga global memudar, dan indikator Bloomberg Economics kini memperkirakan kenaikan hampir 25 basis poin di negara-negara maju, dengan suku bunga tetap tinggi karena perang di Timur Tengah, pertumbuhan yang tangguh, lonjakan AI, dan belanja pemerintah mendorong inflasi.