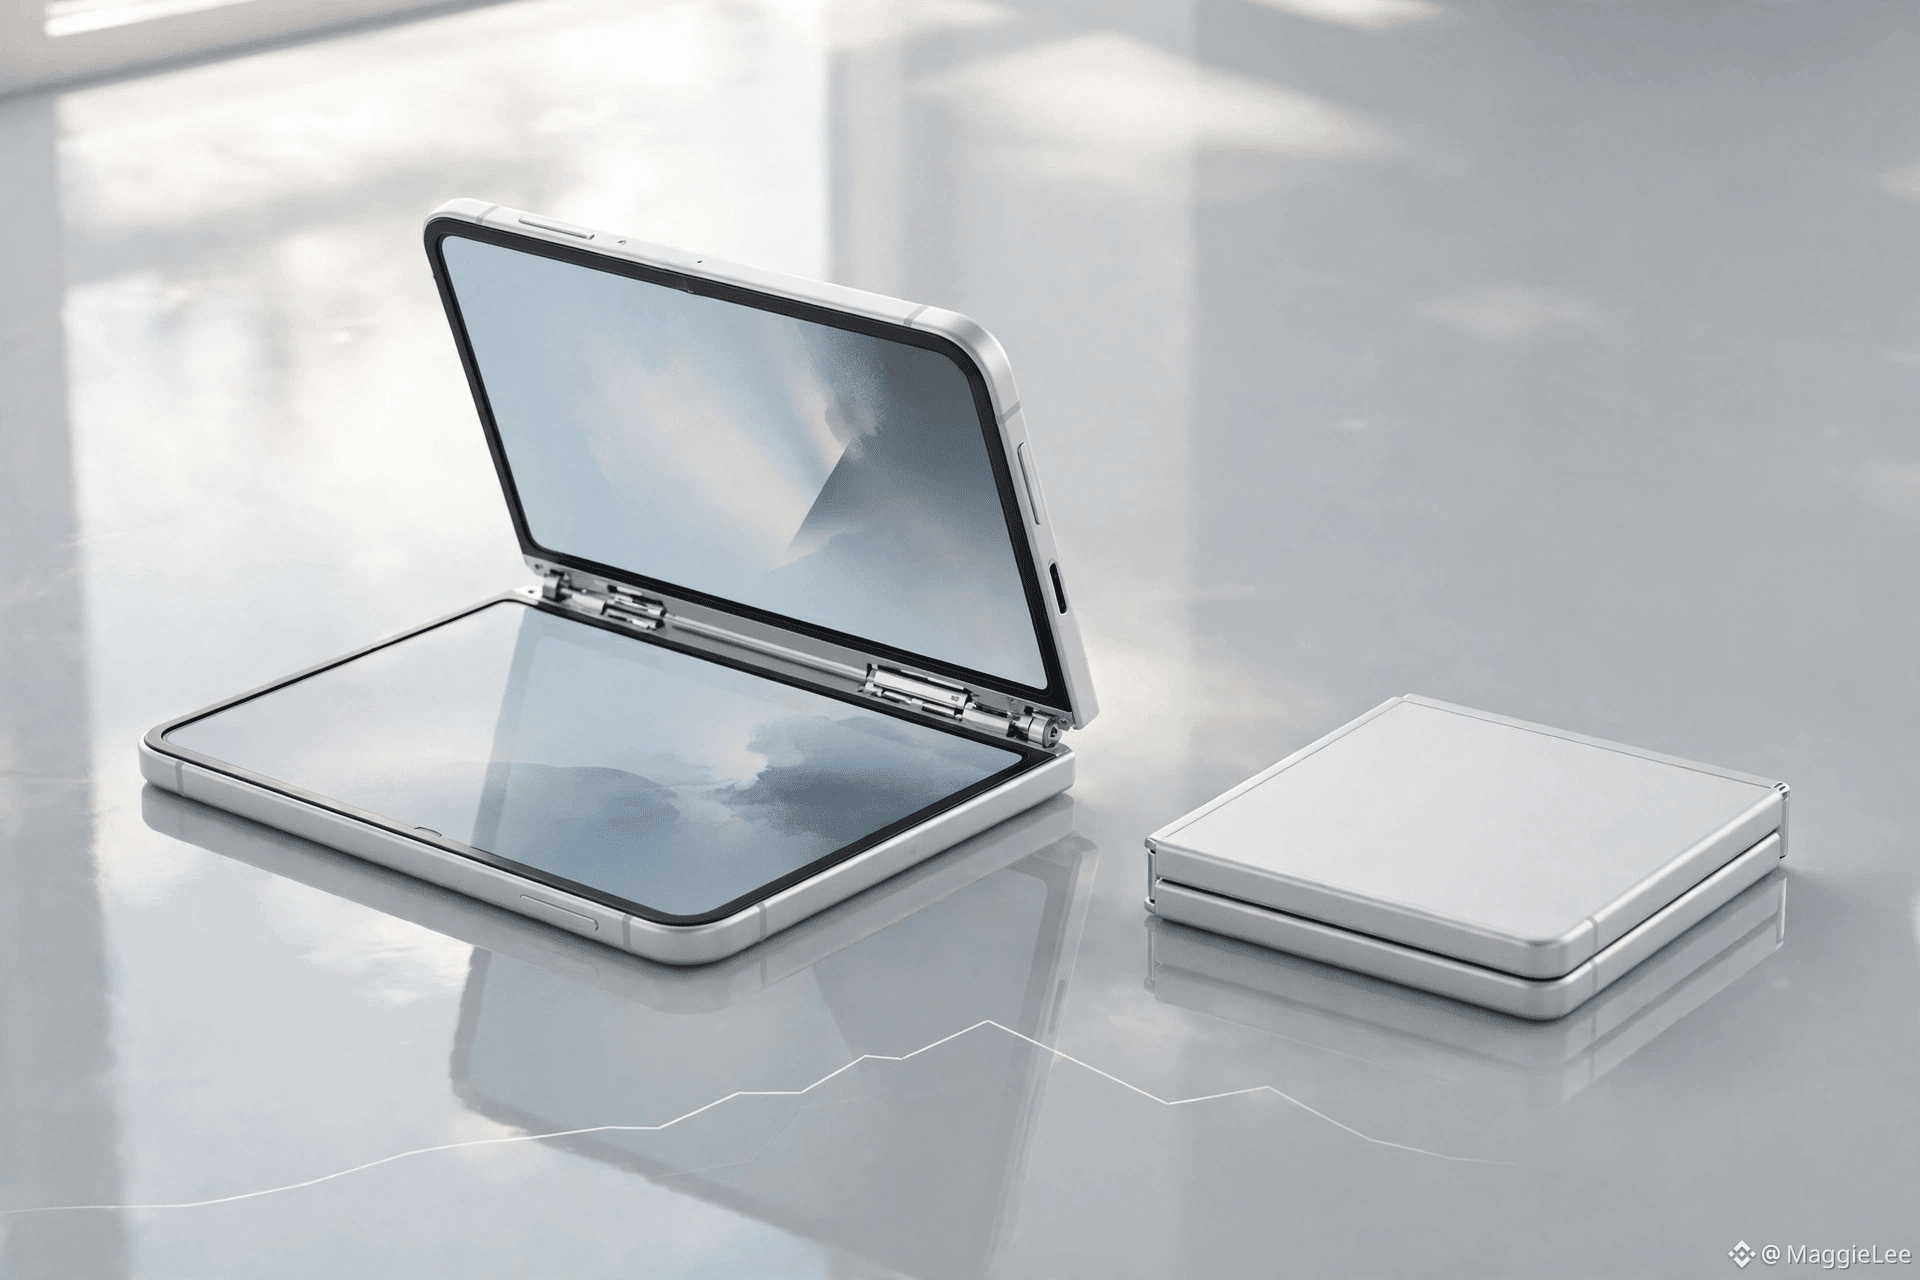
Apple AAPL: baru mencetak rekor tertinggi lalu terkoreksi. Ponsel lipat yang laris manis memang nyata, tetapi belum masuk laporan keuangan 2 November
Pada penutupan pasar saham AS 26 Oktober, AAPL berada di harga $343.91, turun $3.81 dalam sehari (-1.10%), dari penutupan sebelumnya $347.73. Rentang perdagangannya hari itu $341.03–$347.09. Jumat lalu, saham ini baru saja menyentuh rekor tertinggi $351.73. Rentang 52 minggunya $243.42–$351.73, kapitalisasi pasarnya sekitar $5.07 triliun, dan rasio P/E sekitar 39 kali. Kesimpulannya: siklus produk sedang menguat, tetapi valuasi di dekat rekor tertinggi sudah tidak murah dan ruang untuk meleset dalam laporan keuangan sangat kecil.
Antusiasmenya memang nyata. iPhone Duo (sekitar $1999) yang mulai dijual pada 23 Oktober langsung ludes pada gelombang pertama. Menurut laporan, Apple telah meminta pemasok menambah pesanan sekitar 30%, dan pengiriman sudah diundur hingga akhir Januari tahun depan. Namun ada dua celah di balik euforia itu: pertama, tingkat hasil perakitan akhir Foxconn pada September dilaporkan hanya sedikit di atas 60%, sehingga peningkatan kapasitas produksi menjadi hambatan; kedua, pada hari pertama penjualan, pengguna sudah mengunggah foto retakan layar di bagian lipatan engsel di forum. Beberapa unit bermasalah setelah dibuka-tutup kurang dari 20 kali, sehingga reputasi pengendalian kualitas perlu terus dipantau.
Penting untuk memahami cakupan laporan keuangannya. Laporan kuartal keempat tahun fiskal 2026 akan dirilis setelah penutupan pasar pada 2 November (dini hari 3 November waktu Beijing), dan CEO baru John Ternus akan memimpin konferensi telepon untuk pertama kalinya. Pasar memperkirakan EPS sebesar $2.00 (+8.1% YoY) dan pendapatan $112.95 miliar (+10.2% YoY), sementara panduan perusahaan berada di kisaran sekitar $111.7–113.7 miliar. Hal pentingnya: kuartal tersebut berakhir pada 26 September, jadi hanya mencakup penjualan minggu pertama iPhone 18 Pro setelah peluncuran. Penjualan Duo akan masuk ke kuartal berikutnya. Jadi, laporan 2 November ini akan menguji kinerja 18 Pro dan layanan, bukan Duo. Jangan gunakan euforia terhadap Duo untuk menyimpulkan hasil laporan ini.
Wall Street sudah mulai berdebat. Pihak yang optimistis: Ives memasang target harga $400 dan JPMorgan $360, dengan alasan permintaan jauh melampaui pasokan. Pihak yang pesimistis: Loop Capital menurunkan rekomendasinya menjadi tahan pada 20 Oktober dan menetapkan target harga $330, dengan alasan perkiraan pengiriman iPhone pada kuartal Desember sebesar 79 juta unit, di bawah ekspektasi pasar 85 juta unit, ditambah kenaikan harga memori yang menggerus margin kotor. Target harga konsensus sekitar $337, justru di bawah harga saat ini—menandakan bahwa di dekat rekor tertinggi, pasar sudah memperhitungkan banyak kabar baik.
Pandangan saya: Duo membuktikan bahwa Apple masih mampu menghadirkan kategori produk baru dan permintaannya nyata. Ini mendukung tesis jangka panjang. Namun, rasio P/E 39 kali dengan target harga konsensus di bawah harga saat ini berarti koreksi bisa berlanjut jika panduan musim liburan pada 2 November terkesan konservatif, atau jika dampak biaya memori dinilai lebih berat dari perkiraan. Patokan jangka pendek: kembali menembus $347.73 (harga penutupan sebelumnya) akan menjadi sinyal stabilisasi; jika turun di bawah kisaran $341, perhatian beralih ke rata-rata pergerakan 50 hari di sekitar $329.
Risiko: masalah kualitas engsel membesar, peningkatan hasil produksi tidak sesuai harapan, kenaikan harga memori, panduan musim liburan di bawah ekspektasi, dan koreksi saham teknologi secara keseluruhan.
$AAPL #苹果 #iPhone #折叠屏 #LaporanKeuanganSahamAS
Riset pribadi, bukan merupakan saran investasi.