Bagaimana pandangan saya tentang SanDisk ($SNDK )?
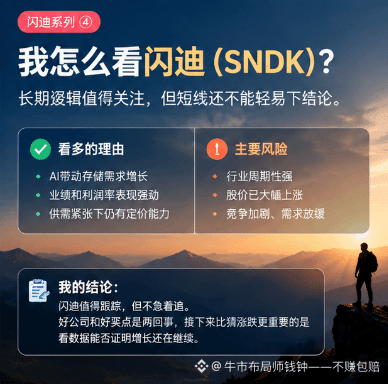
Pandangan saya tentang SanDisk: prospek jangka panjangnya patut diperhatikan, tetapi untuk jangka pendek belum bisa disimpulkan dengan mudah.
Alasan untuk bersikap optimistis cukup jelas: pusat data AI mendorong pertumbuhan permintaan penyimpanan kelas enterprise, sementara kinerja dan margin laba SanDisk kuat. Jika ketatnya pasokan dan permintaan terus berlanjut, perusahaan berpeluang mempertahankan tingkat profitabilitas yang tinggi.
Namun, saya juga tidak mengabaikan risikonya. SanDisk sebelumnya telah mencatat kenaikan yang sangat besar. Meski fundamentalnya bagus, bukan berarti harga sahamnya tidak akan terus terkoreksi. Industri penyimpanan bersifat siklis. Jika harga produk turun atau permintaan pelanggan melambat, valuasi pasar bisa kembali disesuaikan.
Karena itu, saya lebih memilih menjadikan laporan keuangan berikutnya sebagai kesempatan untuk mencermati perkembangan, terutama panduan pendapatan, pertumbuhan SSD kelas enterprise, perubahan margin kotor, dan apakah harga saham bisa stabil.
Jika fundamental terus membuktikan kekuatannya dan harga saham menunjukkan pemulihan yang meyakinkan, barulah saya akan lebih optimistis terhadap peluang selanjutnya. Namun, jika kinerja mulai mendingin dan harga saham menembus level support penting, risiko sebaiknya dikendalikan.
Kesimpulan saya: SanDisk layak dipantau, tetapi tidak perlu buru-buru mengejar sahamnya. Perusahaan yang bagus dan waktu beli yang tepat adalah dua hal berbeda. Ke depannya, yang lebih penting daripada menebak arah harga adalah melihat apakah data membuktikan bahwa pertumbuhan masih berlanjut.
#Strategy未购比特币斥资2.05亿美元回购STRC