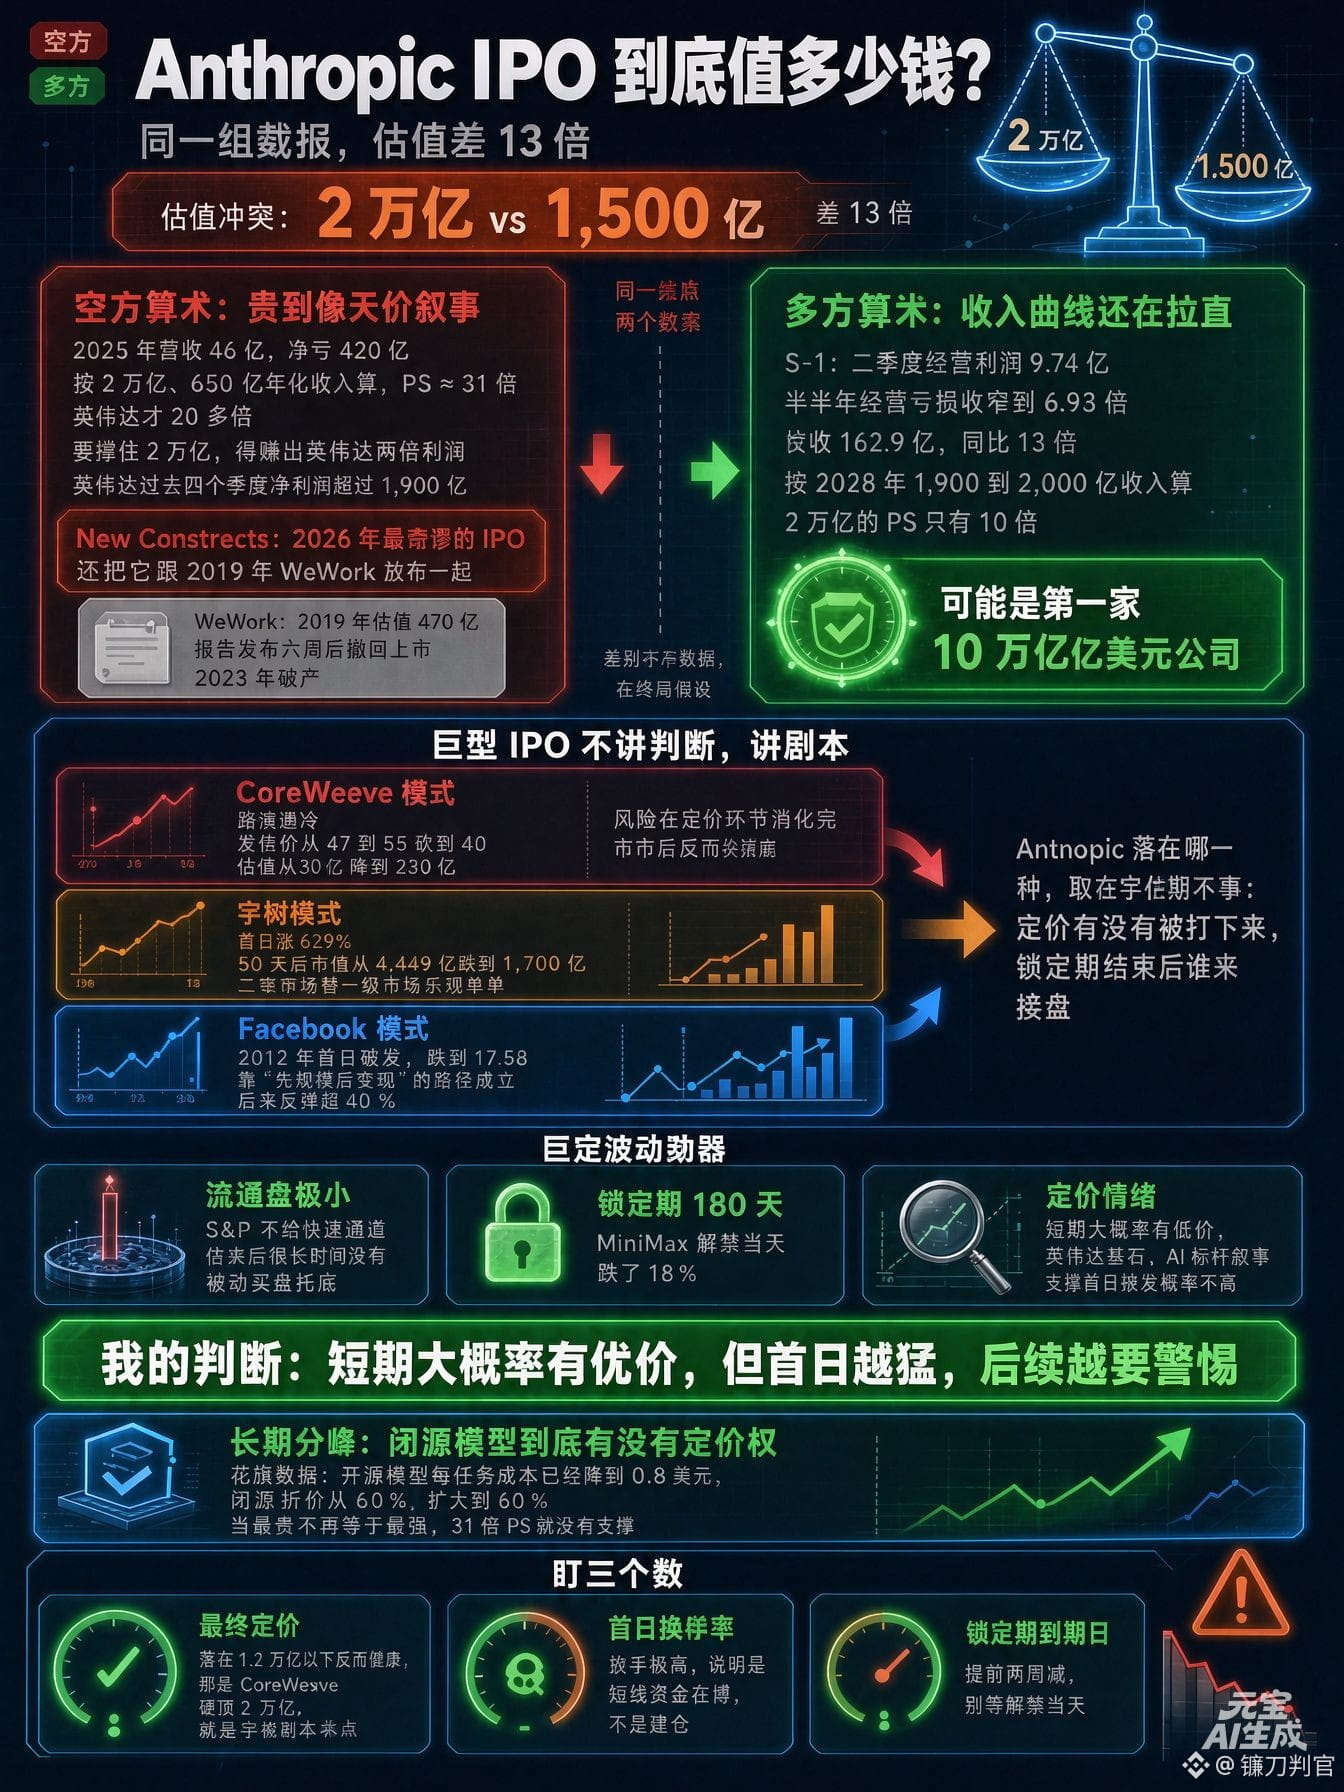
Sebenarnya, berapa nilai IPO Anthropic?
Ada yang bilang 2 triliun. Ada yang bilang 150 miliar.
Selisih 13 kali lipat.
Angka 150 miliar itu berasal dari lembaga riset independen New Constructs. Pernyataan mereka cukup keras: IPO paling absurd pada 2026.
Mereka bahkan membandingkannya dengan WeWork pada 2019.
Saat itu valuasi WeWork mencapai 47 miliar. Enam minggu setelah laporan itu diterbitkan, WeWork menarik rencana IPO-nya. Pada 2023, perusahaan itu bangkrut.
Tadi malam saya bilang mereka akan datang untuk mengisap darah. Hari ini, mari kita hitung dulu seberapa besar nilainya.
Perhitungan pihak yang pesimistis sangat kuat.
Pada 2025, pendapatan mencapai 4,6 miliar, dengan rugi bersih 42 miliar. Jika valuasinya 2 triliun dan pendapatan tahunannya 65 miliar, rasio PS-nya 31 kali.
Nvidia saja hanya sedikit di atas 20 kali.
Agar valuasi 2 triliun bisa dibenarkan, Anthropic harus menghasilkan laba dua kali lipat Nvidia.
Nvidia mencatat laba bersih lebih dari 190 miliar dalam empat kuartal terakhir.
Jadi, kesimpulan New Constructs lebih pedas lagi: IPO ini bukan untuk investor di pasar publik, melainkan untuk memberi jalan keluar bagi pemegang saham swasta dan orang dalam.
Pihak yang optimistis juga punya hitung-hitungan.
Dalam S-1 tertulis bahwa laba operasional kuartal kedua mencapai 974 juta, sementara rugi operasional semester pertama menyusut menjadi 693 juta. Pendapatan mencapai 16,29 miliar, naik 13 kali lipat dibanding tahun sebelumnya.
Jika memakai proyeksi pendapatan perusahaan sendiri untuk 2028, yakni 190 hingga 200 miliar, rasio PS pada valuasi 2 triliun hanya 10 kali.
Ada yang sudah berseru: Anthropic mungkin menjadi perusahaan pertama bernilai 10 triliun dolar.
Data yang sama, dua kesimpulan.
Perbedaannya bukan pada angka, melainkan pada asumsi tentang hasil akhirnya.
Yang satu melihat kurva pendapatan tiga tahun ke depan, yang lain terpaku pada tagihan biaya tahun ini.
Yang lebih saya perhatikan adalah bagaimana pergerakannya setelah melantai di bursa.
IPO raksasa bukan soal naik atau turun, melainkan soal skenario.
Model CoreWeave: minat investor saat roadshow dingin, harga penawaran dipangkas dari 47–55 menjadi 40, dan valuasi turun dari 32 miliar menjadi 23 miliar.
Risiko sudah terserap saat penetapan harga, sehingga sahamnya justru tidak ambruk setelah melantai di bursa.
Model Yushu: naik 629% pada hari pertama, lalu 50 hari kemudian kapitalisasi pasarnya merosot dari 444,9 miliar menjadi 170 miliar. Pasar sekunder membayar mahal optimisme pasar primer.
Model Facebook: harganya jatuh di bawah harga IPO pada hari pertama di 2012, turun hingga 17,58. Model ini akhirnya berhasil lewat strategi “perbesar skala dulu, monetisasi kemudian”, lalu sahamnya memantul naik lebih dari 40%.
Anthropic akan masuk kategori yang mana bergantung pada dua hal: apakah harga IPO dipangkas, dan siapa yang akan membeli saham setelah periode lock-up berakhir.
Tiga mekanisme akan memperbesar gejolak.
Jumlah saham yang beredar sangat sedikit. S&P tidak memberikan jalur cepat, sehingga untuk waktu yang lama setelah IPO tidak ada dukungan pembelian pasif. Periode lock-up berlangsung 180 hari; pada hari saham MiniMax dibebaskan dari lock-up, harganya turun 18%.
$ANTHROPIC