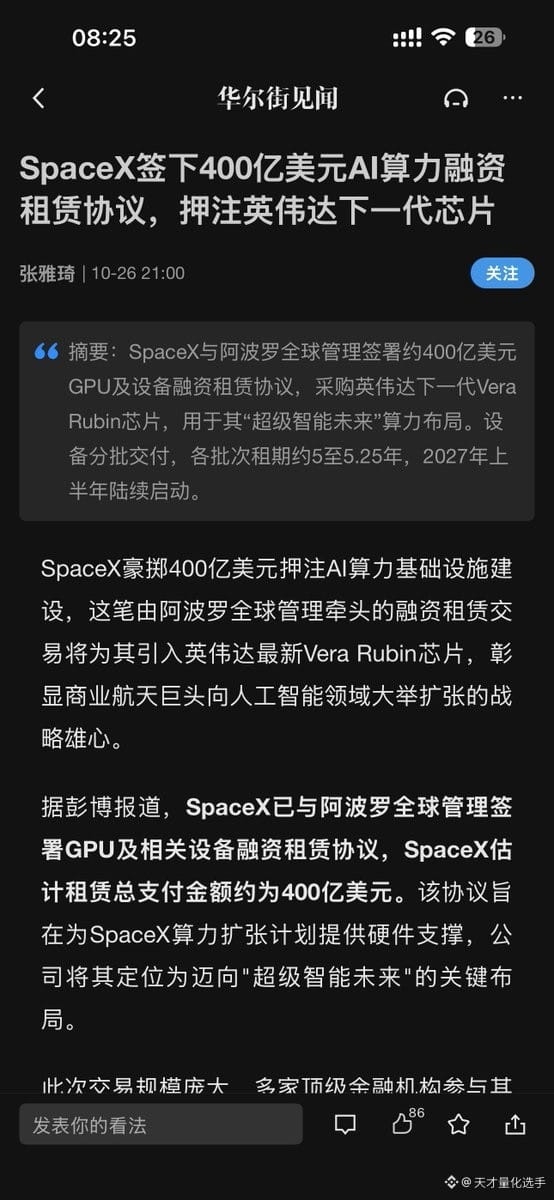
Melihat seorang blogger meragukan kesepakatan sewa pembiayaan antara SpaceX dan Apollo. Katanya, ada yang mempertanyakan apakah ia memahami sewa pembiayaan, tetapi masalahnya bukan itu sama sekali—melainkan bisnis AI SpaceX sendiri.
Logikanya begini: pendapatan SpaceX dari model AI skala besar nyaris bisa diabaikan; yang benar-benar menopang bisnisnya adalah layanan cloud. Namun, pasar layanan cloud tidak kekurangan pemain: Microsoft, Amazon, dan Google semuanya menggarapnya. Pada dasarnya, persaingan di sini bertumpu pada modal, bukan keunggulan teknologi. Menurut dokumen S-1 terbaru Anthropic, kontrak kedua pihak cukup fleksibel dan dapat dibatalkan setelah awal 2027.
Karena itu, blogger tersebut menilai bisnis ini penuh ketidakpastian: pertama, ketergantungan pada pelanggan besar sangat tinggi, dan hanya Anthropic yang meraih laba di seluruh industri ini. Bahkan bisnis AI SpaceX sendiri merugi, sehingga keberlanjutannya patut dipertanyakan; kedua, model AI yang dikembangkan sendiri menyerap kapasitas komputasi, tetapi tidak menghasilkan uang; ketiga, persaingan di layanan cloud AI tradisional sangat ketat, dengan pesaing yang lebih besar dan basis pelanggan yang lebih beragam.
Blogger itu juga menunjukkan satu fakta penting: kini pendapatan dari penyewaan perangkat keras AI sudah melampaui bisnis SpaceX, Starlink, dan peluncuran roket yang kerap dibicarakan kalangan $BTC . Terus terang, perusahaan ini hanyalah perusahaan layanan cloud—lantas apa yang membenarkan valuasi setinggi itu? Jika pendapatan OpenAI atau Anthropic tidak sesuai ekspektasi, Wall Street mungkin akan langsung angkat kaki.
Kesimpulannya tajam: jika narasi “aura Musk” dikesampingkan, Musk sedang menyalahgunakan pengaruhnya di pasar untuk mendukung bisnis yang tidak terlalu unggul secara teknologi.
Sedikit komentar: sekuat apa pun narasi para influencer, pada akhirnya semuanya harus kembali pada fundamental arus kas dan valuasi. Pengingat ini juga berlaku di dunia kripto—seindah apa pun ceritanya, tanpa dukungan pendapatan nyata, valuasi tinggi cepat atau lambat harus dibayar.
— Berdasarkan pandangan di Twitter dari @zfcbtc
#BTC #Crypto