Volume perdagangan CME mencetak rekor baru, jangan lewatkan berapa pendapatan per kontrak
Volatilitas pasar besar, lalu apakah bursa pasti menghasilkan lebih banyak uang? Arahnya mungkin benar, tetapi ada satu langkah yang sering terlewat: pendapatan dari transaksi baru harus dilihat dari biaya per kontrak dan struktur produknya. Laporan Q3 CME ini kebetulan bisa menjelaskan hal tersebut dengan jelas.
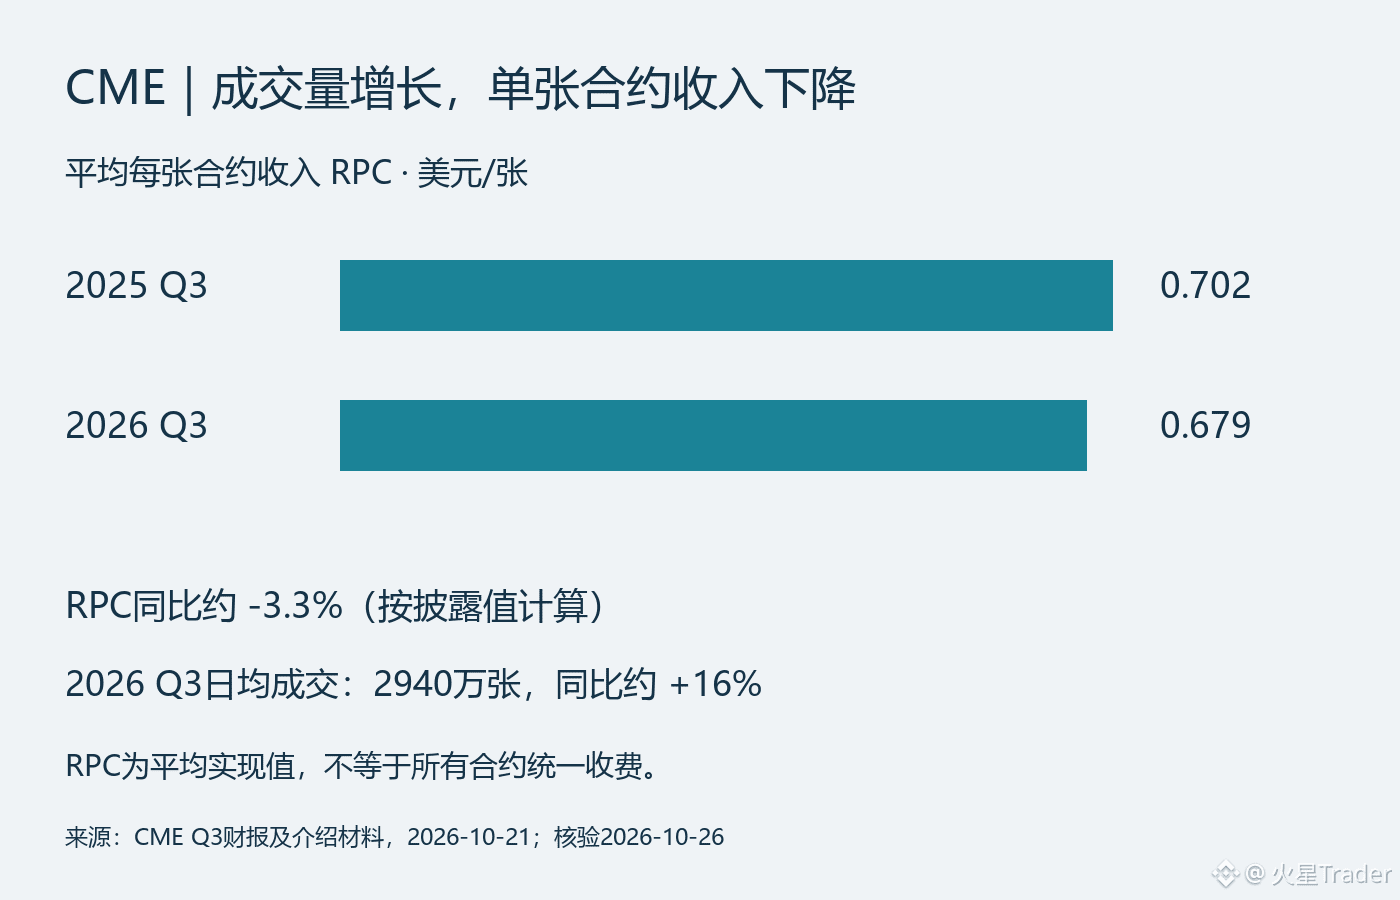
Pada 21 Oktober, perusahaan mengumumkan bahwa volume harian rata-rata Q3 mencapai 29,4 juta kontrak, rekor tertinggi untuk kuartal ketiga sepanjang sejarah, naik sekitar 16% dibandingkan tahun lalu; pendapatan rata-rata per kontrak, RPC, adalah 0,679 dolar AS, dibandingkan 0,702 dolar AS pada periode yang sama tahun lalu. Berdasarkan dua angka yang diungkapkan ini, RPC turun sekitar 3,3% dibandingkan tahun lalu. Aktivitas perdagangan yang lebih ramai dan pendapatan per kontrak yang lebih rendah dapat terjadi bersamaan; kita tidak bisa hanya memilih salah satu angka lalu menarik kesimpulan.
RPC adalah rata-rata berdasarkan struktur transaksi yang sebenarnya, dan tidak berarti bursa telah menurunkan seluruh biaya pencatatan untuk semua produk. Berbagai kontrak, jenis pelanggan, dan struktur diskon semuanya dapat memengaruhi nilai rata-rata; tanpa rincian lebih lanjut, kita tidak bisa menyalahkan penurunan harga rata-rata sepenuhnya pada persaingan, dan juga tidak bisa berasumsi bahwa semua transaksi tambahan sama berharganya dengan transaksi lama.
Sebagai ilustrasi kasar yang hanya melihat volume dan harga: jika kenaikan volume 16% dikalikan dengan perubahan RPC, 1,16×0,679÷0,702, hasilnya sekitar 1,122, atau kenaikan sekitar 12,2%. Ini bukan proyeksi pendapatan perusahaan, dan juga bukan rekonstruksi tepat atas pertumbuhan pendapatan dalam laporan keuangan; volume harian rata-rata juga harus mempertimbangkan jumlah hari perdagangan, dan pendapatan lain tidak bisa dimasukkan ke dalam perkalian ini. Ini hanya menunjukkan bahwa pertumbuhan volume 16% tidak otomatis berarti pendapatan biaya perdagangan juga naik 16%.
Ada juga sumber pendapatan lain: pendapatan data pasar pada kuartal tersebut mencapai 243 juta dolar AS, naik 20% dibandingkan tahun lalu. Ini menambah dimensi lain bagi analisis, tetapi tidak boleh menjadikan seluruh perusahaan diperlakukan seperti perangkat lunak berlangganan. Perdagangan dan kliring tetap harus dilihat dari aktivitas pasar, sementara bisnis data juga perlu dianalisis secara terpisah dari sisi sumber pertumbuhan dan keberlanjutannya.
Yang paling saya perhatikan adalah berapa banyak pendapatan yang bisa dipertahankan dari transaksi tambahan ke depan. Jika volume tetap kuat dan RPC stabil, ekspansi volume akan lebih mudah terwujud; jika pertumbuhan volume melambat sementara RPC terus turun, maka hanya mengandalkan kata-kata seperti "diuntungkan oleh volatilitas" saja tidak cukup. Di sini yang dibahas adalah operasi perusahaan, bukan berarti saat pasar turun harga sahamnya pasti naik; valuasi dan ekspektasi yang sudah terlanjur diperhitungkan tetap menjadi persoalan lain.
Sumber: CME Q3 2026, diumumkan 2026-10-21; diverifikasi 2026-10-26. RPC dan volume harian rata-rata adalah basis kuartalan; 12,2% adalah contoh perhitungan sederhana dalam teks, bukan panduan perusahaan.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57