

Tokenisasi institusional terus berkembang. Namun, penerbitan, adopsi, dan likuiditas adalah tiga hal yang sangat berbeda.
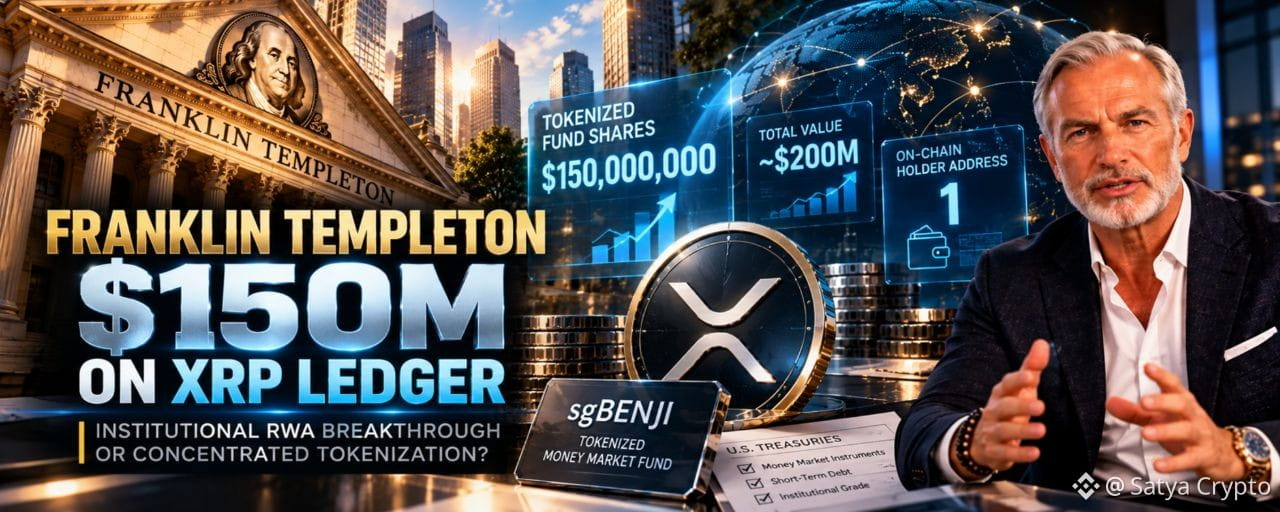
Franklin Templeton telah menambahkan sekitar $150 juta saham dana pasar uang yang ditokenisasi ke XRP Ledger (XRPL).
Ini bukan sekadar usulan kemitraan blockchain lainnya. Penerbitannya sudah tercatat secara on-chain.
Setelah transaksi tersebut, hampir 193 juta saham sgBENJI tercatat di XRPL, dengan nilai estimasi sekitar $200 juta berdasarkan harga saham $1,039 yang tercatat dalam transfer.
Bagi industri aset dunia nyata (RWA), ini merupakan kemajuan yang berarti.
Namun, ada satu detail yang perlu dicermati lebih lanjut: seluruh saldo XRPL tersimpan di satu dompet.
Apa sebenarnya yang dapat kita simpulkan tentang adopsi institusional?
1. TRANSAKSI DI BALIK BERITA UTAMA
Menurut laporan CoinDesk tertanggal 24 Oktober, ekspansi terbaru mencakup dua penerimaan setoran tunai, masing-masing sekitar $75 juta.
Dua kelompok terkait yang masing-masing terdiri atas sedikit lebih dari 72,18 juta saham sgBENJI kemudian diterbitkan.
Hasilnya:
Setoran baru: sekitar $150 juta.
Saham yang baru dicatat: sekitar 144,37 juta.
Total saldo XRPL: sekitar 192,7 juta saham.
Nilai berdasarkan harga saham tercatat sebesar $1,039: sekitar $200 juta.
Alamat pemegang on-chain: satu.
Saldo meningkat dari sekitar 48 juta saham menjadi hampir 193 juta.
Ini merupakan peningkatan signifikan dalam jumlah saham dana yang tercatat di XRPL.
Namun, angka ini tidak boleh disamakan dengan total nilai semua dana Franklin Templeton yang ditokenisasi di seluruh blockchain.
2. APA SEBENARNYA sgBENJI?
sgBENJI mewakili saham dalam Franklin Templeton OnChain U.S. Dollar Short-Term Money Market Fund yang berdomisili di Singapura.
Dana yang mendasarinya berinvestasi pada utang dolar AS jangka pendek dan instrumen pasar uang, termasuk surat berharga pemerintah, surat utang komersial, dan deposito bank.
Tidak seperti stablecoin dolar konvensional, saham dana mewakili kepentingan investasi yang nilainya dapat berubah.
Struktur dana, daftar pemegang saham, aturan kelayakan, dan dokumen hukum yang berlaku menentukan apa yang dimiliki investor.
Blockchain merupakan bagian dari infrastruktur yang digunakan untuk merepresentasikan dan mengalihkan kepentingan tersebut.
Perbedaan ini penting.
Saham dana yang ditokenisasi tidak serta-merta setara dengan uang tunai, mata uang kripto biasa, atau stablecoin yang dapat ditebus dengan bebas.
3. MENGAPA SATU DOMPET MENJADI PENTING?
Semua saham yang baru diterbitkan dikirim ke alamat penerima yang sama, yang sebelumnya sudah menyimpan saldo XRPL dana tersebut.
CoinDesk juga melaporkan bahwa dompet penerima dan akun penerbit memiliki delapan alamat penanda tangan resmi yang sama, dengan dua tanda tangan diperlukan untuk menyetujui transaksi.
Hal itu mengindikasikan pengaturan operasional yang dikendalikan secara ketat.
Namun, satu dompet publik tidak selalu berarti satu investor.
Kustodian, broker, atau perantara institusional dapat menyimpan aset untuk beberapa klien di baliknya melalui akun omnibus.
Buku besar publik dapat menampilkan saldo dan transfer tanpa mengungkap setiap pemilik manfaat yang tercatat dalam daftar off-chain.
Karena itu, data tersebut menunjukkan adanya konsentrasi kepemilikan on-chain.
Data itu tidak menunjukkan berapa banyak investor di baliknya yang berpartisipasi.
4. PENERBITAN TOKEN TIDAK SAMA DENGAN LIKUIDITAS PASAR
Industri RWA sering merayakan total nilai aset yang ditokenisasi.
Metrik tersebut berguna, tetapi tidak lengkap.
Pertimbangkan lima tahap yang berbeda:
Penerbitan — token yang mewakili aset keuangan dibuat.
Distribusi — aset tersebut sampai ke investor akhir yang memenuhi syarat.
Keteralihan — instrumen tersebut dapat berpindah tangan di antara pemegang yang berwenang.
Likuiditas — pembeli dan penjual dapat melakukan transaksi dalam jumlah berarti dengan harga yang kompetitif.
Penebusan — investor dapat merealisasikan hak kontraktual mereka melalui proses yang telah ditetapkan.
Setiap tahap menciptakan nilai ekonomi yang berbeda.
Saldo on-chain sebesar $200 juta tidak membuktikan adanya pasar sekunder likuid senilai $200 juta.
Pertanyaan sebenarnya mencakup akses perdagangan, ketersediaan pihak lawan transaksi, kedalaman buku pesanan, aturan penyelesaian transaksi, dan biaya transaksi.
5. APA ARTINYA BAGI XRP?
XRPL adalah jaringan tempat saham-saham dana ini dicatat.
Ini merupakan contoh nyata lembaga keuangan yang menggunakan infrastruktur blockchain.
Namun, penerbitan senilai $150 juta itu tidak berarti investor membeli XRP senilai $150 juta.
Token asli XRP memiliki fungsi yang berbeda di dalam jaringan, termasuk untuk biaya transaksi dan persyaratan cadangan tertentu.
Pembelian saham dana dan permintaan XRP di pasar spot bukanlah hal yang dapat dipertukarkan.
Siapa pun yang mengevaluasi prospek pasar XRP sebaiknya membedakan adopsi jaringan dari mekanisme aktual yang menghasilkan permintaan token.
6. STRATEGI INSTITUSIONAL YANG LEBIH LUAS
Kolaborasi Franklin Templeton dengan DBS dan Ripple memberikan konteks tambahan.
Pada September 2025, perusahaan-perusahaan tersebut mengumumkan rencana untuk menjajaki solusi perdagangan dan pinjaman yang menggabungkan saham dana pasar uang yang ditokenisasi dengan stablecoin RLUSD milik Ripple.
Infrastruktur yang diusulkan memungkinkan peserta institusional yang memenuhi syarat untuk berinteraksi dengan produk investasi yang ditokenisasi secara lebih fleksibel.
Peluang jangka panjangnya bukan sekadar menempatkan aset di blockchain.
Peluangnya adalah menciptakan sistem yang memungkinkan aset teregulasi disimpan, dialihkan, dibiayai, dan diselesaikan secara efisien.
Namun, adopsi bergantung pada keberlakuan hukum, pengaturan kustodian, ketersediaan pihak lawan transaksi, akses pasar, dan keandalan operasional.
7. LIMA PERTANYAAN YANG PERLU DIAJUKAN INVESTOR RWA
Sebelum menganggap pengumuman tentang aset yang ditokenisasi sebagai terobosan besar, pertimbangkan hal-hal berikut:
Hak hukum apa yang diberikan oleh token tersebut?
Siapa yang pada akhirnya mengendalikan kustodian dan penyelesaian transaksi?
Berapa banyak pemilik manfaat independen yang dapat diidentifikasi?
Apakah perdagangan di pasar sekunder dalam jumlah berarti benar-benar tersedia?
Bisakah pemegang menebus kepemilikan mereka dengan ketentuan yang jelas?
Peningkatan saldo aset yang ditokenisasi dapat menjadi tanda penting berkembangnya infrastruktur, tetapi belum membuktikan partisipasi investor yang luas.
Kedua pengamatan tersebut bisa sama-sama benar.
KESIMPULAN
Penerbitan terbaru Franklin Templeton di XRPL merupakan perkembangan besar dalam tokenisasi aset institusional.
Catatan transaksi menunjukkan bahwa produk investasi teregulasi semakin banyak direpresentasikan di infrastruktur blockchain publik.
Namun, konsentrasi di satu dompet menyoroti perbedaan penting:
Penerbitan on-chain dapat diukur. Distribusi kepada investor dan likuiditas yang dapat dieksekusi membutuhkan bukti tersendiri.
Tahap adopsi RWA berikutnya akan dinilai bukan hanya dari berapa banyak nilai yang ditokenisasi, tetapi juga dari apa yang benar-benar dapat dilakukan investor dengan aset tersebut.
PERTANYAAN BESAR:
Apakah industri RWA sedang beralih dari eksperimen menuju pasar modal yang berfungsi, atau apakah penerbitan token masih berkembang lebih cepat daripada likuiditas pasar sekunder?
Bagikan pandangan Anda.
Sumber:
CoinDesk — Franklin Templeton Menambahkan Saham Dana Senilai $150 Juta ke XRP Ledger, 24 Oktober 2026.
Franklin Templeton — Franklin OnChain U.S. Dollar Short-Term Money Market Fund, dokumentasi produk Singapura.
Franklin Templeton / DBS / Ripple — Pengumuman Solusi Perdagangan dan Pinjaman, 18 September 2025.
BitChoice | Satya — Riset Independen tentang Kripto & RWA.
Diterbitkan 26 Oktober 2026.
Hanya untuk tujuan edukasi dan informasi. Bukan nasihat keuangan.