Semakin banyak robot bedah terjual, yang lebih penting adalah seberapa banyak dipakai rumah sakit
Saat melihat Intuitive Surgical ISRG, saya lebih memperhatikan apakah volume operasi bisa mengimbangi ekspansi perangkat. Perangkat yang masuk ke rumah sakit hanyalah titik awal dari siklus bisnis; apakah perangkat itu terus digunakan, itulah yang menentukan pendapatan lanjutan dari instrumen, bahan habis pakai, dan sewa. Laporan Q3 ini memang didukung pertumbuhan, tetapi penambahan unit terpasang tidak bisa langsung dianggap sebagai pemasukan satu kali dari penjualan mesin.
Perusahaan mengungkap pada 20 Oktober bahwa untuk kuartal yang berakhir 30 September, volume operasi da Vinci global tumbuh sekitar 14% yoy, volume operasi Ion sekitar 31%, dan keduanya secara gabungan tumbuh sekitar 15%. Di sini 14% dan 31% tidak bisa dirata-ratakan begitu saja: ukuran platform berbeda, sehingga laju gabungannya punya bobot tersendiri. Sejalan dengan itu, pendapatan dari instrumen dan aksesori naik 18% menjadi 1,8 miliar dolar AS, menunjukkan pertumbuhan pendapatan tidak hanya datang dari jalur perangkat.
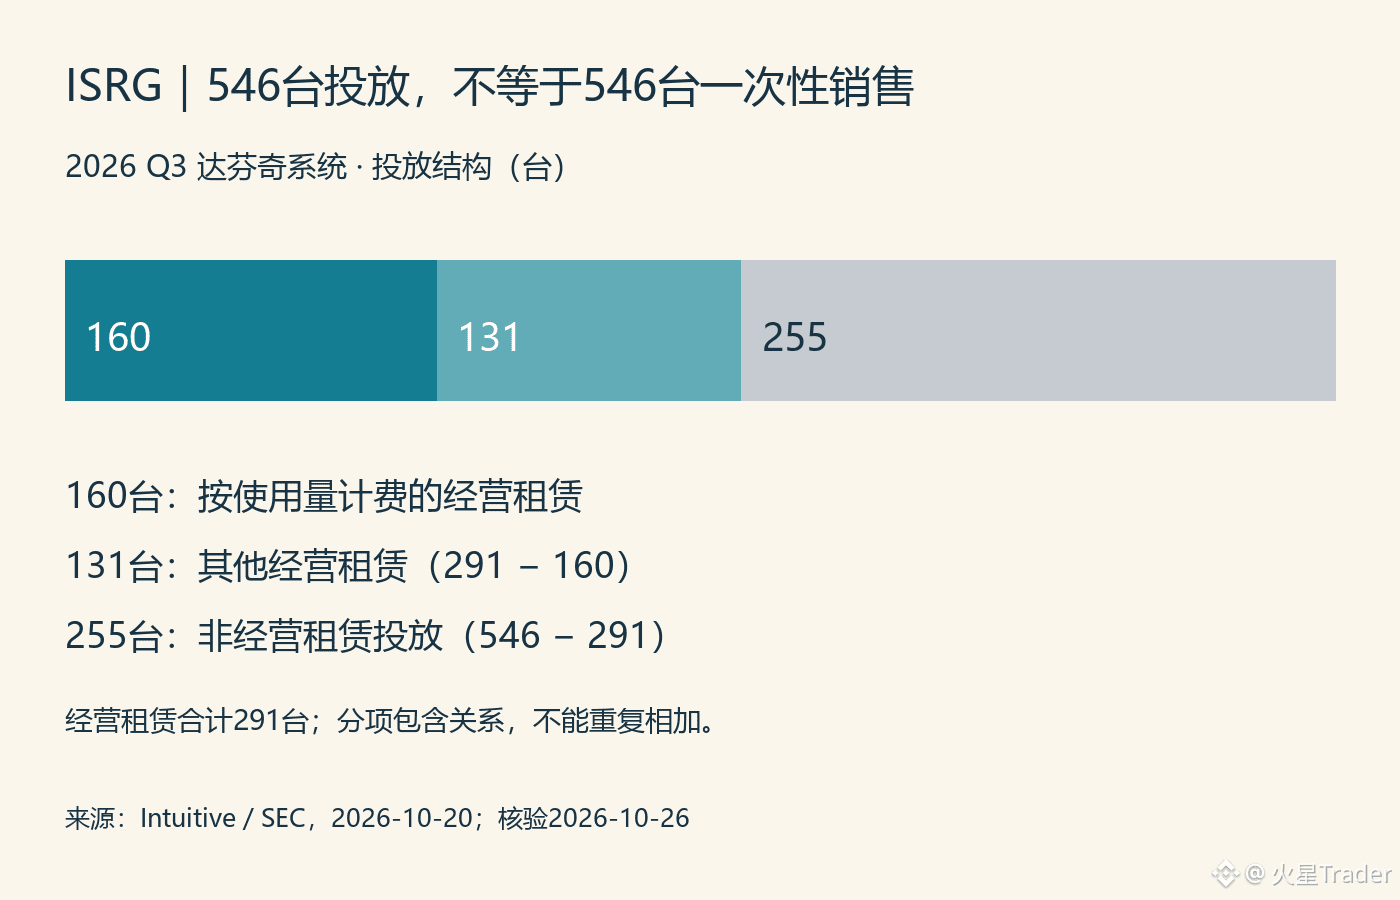
Pada kuartal tersebut, 546 unit sistem da Vinci ditempatkan, 291 di antaranya melalui leasing operasi, dan dari jumlah leasing itu 160 unit ditagihkan berdasarkan penggunaan. Tiga angka ini memiliki hubungan inklusif, bukan tiga kelompok mesin yang saling terpisah. Leasing operasi mencakup lebih dari setengah unit yang ditempatkan, jadi memakai 546 unit dikali harga satuan asumsi untuk memperkirakan pendapatan sistem kuartalan akan salah dalam cara pengakuannya.
Pemahaman saya, leasing membuat jarak antara pemasangan unit dan pengakuan pendapatan menjadi memiliki satu lapisan tambahan, yaitu “pemakaian”. Untuk perangkat yang dibayar per penggunaan, frekuensi penggunaan aktual di rumah sakit justru lebih layak dipantau; tetapi hanya dari total operasi kuartalan dan jumlah unit terpasang di akhir periode, kita tidak bisa menghitung secara presisi utilisasi dari unit yang sama, karena perangkat lama dan baru, waktu penempatan, serta perbedaan platform semuanya perlu dipertimbangkan.
Ini juga menjelaskan mengapa saya tidak ingin sekadar memberi label perusahaan ini sebagai saham tema robot. Permintaan operasi yang berkelanjutan dapat menopang konsumsi instrumen, dan itu adalah keunggulan model bisnisnya; jika ekspansi unit terpasang di masa depan sangat cepat tetapi pertumbuhan operasi dan pendapatan instrumen tidak ikut mengejar, maka perlu dicek apakah perangkat benar-benar masuk ke penggunaan normal. Sebaliknya, jika penempatan perangkat fluktuatif pada satu kuartal, tetapi pemakaian dan pendapatan lanjutan tetap stabil, itu belum tentu berarti permintaan tiba-tiba melemah.
Pada pembaruan berikutnya, saya akan menempatkan penempatan unit, volume operasi, dan pendapatan instrumen dalam satu kerangka, lalu menjelaskan perubahannya dengan struktur leasing. Data saat ini mendukung ekspansi bisnis, tetapi belum cukup untuk menjawab sendiri apakah valuasinya menarik, apalagi menyimpulkan dari pertumbuhan penjualan bahwa harga saham pasti naik.
Sumber: Intuitive Q3 2026, kuartal berakhir 30 September, pengumuman 20 Oktober; diverifikasi pada 26 Oktober. Gambar adalah struktur penempatan pada kuartal tersebut, bukan porsi pendapatan.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm