



Alphabet dan Microsoft melaporkan hasil kuartalan setelah pasar AS tutup pada Rabu, 28 Oktober. Bisnis cloud keduanya tumbuh pesat dan mereka mengeluarkan banyak uang untuk mengimbangi pertumbuhan tersebut. Investor ingin tahu apakah pengeluaran itu mulai terlihat pada laba dan arus kas bebas, atau justru akan terus meningkat lebih cepat daripada hasil yang diperoleh.
Alphabet (Kuartal 3 Tahun Fiskal 2026)
Wall Street memperkirakan pendapatan kuartal ketiga sekitar $127,9 miliar dan laba per saham sebesar $3,03, menurut ulasan Business Insider menjelang laporan laba, yang berarti pertumbuhan pendapatan sekitar 25% dan pertumbuhan EPS sebesar 5,6%. Justin Post dari Bank of America memperkirakan pendapatan setelah dikurangi biaya akuisisi trafik sebesar $111,4 miliar dan EPS GAAP sebesar $3,07, lebih tinggi daripada estimasi sebanding konsensus Wall Street, yaitu $111,0 miliar dan $2,98. Kedua angka pendapatan tersebut menggunakan dasar yang berbeda. Angka perkiraan Post tidak mencakup biaya akuisisi trafik; angka $127,9 miliar sesuai dengan total pendapatan.
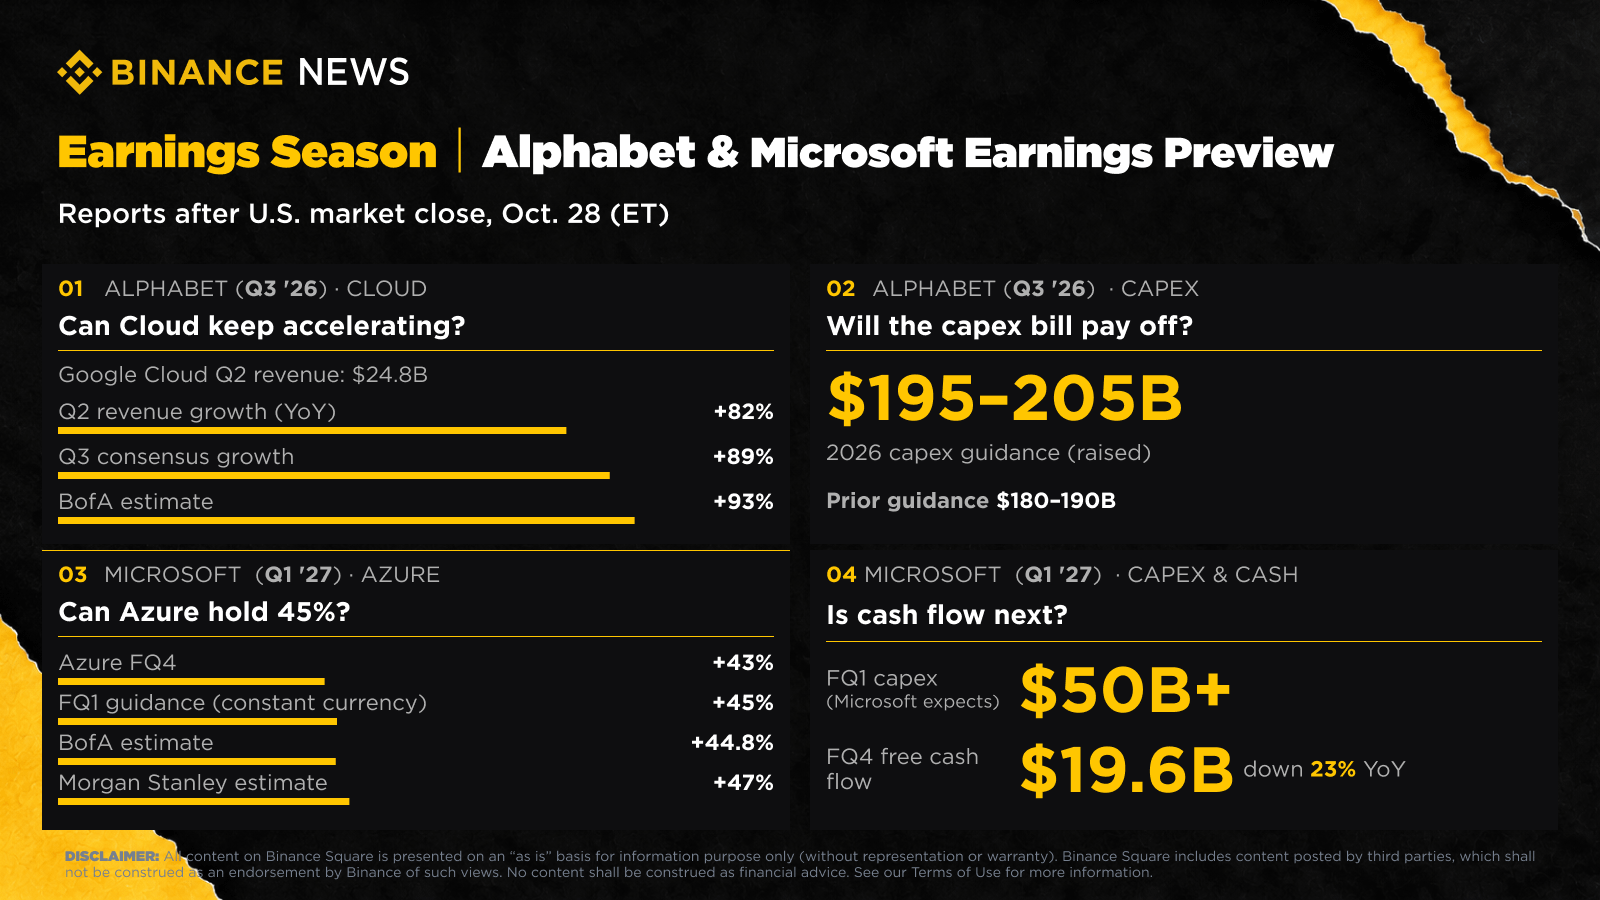
Bank of America melihat potensi kenaikan terbesar pada Google Cloud. Bank tersebut memperkirakan unit ini tumbuh sekitar 93% pada kuartal ketiga, dibandingkan konsensus 89%, dengan mengacu pada penambahan kapasitas dan peningkatan penjualan Tensor Processing Unit (TPU). Pendapatan Cloud naik 82% menjadi $24,8 miliar pada kuartal kedua. Andrew Boone dari Citizens juga memperkirakan hasil Cloud akan melampaui ekspektasi, didorong oleh harga dan tingkat pemanfaatan.
Untuk Search, Bank of America memperkirakan pertumbuhan sekitar 15%, sejalan dengan konsensus pasar, meskipun hasil pengecekannya mengindikasikan sedikit perlambatan. Boone lebih berhati-hati. Ia menyebut bisnis Search "makin perlu disikapi dengan hati-hati" karena persaingan dari agen AI meningkat, dan memperkirakan perbandingannya akan sulit. Ia juga melihat YouTube sebagai faktor yang sulit diprediksi, dengan dorongan iklan Piala Dunia yang memudar dan belanja iklan pemilu paruh waktu yang mulai meningkat.
Bank of America memperkirakan belanja modal Alphabet pada 2026 akan mencapai sekitar $200 miliar, dibandingkan angka konsensus pasar sebesar $202 miliar, lalu sekitar $300 miliar pada 2027, dengan risiko yang condong ke atas. Bank itu memperkirakan biaya operasional sebesar $33,5 miliar, di bawah konsensus pasar $34,3 miliar, serta depresiasi dan amortisasi sebesar $8,0 miliar dibandingkan $8,9 miliar. Depresiasi yang lebih tinggi merupakan biaya pembangunan infrastruktur, dan dapat menekan EPS meskipun pendapatan melampaui ekspektasi.
Boone memperkirakan saham akan lebih bereaksi terhadap komentar manajemen daripada angka-angkanya, karena kekhawatiran tentang Search. Dalam panggilan konferensi, Bank of America akan mencermati volume pencarian, kemungkinan peluncuran agen konsumen, dan data penjualan TPU, yang disebutnya sebagai salah satu skenario utama potensi kenaikan pada 2027.
Microsoft (Q1 TA 2027)
Konsensus FactSet memperkirakan EPS yang disesuaikan sebesar $4,71 dengan pendapatan $90,63 miliar pada kuartal pertama tahun fiskal 2027. Angka tersebut berarti pertumbuhan laba sekitar 14% dan penjualan 16,7%, serta menjadi pertumbuhan laba paling lambat dalam hampir dua tahun.
Azure, angka yang paling mungkin menggerakkan saham, diproyeksikan tumbuh sekitar 45% dalam mata uang konstan, naik dari 43% pada kuartal sebelumnya. Microsoft mengatakan pertumbuhan seharusnya terus meningkat sepanjang paruh pertama tahun fiskal. Tal Liani dari Bank of America memperkirakan pertumbuhan 44,8%, atau pendapatan Azure sekitar $32,3 miliar, sejalan dengan estimasi konsensus pasar. Adam Wood dari Morgan Stanley memperkirakan angka yang lebih tinggi, sekitar 47%.
Microsoft mengatakan belanja modal pada kuartal ini akan melampaui $50 miliar, lebih dari dua kali lipat sekitar $19 miliar pada tahun sebelumnya. Liani memperkirakan angkanya sebesar $50,8 miliar, termasuk sewa pembiayaan, naik 24% dari kuartal sebelumnya. Ia memperkirakan belanja untuk keseluruhan tahun fiskal 2027 mencapai $220,7 miliar, naik 51,9%. Pada Juli, Microsoft menurunkan panduan belanja modal untuk tahun kalender 2026 menjadi sekitar $175 miliar, dari sekitar $190 miliar yang diproyeksikan pada April.
CFO Amy Hood mengaitkan penurunan tersebut dengan cara penghitungan sewa pusat data di masa depan. Mulai tahun fiskal 2027, Microsoft memperpanjang estimasi masa manfaat pusat data dan gedung kantornya dari 15 menjadi 25 tahun. Perubahan ini mengalihkan lebih banyak sewa di masa depan ke dalam sewa operasi, yang tidak termasuk dalam belanja modal. "Di luar dampak perubahan masa manfaat ini, ekspektasi investasi belanja modal kami untuk tahun kalender 2026 tetap tidak berubah," kata Hood. Jadi, penurunan $15 miliar itu merupakan reklasifikasi, bukan pemangkasan belanja yang direncanakan.
Arus kas bebas turun 23% menjadi $19,6 miliar pada kuartal keempat, saat belanja modal mencapai $41 miliar. Manajemen memperkirakan arus kas bebas akan tetap positif pada tahun fiskal 2027. Tumpukan pesanan komersial mencapai $678 miliar, naik 84%, dan jumlah lisensi berbayar Microsoft 365 Copilot melampaui 30 juta, dengan penambahan bersih jumlah lisensi lebih dari dua kali lipat secara berurutan.
Liani memperkirakan pertumbuhan stabil di kisaran belasan persen selama tiga tahun ke depan, dengan tekanan margin tertentu akibat pergeseran ke Azure dan Microsoft 365, yang sebagian diimbangi oleh pengendalian biaya. Dalam catatan tertanggal 19 Oktober, Wood menulis bahwa sentimen yang membaik dan valuasi yang lebih tinggi telah menaikkan standar ekspektasi. Ia ingin prospek kuartal berikutnya menunjukkan pertumbuhan Azure tetap bertahan saat kapasitas pusat data baru mulai beroperasi.
Saham AI melemah
Saham Meta turun lebih dari 9% pada pekan 19 Oktober setelah perusahaan itu mencatat arus kas bebas negatif untuk pertama kalinya sejak go public. Spread credit default swap lima tahunnya juga mencapai titik tertinggi sepanjang masa, CNBC melaporkan. Nasdaq Composite berada di jalur untuk mengakhiri Oktober dengan penurunan lebih dari 3%. Saham semikonduktor turun lebih dari 15% sepanjang bulan itu.
Menurut Mark Mahaney, yang memimpin tim riset internet Evercore, perusahaan hyperscaler yang melaporkan kinerja pekan depan dapat mengungkapkan kenaikan belanja modal yang signifikan, mungkin hingga $100 miliar. Saham Alphabet turun lebih dari 5% pada pekan itu, sementara Amazon dan Microsoft masing-masing turun sekitar 1%. "Kekhawatiran pasar kini sudah tercermin dalam harga saham," kata Mahaney. Ia mengatakan saham bisa naik jika perusahaan-perusahaan itu menyatakan tidak perlu menghimpun modal atau hanya mengumumkan transaksi ekuitas maupun utang dalam skala terbatas.
Microsoft dan Alphabet melaporkan kinerja pada hari yang sama dengan keputusan kebijakan Federal Reserve. Amazon menyusul pada Kamis, bersamaan dengan data inflasi PCE September; PCE inti diperkirakan naik 3,1% dalam setahun terakhir, dari 3,0%, menurut CNBC.
Peringkat dan target harga
Bank of America kembali menegaskan rekomendasi Beli untuk Alphabet. Boone mempertahankan rekomendasi Beli, tetapi menurunkan target harganya menjadi $450 dari $515 dengan alasan risiko eksekusi dan tekanan pada Search. Business Insider mencatat 23 rekomendasi Beli dan empat Tahan, yang menghasilkan konsensus Beli Kuat, dengan target harga rata-rata $427,16. Sebagian besar alasan optimistis bertumpu pada Cloud, TPU, dan model AI milik perusahaan sendiri.
Microsoft mendapat dukungan serupa. Liani kembali menegaskan rekomendasi Beli dengan target harga $600, dan Wood mempertahankan target $600. Samik Chatterjee dari J.P. Morgan mempertahankan peringkat overweight dan target harga $625, serta mengatakan investor akan berfokus pada Azure, Microsoft 365 Commercial Cloud, dan Copilot. Untuk kedua perusahaan, pertanyaan terbuka adalah apakah angka kuartal berikutnya akan membenarkan belanja modal tersebut.
Goldman Sachs memasukkan keduanya dalam daftar saham teknologi berperingkat Beli yang dinilainya masih memiliki potensi kenaikan menjelang laporan kinerja. Analis perangkat lunaknya, Gabriela Borges, menyebut Microsoft sebagai perusahaan dengan posisi terbaik di antara cakupan perangkat lunak Goldman untuk meraih manfaat dari siklus produk AI yang terus berkembang. Ia menyoroti "ekonomi unit dan imbal hasil atas modal yang diinvestasikan" Azure, serta "fleksibilitas" belanja modal Microsoft. Saham Microsoft naik lebih dari 8% sepanjang tahun hingga 24 Oktober, tetapi kinerjanya tertinggal dari S&P 500, menurut CNBC.
Mengenai Alphabet, Eric Sheridan mengakui kekhawatiran investor tentang pertumbuhan pendapatan Search, belum adanya peluncuran resmi agen konsumen, serta risiko pergeseran perilaku konsumen ke antarmuka berbasis agen. Ia menilai sebagian besar kekhawatiran itu berlebihan. Goldman melihat model AI terdepan Alphabet, Google Cloud, dan aplikasi konsumen sebagai katalis potensial. Saat itu, saham Alphabet hanya naik sekitar 2% sepanjang tahun.
Hal yang perlu dicermati pada Rabu
Untuk Alphabet, investor akan mencermati pertumbuhan dan margin Cloud, komentar tentang penjualan TPU, pertumbuhan Search dibandingkan periode yang lebih kuat, depresiasi dan biaya operasional, serta kemungkinan perubahan panduan belanja modal 2026.
Dalam panggilan konferensi kuartal kedua, manajemen telah menetapkan beberapa tolok ukur perbandingan tersebut. Alphabet menaikkan kisaran belanja modal setahun penuh 2026 menjadi $195 miliar–$205 miliar dari $180 miliar–$190 miliar, dengan alasan kapasitas dapat dikirimkan lebih cepat untuk memenuhi permintaan. Perusahaan juga mengatakan belanja modal akan kembali meningkat signifikan pada 2027. Dengan kurs spot saat ini, CFO memperkirakan dampak negatif valuta asing yang kecil terhadap pendapatan kuartal ketiga, setelah memberikan dampak positif sebesar satu poin pada Q2. Search juga mulai menghadapi perbandingan dengan periode ketika pertumbuhan mulai meningkat pada Q3 2025. Karena kapasitas masih terbatas oleh pasokan, Alphabet berencana lebih mengandalkan kapasitas pihak ketiga pada Q3 sembari membangun kapasitas sendiri. Menurut manajemen, hal ini akan menimbulkan sedikit tekanan margin jangka pendek di Cloud.
Angka Azure Microsoft akan dibandingkan dengan panduan pertumbuhan 45% dalam mata uang konstan yang diberikan perusahaan. Perkiraan Bank of America sebesar 44,8% sejalan dengan estimasi konsensus pasar. Wood memperkirakan sekitar 47% dan ingin prospek kuartal berikutnya menunjukkan pertumbuhan tetap stabil saat kapasitas pusat data baru mulai beroperasi.
Untuk belanja modal, Microsoft mengatakan belanja pada kuartal pertama akan melampaui $50 miliar, lebih dari dua kali lipat dibandingkan tahun sebelumnya. Bank of America memperkirakan $50,8 miliar termasuk sewa pembiayaan. Investor akan membandingkan angka itu dengan prospek tahun kalender 2026 sekitar $175 miliar, turun dari sekitar $190 miliar yang diproyeksikan pada April. Hood mengatakan ekspektasi tidak berubah di luar perubahan masa manfaat, sehingga angka yang dilaporkan dan rencana dasarnya perlu dibaca secara terpisah.
Pada kuartal keempat, arus kas bebas turun 23% menjadi $19,6 miliar; manajemen memperkirakan angka tersebut akan tetap positif pada tahun fiskal 2027. Kewajiban kinerja tersisa komersial naik 84% menjadi $678 miliar. Tumpukan pesanan itu hanya bermanfaat jika dapat dikonversi menjadi pendapatan dengan laju yang membenarkan kapasitas yang menopangnya. Jumlah lisensi berbayar Microsoft 365 Copilot melampaui 30 juta. Borges dari Goldman menyoroti "ekonomi unit dan imbal hasil atas modal yang diinvestasikan" di Azure.