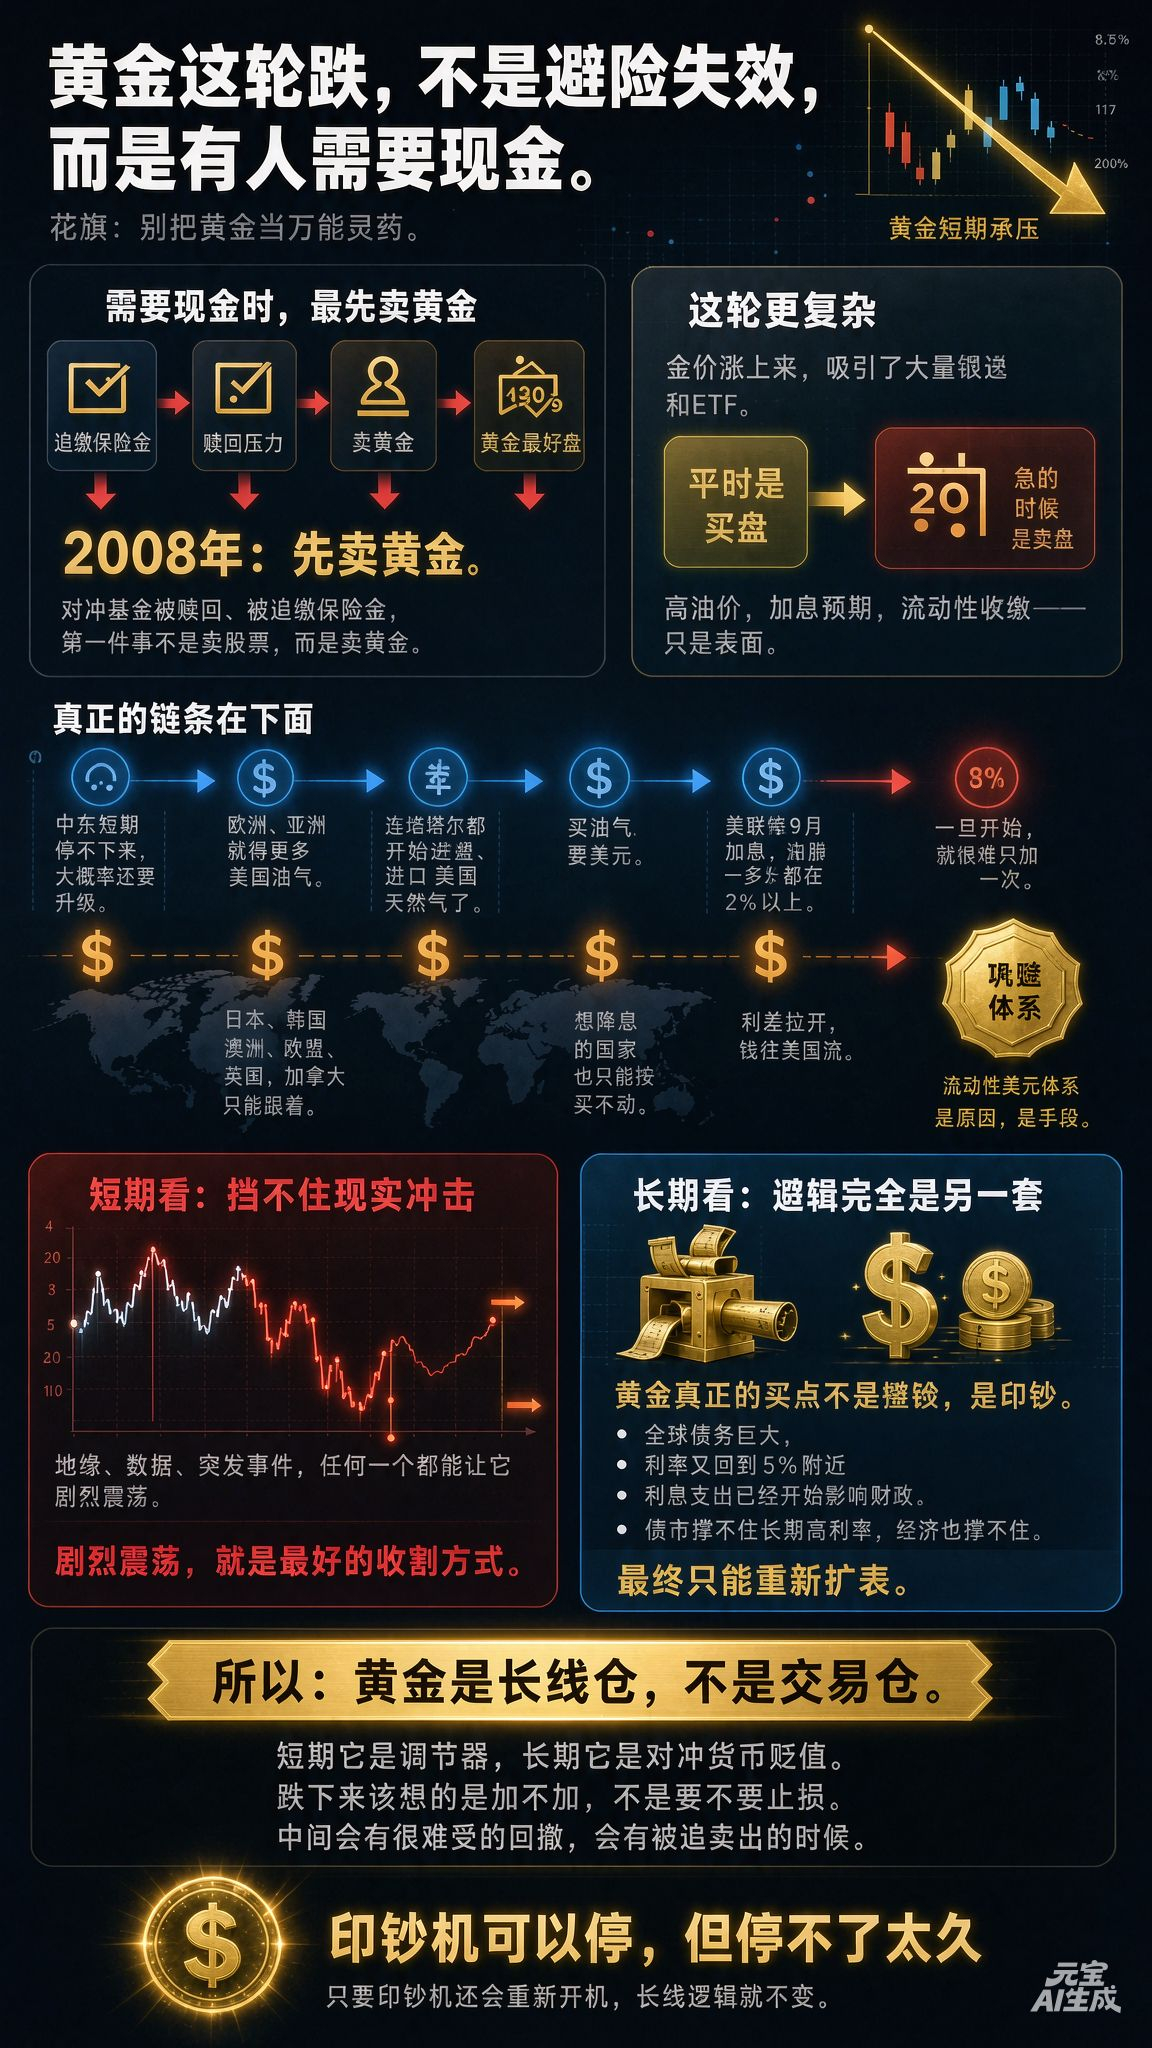
Dalam penurunan harga emas kali ini, banyak orang bilang emas sudah tidak lagi berfungsi sebagai aset lindung nilai?
Bukan begitu. Ada pihak yang butuh uang tunai.
Pertama, jangan menganggap emas sebagai obat mujarab untuk segala masalah.
Saat investor perlu menambah margin atau membutuhkan uang tunai, emas adalah aset yang paling mudah dicairkan.
Begitulah yang terjadi pada 2008. Ketika dana lindung nilai menghadapi penarikan dana dan tuntutan margin, yang pertama mereka jual adalah emas, karena emas paling mudah dijual.
Kali ini situasinya lebih rumit.
Kenaikan harga emas menarik banyak investor ritel dan ETF.
Biasanya mereka menjadi pembeli, tetapi saat keadaan mendesak, mereka justru menjadi penjual.
Harga minyak yang tinggi, ekspektasi kenaikan suku bunga, dan pengetatan likuiditas—semua itu hanya gejala di permukaan.
Rantai penyebab yang sebenarnya ada di bawahnya.
Konflik di Timur Tengah kemungkinan tidak akan mereda dalam waktu dekat, bahkan besar kemungkinan akan meningkat. Eropa dan Asia pun harus membeli lebih banyak minyak dan gas dari AS. Bahkan Qatar mulai mengimpor gas alam dari AS. Untuk membeli minyak dan gas, dibutuhkan dolar.
Pada September, Fed menaikkan suku bunga. Inflasi sudah berada di atas 2% selama lebih dari setahun.
Begitu dimulai, kenaikan suku bunga jarang berhenti hanya setelah satu kali.
Saat Fed menaikkan suku bunga, Jepang, Korea Selatan, Australia, Uni Eropa, Inggris, dan Kanada hanya bisa mengikuti;
negara-negara yang ingin memangkas suku bunga juga hanya bisa menahan diri.
Selisih suku bunga melebar, dan modal mengalir ke AS.
Kedua hal ini mengarah pada tujuan yang sama: memperkuat sistem dolar.
Pengetatan likuiditas bukanlah penyebab, melainkan alat.
Karena itu, posisi emas saat ini memang serba sulit.
Dalam jangka pendek, emas tak mampu menahan guncangan kenyataan. Geopolitik, data ekonomi, atau peristiwa tak terduga—apa pun bisa membuat harganya bergejolak hebat. Dan gejolak hebat adalah cara terbaik untuk mengeruk keuntungan dari para investor.
Namun, dalam jangka panjang, logikanya sama sekali berbeda.
Alasan sebenarnya untuk membeli emas bukanlah lindung nilai, melainkan pencetakan uang.
Saat ini, utang global sudah sebesar ini, sementara suku bunga kembali mendekati 5%. Beban pembayaran bunga mulai memengaruhi anggaran pemerintah. Pasar obligasi tak sanggup menahan suku bunga tinggi dalam jangka panjang, dan ekonomi pun tak sanggup menanggungnya.
Jika sampai ke tahap itu, hanya ada satu jalan keluar: kembali memperbesar neraca.
Jadi, persoalan pelonggaran kuantitatif bukan apakah itu akan terjadi, melainkan kapan.
Itulah mengapa saya selalu bilang bahwa emas adalah investasi jangka panjang, bukan aset untuk diperdagangkan.
Dalam jangka pendek, emas berfungsi sebagai penyeimbang. Dalam jangka panjang, emas menjadi lindung nilai terhadap depresiasi mata uang. Saat harganya turun, yang perlu dipikirkan adalah apakah akan menambah posisi, bukan apakah harus memasang stop-loss.
Di sepanjang perjalanan, akan ada koreksi yang terasa berat dan masa-masa ketika orang terpaksa menjual. Namun, selama mesin pencetak uang akan dinyalakan kembali, logika investasi jangka panjang tetap sama.
Mesin pencetak uang bisa berhenti, tetapi tak akan bisa berhenti terlalu lama.
$XAU
#黄金