矿企不挖BTC、改做AI,你会把它理解成“连矿工都不看好币价了”吗?我更愿意先看:谁在为那块地和那份电力付钱。
广场9月一篇报道提到,BTC回升也未必能让转AI的矿企回头。拿Core Scientific来说,我偏向“换客户”这个解释。
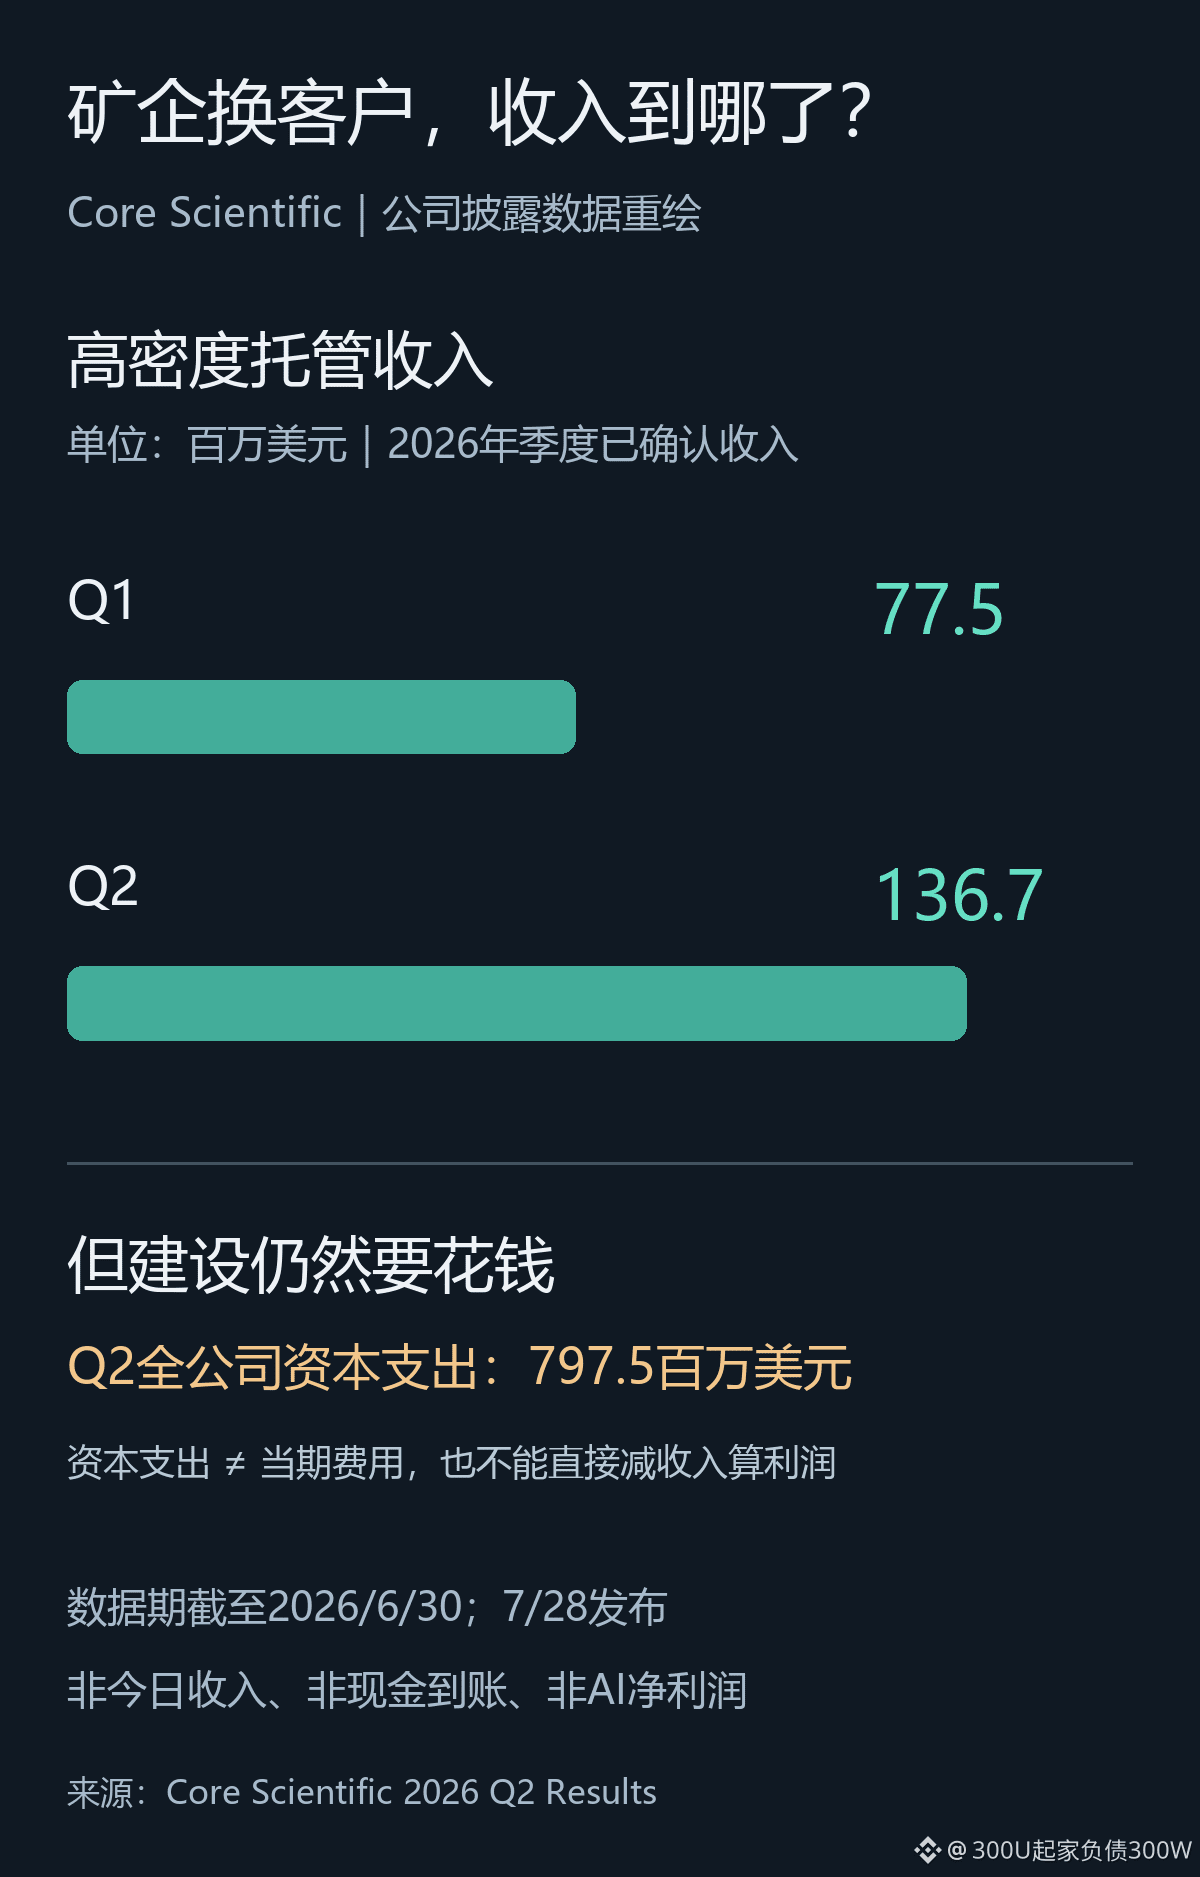
它给CoreWeave签的约590MW,是合同容量;7月中旬这条合作已计费的超过430MW,不能把两者画等号。更有说服力的是收入:2026年Q2高密度托管收入1.367亿美元,Q1是7750万美元。它已经开始向新客户收费,不只是在给矿场贴AI标签。
但“AI客户买单”也不等于改造免费。合同里,部分CoreWeave垫付的建设款要抵后续托管费;额外70MW扩建的壳体等资本开支,还有公司自己承担的1.04亿美元。全公司Q2资本支出是7.975亿美元,不能拿合同年限内超100亿美元的潜在收入,讲成今天已经赚到。
所以我不会仅凭矿企转型,就给BTC贴利空标签;也不会因为它叫矿企,就默认买这只股票等于买了加杠杆的BTC。它越来越需要交付机房、让客户持续付费,股东押的东西正在变。
11月5日公司计划发财报,我更关心已计费容量和托管收入能否继续兑现。如果客户取消或拖欠、机房改完却不能开单,我会下调“换到更好客户”的判断。只涨币价,回答不了这笔生意。
原帖:币安广场Binance News,9/16,367112481031088。核对:Core Scientific 7/28 Q2披露及10/15财报日程;图为旧期财报数据重绘。$BTC