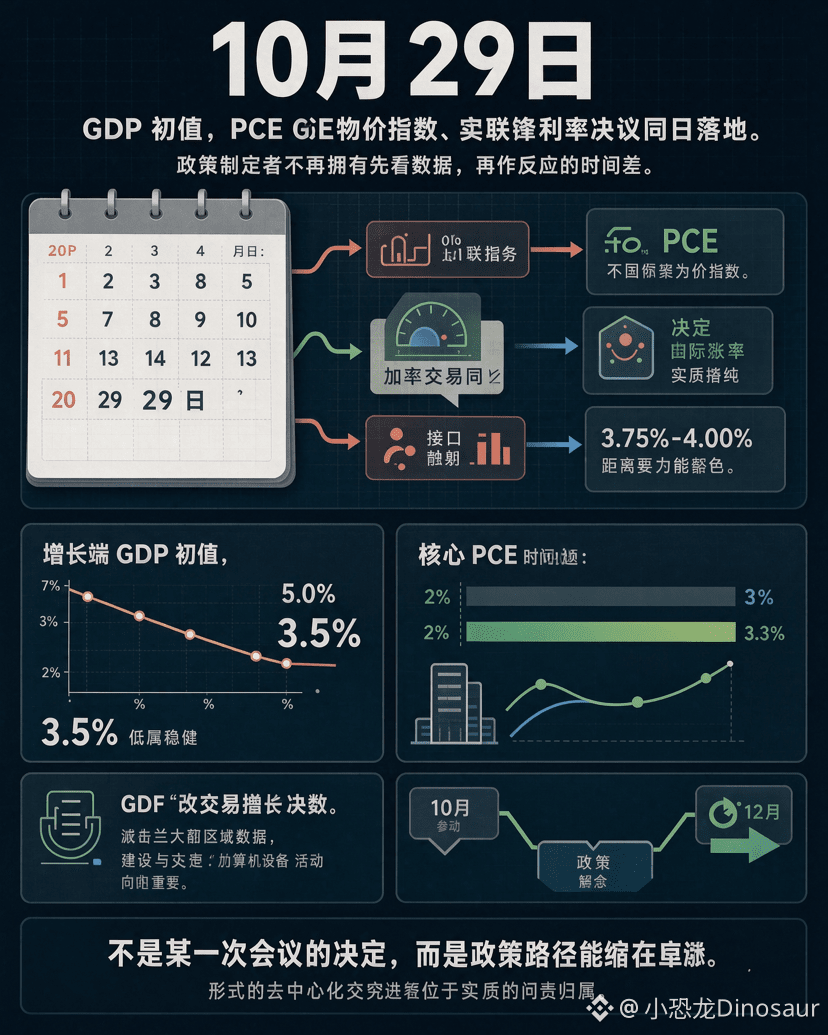

#美国下周将公布Q3GDP和9月PCE Pada Kamis depan (29 Oktober), estimasi awal PDB AS kuartal III dan indeks harga PCE September akan dirilis pada hari yang sama, sementara keputusan suku bunga Federal Reserve dijadwalkan tepat pada dini hari. Tiga peristiwa menumpuk di halaman kalender yang sama, dan itu sendiri merupakan sebuah sinyal: para pembuat kebijakan tak lagi punya jeda untuk “melihat data lebih dulu, lalu bereaksi”.
Pertama, sisi pertumbuhan. Pelacakan model GDPNow Federal Reserve Atlanta terhadap laju pertumbuhan kuartal III telah direvisi turun dari 5,0% pada akhir Juli menjadi 3,5% pada 20 Oktober, angka terendah sejak pelacakan dimulai. Penyebab utama revisi turun ini bukanlah anjloknya konsumsi, melainkan penurunan serentak pada investasi swasta, belanja pemerintah, dan ekspor neto. Angka 3,5% masih tergolong solid, tetapi arahnya lebih penting daripada levelnya: momentum pertumbuhan mulai kehilangan tenaga dibandingkan paruh pertama tahun ini.
Berikutnya, sisi inflasi. Perkiraan inflasi inti PCE tahunan berkisar di sekitar 3,3%, tidak berubah dari Juli dan masih terpaut cukup jauh dari target 2%. Yang lebih pelik adalah komposisi inflasinya: kenaikan harga komponen dan peralatan komputer akibat pembangunan pusat data AI kini menjadi sumber tekanan baru di luar kerangka siklus tradisional. Model Federal Reserve New York mengaitkan sebagian pertumbuhan kuartal III yang melampaui perkiraan dengan lonjakan investasi AI, sementara kekuatan yang sama justru menciptakan kekakuan harga baru.
Alhasil, terbentuk kombinasi yang suam-suam kuku, tetapi cukup untuk membekukan pemangkasan suku bunga: PDB belum cukup lemah untuk menandakan resesi, sementara PCE belum cukup turun untuk mengubah arah kebijakan. Pada September, Federal Reserve telah menaikkan suku bunga menjadi 3,75%-4,00%, dan dot plot mengisyaratkan kemungkinan satu langkah lagi tahun ini. Ekspektasi pasar bahwa suku bunga akan tetap ditahan pada Oktober kian menguat, tetapi ketidakpastian untuk Desember belum sirna. Yang benar-benar menyempit bukanlah ruang untuk mengambil keputusan pada satu rapat tertentu, melainkan kejelasan arah kebijakan: ketika pertumbuhan melambat, tetapi inflasi tak kunjung melunak, ketergantungan pada data bergeser dari “menunggu informasi lebih lanjut” menjadi “terpaksa memilih di tengah informasi yang belum lengkap”. Rilis serentak Kamis depan hanya akan menyoroti dilema ini.