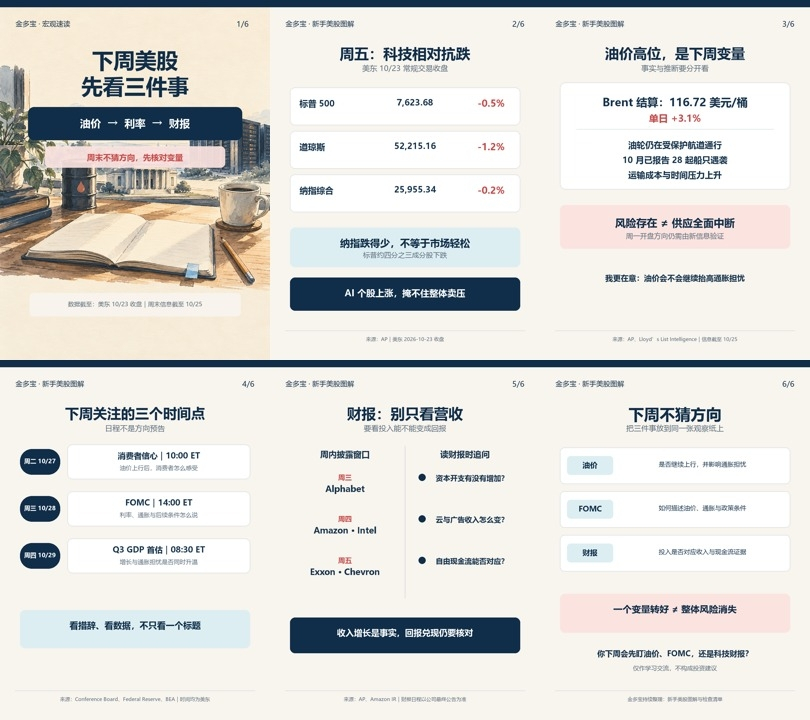
周五的美股标普 500 跌 0.5%,道指跌 1.2%,纳指综合指数跌 0.2%。纳指跌幅反而较小,是因为部分 AI 相关股票上涨:美光 +2.5%、英特尔 +1.7%、微软 +0.7%、AMD +1.7%。
但市场整体并不轻松。标普约四分之三的成分股下跌,Brent 原油结算在 116.72 美元/桶,单日涨 3.1%。油价从 10 月初不足 97 美元一路上来,成本和通胀担忧重新回到交易桌上。
周末外围环境影响,霍尔木兹海峡附近的商船袭击风险仍在。根据 AP 援引的 Lloyd’s List Intelligence,油轮仍在美方保护航道下通行,但 10 月已出现 28 起船只遇袭事件,运输成本与时间压力上升,这个事实说明风险溢价有现实基础。
对科技股来说,油价走高的传导并不只是一句“风险偏好下降”。如果能源与运输成本继续推高通胀,市场会重新审视利率路径;高估值、现金回报还未充分兑现的公司,对这个变化通常更敏感。
下周我会把注意力放在三个时间点:
📌 **10 月 27 日周二,消费者信心**
美国经济咨商会将在 10:00 ET 发布消费者信心。它不能单独决定美股方向,但油价上行阶段,消费者对就业、消费和通胀的感受值得与市场价格一起看。
📌 **10 月 28 日周三,FOMC 决定与发布会**
美联储将在 14:00 ET 发布决定,14:30 ET 举行发布会。重点不只是“加不加息”,还包括它如何描述油价、通胀与后续政策条件。利率变化和科技股表现并非一一对应,周五就是一个提醒:纳指相对抗跌,并不表示压力已经解除。
📌 **10 月 29 日周四,GDP 首估与科技财报**
美国商务部将在 08:30 ET 发布 Q3 GDP 首估;同周 Alphabet、Amazon、Intel 等公司的财报也会把问题拉回最朴素的一点:AI 的资本开支、云业务收入和现金流,能不能对得上。
我自己的周末笔记只有一句:先看油价会不会继续抬高通胀担忧,再看 FOMC 怎么说,最后看财报是否给出“投入能变成回报”的证据。
如果下周油价继续上行、收益率也走高,同时财报对现金流的解释又偏弱,科技股估值压力可能会增加;反过来,若油价风险没有继续扩大、政策沟通平稳,且财报能拿出更清晰的收入与现金流证据,市场才会得到更多缓冲。它们都是观察条件,不是预测。
你看下周美股时,会先盯油价、FOMC,还是科技财报?你最想弄明白它们之间哪一层呢?