Coca-Cola Q2: Penjualan Tumbuh, Kombinasi Harga di Asia Masih Jadi Beban
Hingga 25 Oktober, laporan keuangan terbaru Coca-Cola bukan Q3, melainkan Q2 yang diumumkan pada 28 Juli; Q3 baru akan dirilis sebelum pembukaan bursa AS pada 27 Oktober. Yang perlu dicermati sekarang bukan label “saham defensif”, melainkan apakah pertumbuhan volume bisa berubah menjadi kualitas pendapatan yang lebih seimbang.
Data Q2 yang telah diumumkan menunjukkan volume kasus global perusahaan naik 5% YoY, pendapatan bersih naik 7% menjadi US$13,4 miliar, dan pendapatan organik naik 6%; kontribusi harga/kombinasi sebesar 2%, sementara penjualan konsentrat menyumbang 4%. Laba per saham yang sebanding berada di US$0,97, naik 11% YoY, dengan margin laba operasional yang sebanding 35,6%, dibanding 34,7% pada periode yang sama tahun lalu. Perusahaan menyatakan bahwa pada kuartal tersebut, mereka mencatat kenaikan pangsa nilai di seluruh kategori minuman siap minum non-alkohol.
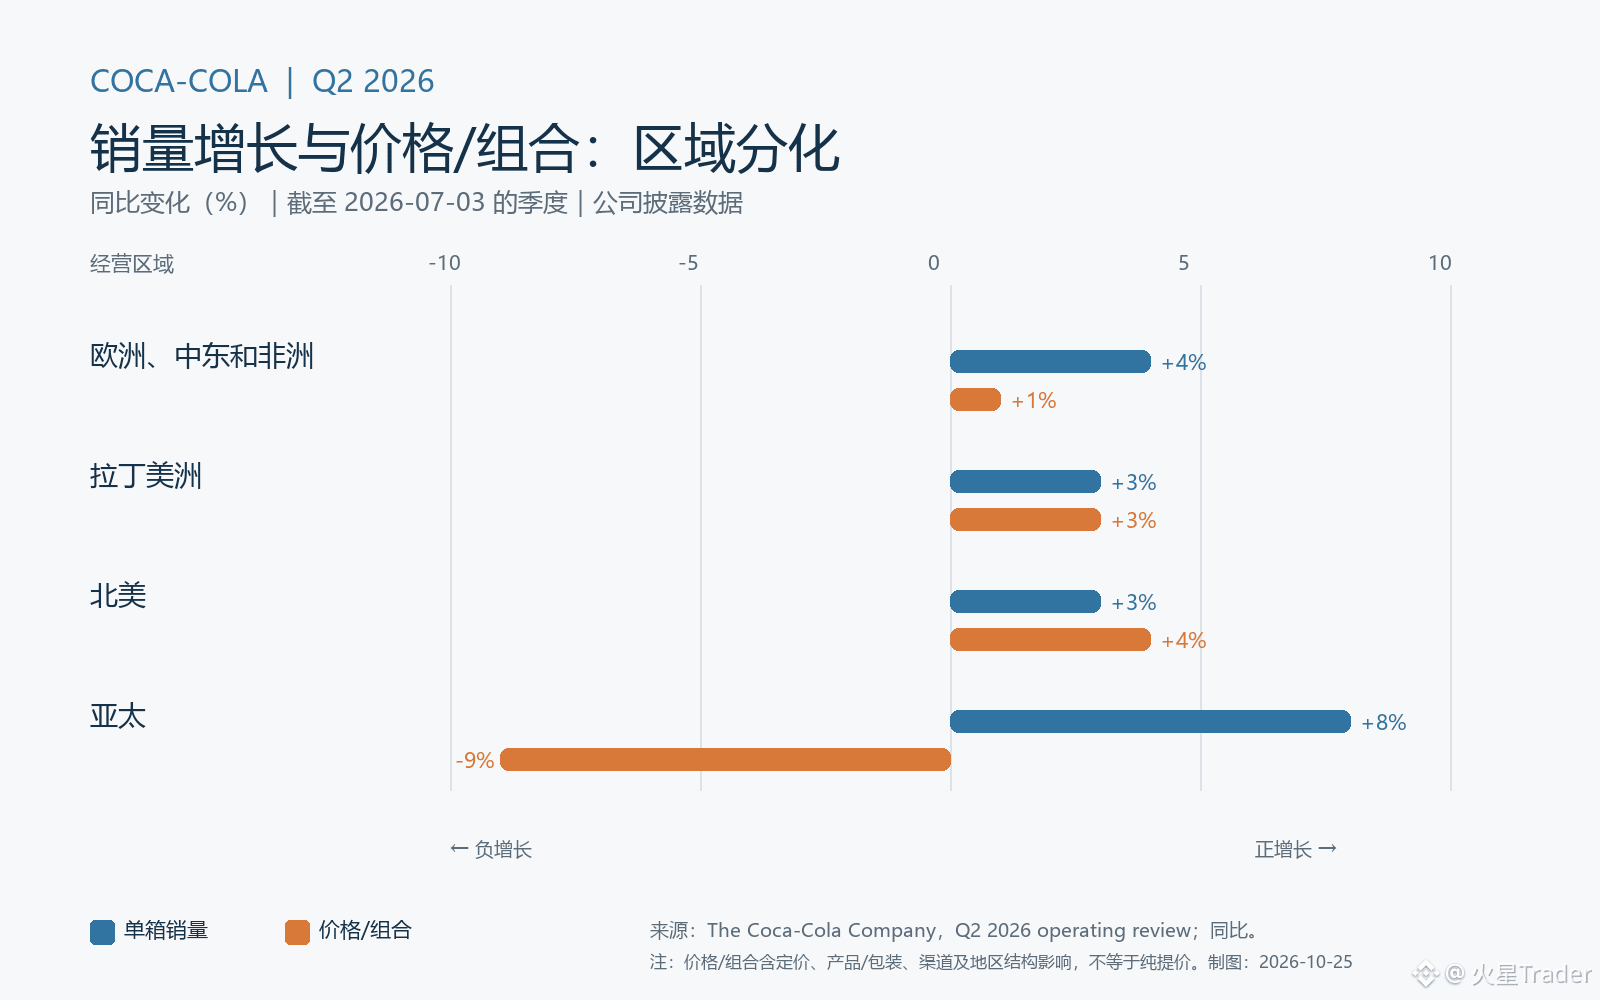
Data per wilayah menunjukkan kontras yang jelas: volume kasus di Asia Pasifik tumbuh 8%, tetapi harga/kombinasi turun 9%. Perusahaan menjelaskan ini terutama berasal dari kombinasi produk yang kurang menguntungkan dan langkah keterjangkauan, serta hilangnya pangsa nilai di India; di Amerika Utara, volume naik 3% dan harga/kombinasi naik 4%, sedangkan di Amerika Latin keduanya naik 3%. Ini menunjukkan bahwa pertumbuhan bukan hanya soal berapa banyak kasus yang terjual, tetapi juga produk apa, di pasar mana, dan pada kisaran harga berapa. Di Asia, kombinasi yang lebih terjangkau dipakai untuk mengejar volume; dalam jangka pendek ini bisa menjaga jangkauan konsumen, tetapi berpotensi mengencerkan pendapatan per kasus. Ini adalah interpretasi atas data regional, bukan proyeksi laba yang dikeluarkan perusahaan.
Menurut penilaian saya, Q2 membuktikan bahwa merek, kanal distribusi, dan produk baru masih mampu mendorong penjualan, tetapi ruang untuk “pertumbuhan lewat kenaikan harga” tidak merata. Perusahaan menyebut inovasi turut berkontribusi pada pertumbuhan volume, dan margin laba sebanding yang membaik didukung oleh pertumbuhan organik, penurunan biaya, serta angin positif dari kurs; di saat yang sama, biaya bahan baku yang lebih tinggi dan peningkatan belanja pemasaran tetap menjadi penahan. Karena itu, perbaikan margin kuartal ini tidak bisa begitu saja diekstrapolasi menjadi ekspansi berkelanjutan.
Pembaruan Q3 pada 27 Oktober akan menjadi titik verifikasi berikutnya: apakah volume global terus berlanjut, apakah tekanan negatif pada harga/kombinasi di Asia menyempit, dan apakah prospek tahunan perusahaan akan direvisi lagi. Jika volume tetap kuat tetapi selisih harga memburuk, pasar perlu menilai apakah ini sekadar strategi keterjangkauan sementara atau tanda melemahnya struktur pertumbuhan; sebelum hasil diumumkan, angka Q3 masih belum diketahui.
Sumber: kuartal hingga 2026-07-03, pengumuman 2026-07-28; verifikasi 2026-10-25. Harga/kombinasi tidak sama dengan kenaikan harga murni.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release