🌏 UANG DIGITAL SEDANG MEMBANGUN “JALUR” LINTAS BATAS
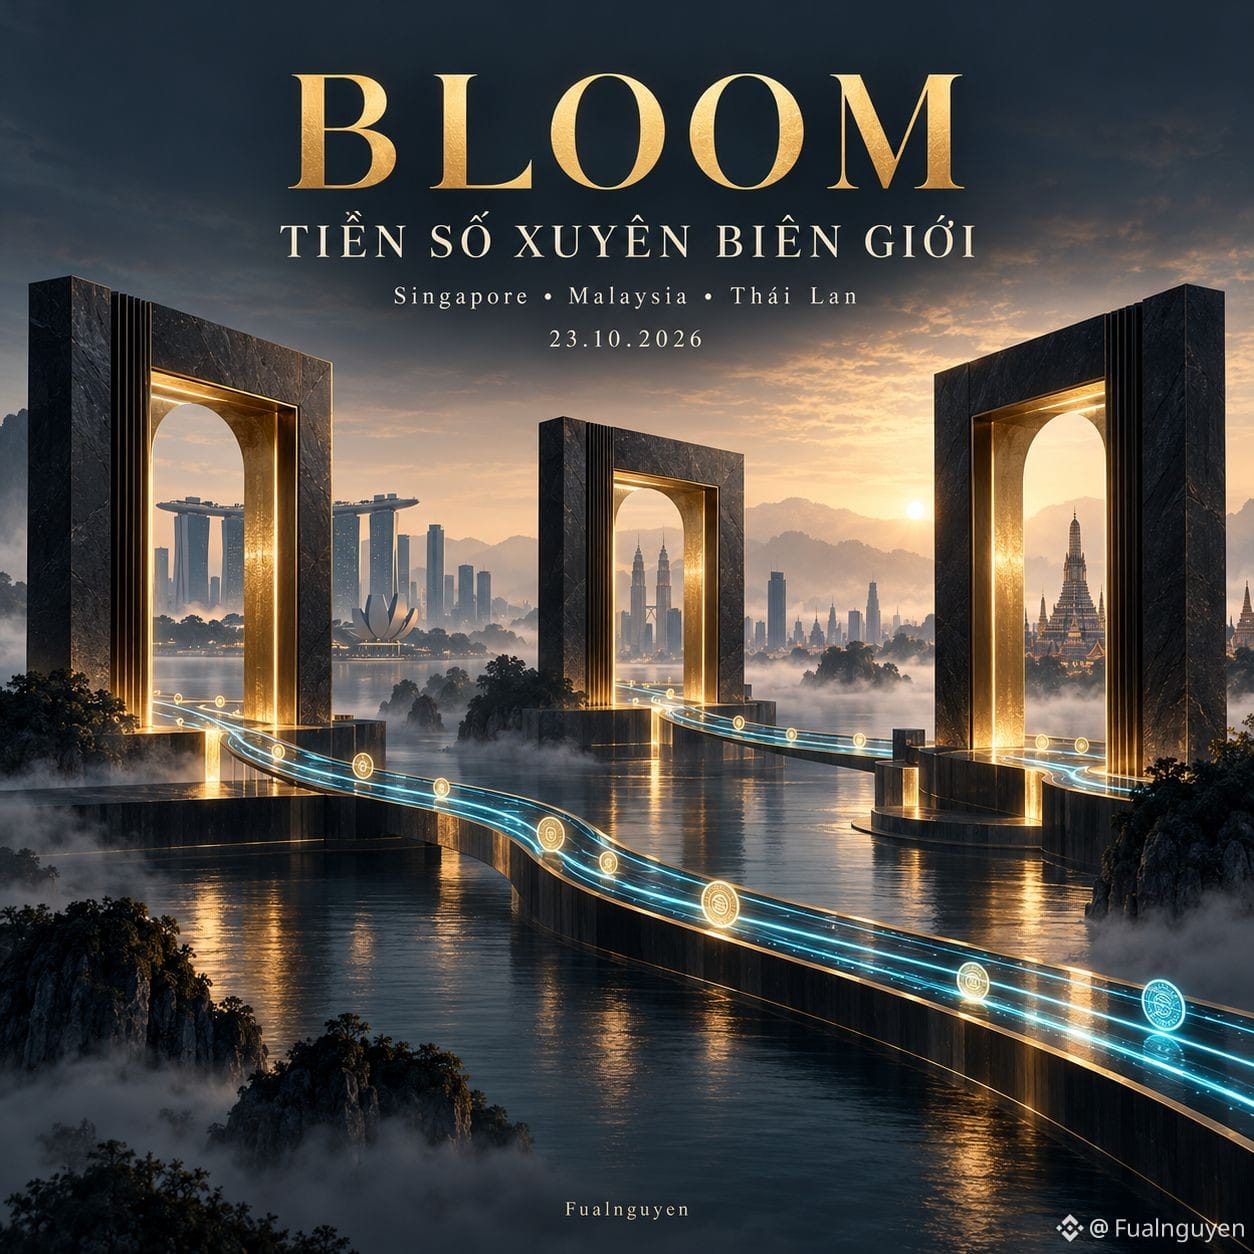
Pada 23/10, MAS mengumumkan bahwa bank sentral Malaysia dan Thailand bergabung dengan BLOOM bersama Singapura. Fokusnya adalah bagaimana berbagai institusi menerima, menukar, dan melakukan pembayaran menggunakan beragam bentuk uang digital di berbagai pasar.
BLOOM mencakup deposito bank yang ditokenisasi serta stablecoin yang memenuhi persyaratan regulasi. Visa, Mastercard, Ripple, dan World Bank Group juga termasuk dalam kelompok peserta yang diperluas.
Tiga persoalan utama:
• Bagaimana institusi di berbagai negara menerima pembayaran dan menyelesaikan transaksi?
• Bagaimana jaringan yang berbeda saling terhubung?
• Bagaimana pemeriksaan identitas, penyaringan sanksi, dan batas transaksi diintegrasikan?
Yang saya perhatikan adalah kesenjangan antara “token bisa ditransfer” dan “pembayaran benar-benar bisa dilakukan”.
Transfer token yang cepat saja tidak cukup. Bank juga harus menyepakati tanggung jawab, prosedur operasional, dan kepatuhan. BLOOM sedang menangani mata rantai inilah.
Jika kerangka kerja bersama berjalan efektif, biaya koneksi antara institusi dan pasar dapat berkurang. Ini adalah arah perkembangan stablecoin dan tokenisasi yang patut dicermati, bukan berarti pendapatan atau volume pembayaran sudah terjamin.
Bagi investor, saya akan mengamati apakah uji coba beralih ke operasional nyata, jumlah transaksi sesungguhnya, dan mekanisme penciptaan nilai untuk setiap proyek. Keikutsertaan sebuah perusahaan dalam inisiatif ini tidak otomatis membuktikan adanya permintaan untuk token terkait.
Menurut kalian, apakah penerapan pembayaran nyata atau narasi spekulasi yang akan memimpin tahap berikutnya dari kripto? 👀
Sumber: Siaran pers MAS tanggal 23/10/2026 tentang perluasan BLOOM.
Pada 23/10, MAS mengumumkan bahwa bank sentral Malaysia dan Thailand bergabung dengan BLOOM bersama Singapura. Fokusnya adalah bagaimana berbagai institusi menerima, menukar, dan melakukan pembayaran menggunakan beragam bentuk uang digital di berbagai pasar.
BLOOM mencakup deposito bank yang ditokenisasi serta stablecoin yang memenuhi persyaratan regulasi. Visa, Mastercard, Ripple, dan World Bank Group juga termasuk dalam kelompok peserta yang diperluas.
Tiga persoalan utama:
• Bagaimana institusi di berbagai negara menerima pembayaran dan menyelesaikan transaksi?
• Bagaimana jaringan yang berbeda saling terhubung?
• Bagaimana pemeriksaan identitas, penyaringan sanksi, dan batas transaksi diintegrasikan?
Yang saya perhatikan adalah kesenjangan antara “token bisa ditransfer” dan “pembayaran benar-benar bisa dilakukan”.
Transfer token yang cepat saja tidak cukup. Bank juga harus menyepakati tanggung jawab, prosedur operasional, dan kepatuhan. BLOOM sedang menangani mata rantai inilah.
Jika kerangka kerja bersama berjalan efektif, biaya koneksi antara institusi dan pasar dapat berkurang. Ini adalah arah perkembangan stablecoin dan tokenisasi yang patut dicermati, bukan berarti pendapatan atau volume pembayaran sudah terjamin.
Bagi investor, saya akan mengamati apakah uji coba beralih ke operasional nyata, jumlah transaksi sesungguhnya, dan mekanisme penciptaan nilai untuk setiap proyek. Keikutsertaan sebuah perusahaan dalam inisiatif ini tidak otomatis membuktikan adanya permintaan untuk token terkait.
Menurut kalian, apakah penerapan pembayaran nyata atau narasi spekulasi yang akan memimpin tahap berikutnya dari kripto? 👀
Sumber: Siaran pers MAS tanggal 23/10/2026 tentang perluasan BLOOM.