
$BMT $SOPH $GTC
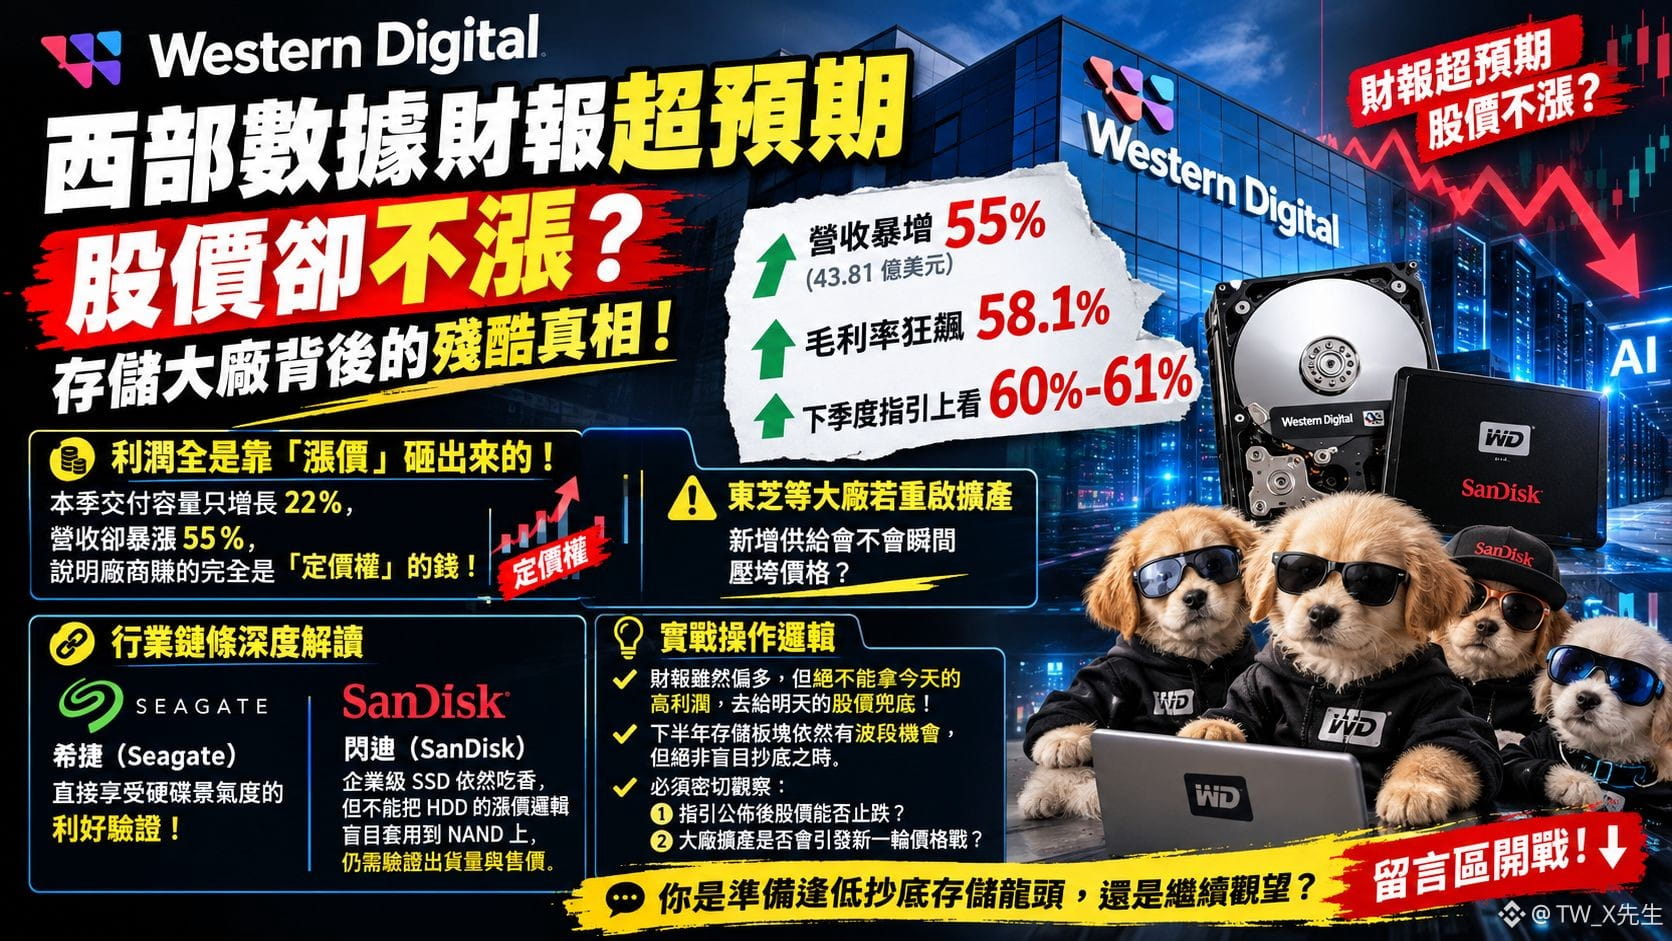
🔥 Laporan keuangan Western Digital melampaui ekspektasi, tetapi harga saham tak naik? Kebenaran pahit di balik raksasa penyimpanan data!
Pendapatan melonjak 55% (US$4,381 miliar), margin kotor meroket hingga 58,1%, bahkan proyeksi kuartal berikutnya langsung mencapai 60%-61%! Laporan keuangan ini tampak luar biasa, tetapi mengapa pasar sama sekali tidak terkesan?
Jawabannya ada pada struktur pertumbuhan dan tarik-menarik pasokan serta permintaan di masa depan:
📊 Seluruh laba didorong oleh «kenaikan harga»! Kapasitas pengiriman kuartal ini hanya tumbuh 22%, sedangkan pendapatan melonjak 55%. Ini menunjukkan bahwa keuntungan produsen sepenuhnya berasal dari «kekuatan menentukan harga»! Permintaan penyimpanan data dari pusat data dan AI saat ini masih sangat kuat, tetapi yang paling dikhawatirkan pasar adalah—jika raksasa seperti Toshiba kembali memperluas kapasitas produksi, apakah tambahan pasokan akan seketika menekan harga?
🎯 Analisis mendalam rantai industri: 🔹 Seagate: langsung menikmati validasi positif dari kondisi bisnis hard disk yang membaik! 🔹 SanDisk: SSD kelas enterprise masih diminati, tetapi logika kenaikan harga HDD tidak bisa begitu saja diterapkan pada NAND; volume pengiriman dan harga jualnya masih perlu dibuktikan.
💡 Strategi praktis: Meski laporan keuangannya cenderung positif, jangan pernah menggunakan laba tinggi hari ini untuk menjamin harga saham esok! Sektor penyimpanan data masih berpeluang mengalami kenaikan bertahap pada paruh kedua tahun ini, tetapi sekarang bukan saatnya membeli secara membabi buta ketika harga turun. Wajib cermati: apakah harga saham bisa berhenti turun setelah proyeksi diumumkan? Apakah ekspansi kapasitas para raksasa akan memicu perang harga baru?
Apakah kamu bersiap membeli saham pemimpin sektor penyimpanan data saat harganya turun, atau memilih terus mengamati? Ayo ramaikan kolom komentar! 👇
#股票财报季