

Setelah melihat laporan keuangan terbaru dan grafik harian Tesla serta Meta, saya rasa kedua perusahaan ini menghadapi tantangan yang sangat berbeda.
Keduanya berinvestasi untuk masa depan, tetapi gambaran keuangan di balik pertumbuhan itu sama pentingnya.
Tesla ($TSLA): Pemulihan harus membuktikan dirinya
Tesla melaporkan pendapatan sebesar $28.05B pada Q3, relatif tidak berubah dibandingkan tahun sebelumnya. Pendapatan operasional turun 56% menjadi $718M, sehingga margin operasionalnya berada di angka 2.6%.
Arus kas bebas mencapai $1.53B, yang cukup menggembirakan. Tesla juga menurunkan proyeksi belanja modal 2026 dari lebih dari $25B menjadi lebih dari $20B.
Namun, pertanyaan besarnya adalah apakah Robotaxi, AI, dan Optimus pada akhirnya dapat menjadi sumber keuntungan yang signifikan.
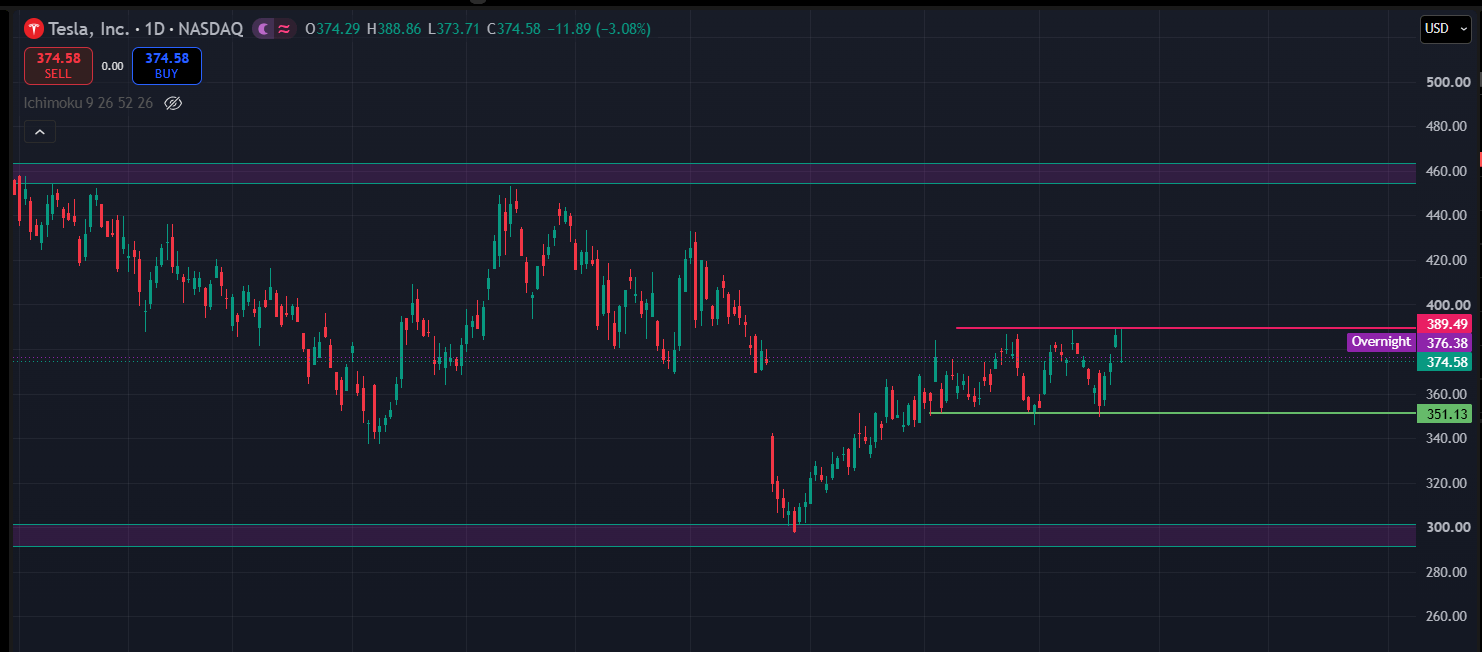
Melihat grafik harian, TSLA diperdagangkan di sekitar $375. Area $350–355 adalah level support yang saya pantau, sementara $389–390 merupakan resistance terdekat. Penembusan resistance yang bertahan dapat memperkuat pemulihan, tetapi penolakan di sini bisa membuat saham bergerak dalam kisaran terbatas.
Meta ($META): Pendapatan kuat, biaya investasi meningkat
Meta membukukan pendapatan Q3 sebesar $64.6B, naik 26% dibandingkan tahun sebelumnya. Bisnis periklanannya terus mencatat pertumbuhan yang kuat.
Laba operasi yang dilaporkan sebesar $12.99B, terdampak signifikan oleh beban hukum sebesar $9.89B. Tanpa beban tersebut, laba operasi akan mencapai $22.88B.
Namun, arus kas bebas menjadi negatif sebesar $2.12B seiring meningkatnya kebutuhan investasi. Kini Meta perlu menunjukkan bahwa belanja AI-nya dapat menghasilkan imbal hasil yang berkelanjutan.
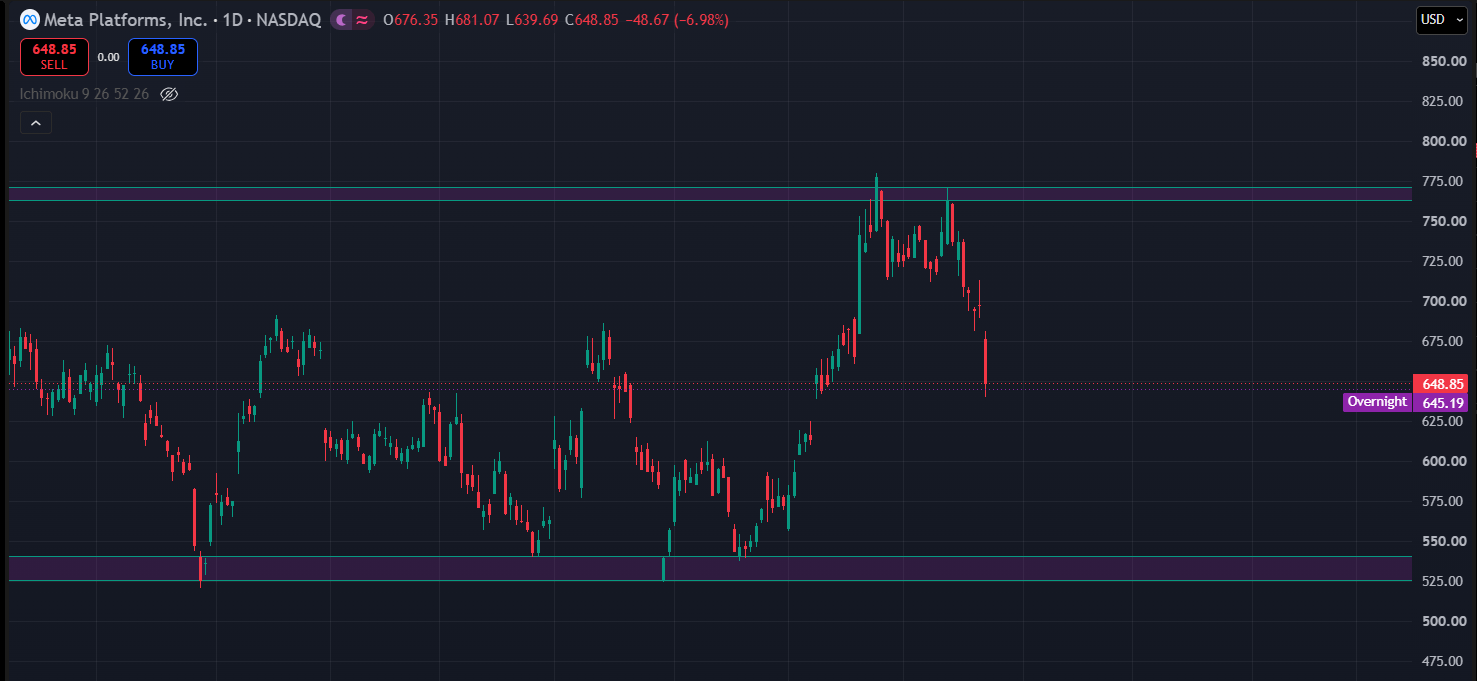
Pada grafik harian, META diperdagangkan di sekitar $649 setelah aksi jual tajam. Area $640–645 adalah level support jangka pendek yang perlu dipantau. Jika gagal bertahan, level $600 bisa menjadi perhatian. Di sisi atas, $765–775 tetap menjadi zona resistance utama.
Kesimpulan saya
Saat ini, Meta memiliki mesin pendapatan yang lebih kuat, sementara tesis investasi Tesla lebih bergantung pada keberhasilan eksekusi di masa depan.
Saya tidak akan menilai kedua perusahaan hanya berdasarkan berita utama tentang laba. Bagi Tesla, peningkatan margin akan menjadi hal penting. Bagi Meta, keseimbangan antara belanja AI dan imbal hasil di masa depan perlu dicermati dengan saksama.
Keduanya memiliki rencana ambisius, tetapi ujian sebenarnya adalah seberapa besar nilai yang pada akhirnya dihasilkan investasi tersebut bagi pemegang saham.
Jika harus memilih hal yang akan dipantau selanjutnya, saya akan berfokus pada profitabilitas Tesla dan imbal hasil investasi AI Meta.
Menurut Anda, perusahaan mana yang memiliki posisi lebih baik untuk beberapa tahun ke depan?
Analisis pasar pribadi, bukan nasihat keuangan. Level pada grafik hanya perkiraan dan dapat berubah seiring pergerakan harga.
#Tesla #Meta #LaporanKeuangan