

Pada siang hari, saham A di Tiongkok, saham Hong Kong, serta saham teknologi Jepang dan Korea Selatan sama-sama tertekan. Malamnya, giliran Eropa dan Amerika Serikat. Pada 22 Oktober, aset-aset berisiko global seolah terhubung oleh satu logika yang sama: uang bergerak meninggalkan tempat-tempat yang “percaya pada masa depan” menuju tempat-tempat yang “bisa menghasilkan uang tunai sekarang juga”.
Kabar buruk pertama: saham-saham teknologi berdarah lebih parah daripada indeks
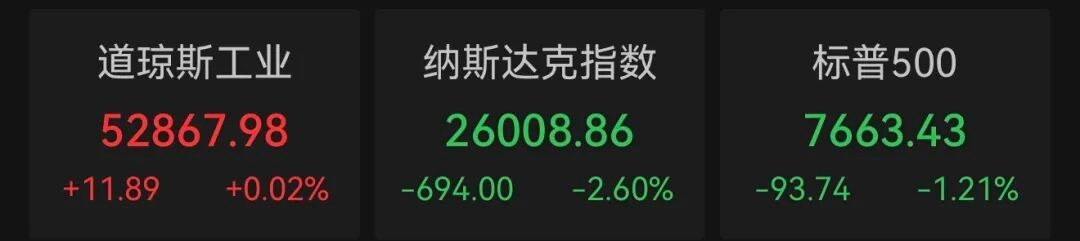
Nasdaq turun 2,60%, sementara Indeks Semikonduktor Philadelphia anjlok 6,72%. Nvidia turun 4,40%, Meta turun 6,98%. Yang lebih mencolok adalah saham-saham lapis kedua: Lam Research anjlok lebih dari 11%, KLA turun lebih dari 9%, SanDisk, SK Hynix, Intel, dan AMD turun lebih dari 8%, sementara Micron dan Western Digital turun lebih dari 6%.
Meta menjadi pusat aksi jual ini. Arus kas operasional kuartal ketiganya sebesar 32,79 miliar dolar AS sebenarnya tidak buruk, tetapi belanja modal pada periode yang sama, termasuk pokok pembayaran sewa pembiayaan, mencapai 34,91 miliar dolar AS. Akibatnya, arus kas bebas berubah menjadi negatif 2,12 miliar dolar AS—padahal pada periode yang sama tahun lalu masih positif 10,625 miliar dolar AS. Sementara itu, CDS Meta tenor lima tahun sempat melonjak ke rekor tertinggi 119,3 basis poin. Pasar obligasi lebih dulu memberi peringatan daripada pasar saham. Pasar bukan mengatakan Meta akan gagal bayar besok, melainkan: jika investasi infrastruktur AI terus meningkat dengan laju seperti ini, keseimbangan antara arus kas dan utang dalam beberapa tahun mendatang perlu dinilai ulang.
Dalam wawancara dengan CNBC hari itu, Jensen Huang mengatakan sesuatu yang banyak dikutip: permintaan dari penyedia layanan cloud generasi baru “sangat kuat”, tetapi modal pembiayaan langka. Trader Wells Fargo menafsirkan pernyataan ini sebagai pemicu kekhawatiran terhadap risiko kredit perusahaan cloud baru. Keaslian permintaan dan kemampuan pembeli untuk membayar adalah dua persoalan yang berbeda. Pesanan chip bisa saja sangat ramai, tetapi jika pihak yang menandatangani cek menghadapi pembiayaan yang lebih mahal dan lebih sulit diperoleh, ritme realisasi pesanan pun akan berubah.
Kabar buruk kedua: bara api di Timur Tengah kembali mengubah harga minyak
Menurut laporan The New York Times yang dikutip Xinhua, militer AS dan Israel telah menyusun rencana untuk melancarkan serangan “singkat dan intens” terhadap Iran setelah pemilu paruh waktu AS pada November. Sasarannya mungkin mencakup infrastruktur energi, fasilitas nuklir, serta persediaan senjata rudal dan drone. Belum pasti apakah Trump akan menyetujuinya, sementara Iran menanggapi bahwa serangan balasannya akan “lebih dahsyat dan lebih tak terduga”.
Pada saat yang sama, kelompok Houthi Yaman melancarkan beberapa serangan rudal dan drone ke wilayah Arab Saudi dalam kurun 48 jam. Para karyawan di kantor pusat Saudi Aramco di Dhahran diminta mengungsi. Minyak mentah Brent ditutup pada 113,17 dolar AS per barel, naik 4% dalam sehari dan kembali ke level tertinggi sejak Mei; WTI ditutup pada 99,47 dolar AS.
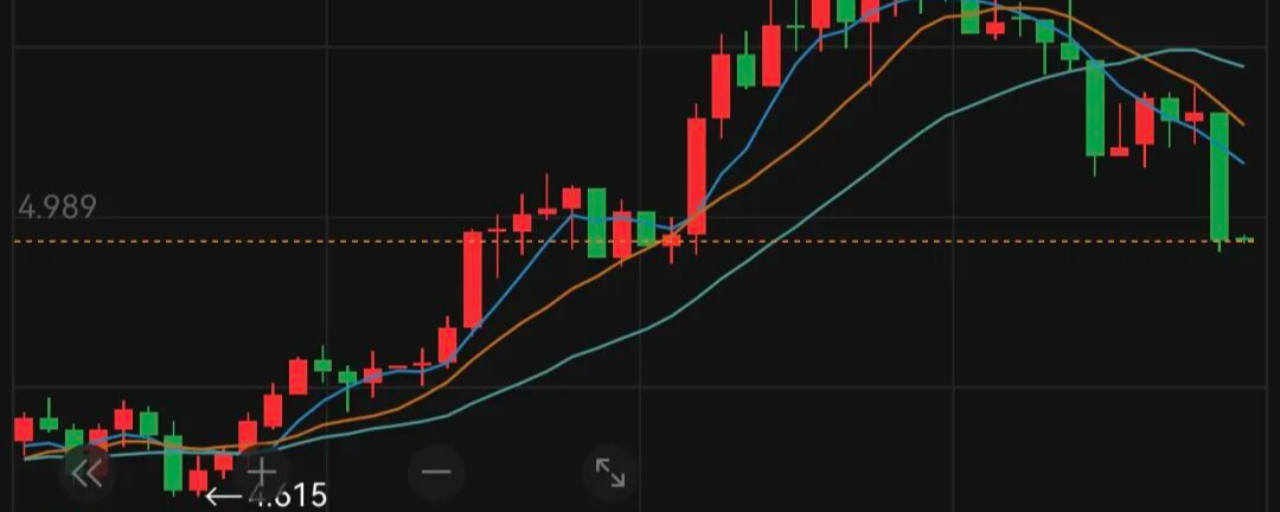
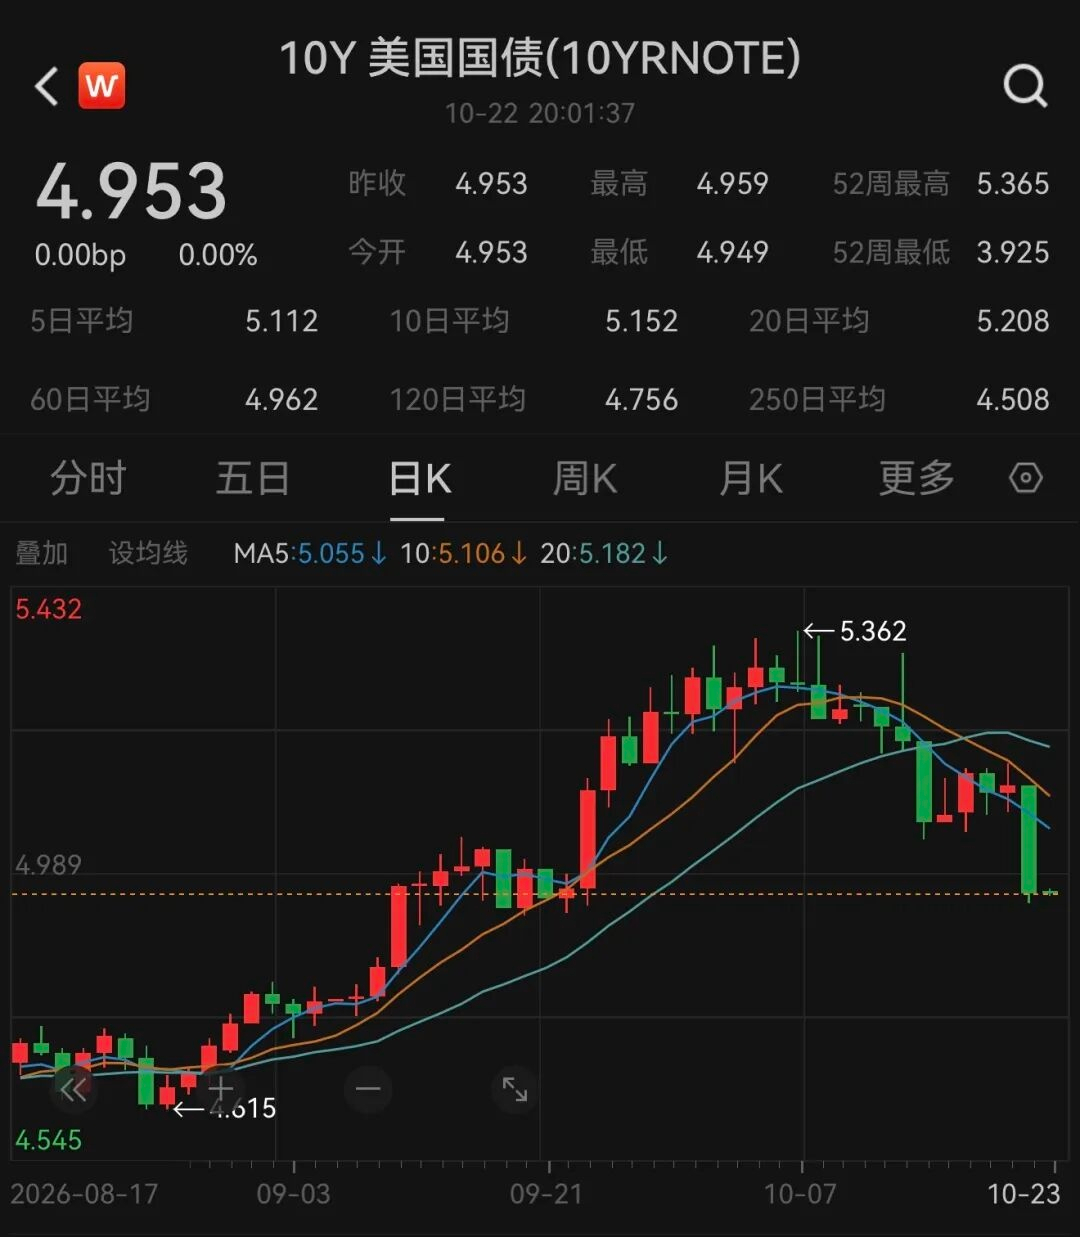
Harga minyak dan saham teknologi tidak memiliki hubungan sebab-akibat langsung, tetapi ada jalur transmisi yang jelas: kenaikan premi risiko energi → ekspektasi inflasi sulit turun → penguatan status “aset aman” pada suku bunga jangka panjang, sementara valuasi saham pertumbuhan berdurasi panjang tertekan. Pada hari yang sama, imbal hasil obligasi pemerintah AS tenor 10 tahun turun di bawah 5%, sedangkan tenor dua tahun turun lebih dari 16 basis poin, seiring masuknya dana lindung nilai ke obligasi pemerintah. Saham turun, obligasi naik, minyak mentah naik—ketiga harga ini menyampaikan hal yang sama: pasar sedang memperhitungkan serangkaian guncangan pasokan dan pengetatan kondisi pembiayaan yang terjadi bersamaan.
Kabar buruk ketiga: saham Apple naik, dan alasannya justru karena “tidak banyak berinvestasi di AI”
Hampir semua saham teknologi berkapitalisasi besar ditutup turun, tetapi Apple naik 1,23% ke 348,22 dolar AS. Judul Barron’s menyatakannya dengan gamblang: mesin arus kas Apple menjadikannya pilihan lindung nilai terhadap AI yang disukai investor. Sejak awal 2026, saham Apple telah naik sekitar 28%, menjadikannya salah satu kontributor terbesar terhadap kenaikan S&P 500. Alasannya justru karena perusahaan ini pada dasarnya tidak melakukan belanja modal besar-besaran untuk infrastruktur AI.
Ini bukan berarti “Apple menang dalam AI”. Sebaliknya, pasar sedang membuat pembedaan tajam di dalam sektor teknologi: operator AI yang membakar uang versus mesin uang yang tidak membakar uang dan memiliki arus kas yang bisa diprediksi. Meta, Nvidia, AMD, dan Micron berada di kelompok pertama; Apple, Coca-Cola, Procter & Gamble, Pfizer, dan Eli Lilly berada di kelompok kedua. Pasar saham A Tiongkok hampir mencerminkan kebalikannya: indeks ChiNext turun lebih dari 4%, sementara CPO, PCB, dan semikonduktor mencatat penurunan terbesar. Hanya tiga sektor yang menguat di kedua bursa: operator telekomunikasi, bank, dan minyak.
Pasar saham A Tiongkok dan pasar AS jarang sekali bergerak seirama seperti ini: investor keluar dari saham teknologi dan pertumbuhan, lalu beralih ke bank, minyak, telekomunikasi, obligasi pemerintah, dan saham konsumsi defensif. Ini bukan soal narasi antarnegara; ini adalah pilihan yang sama yang dibuat oleh investor global pada saat yang sama.
Garis besar yang luput dari perhatian: kerentanan PHP bukan sekadar selingan, melainkan contoh skala besar pertama dari “serangan yang dipercepat AI”
Kerentanan PHP yang disebut pengguna bernomor CVE-2026-109618 dan CVE-2026-109619. Keduanya mendapat skor CVSS v4.0 sebesar 9,2 dan tergolong kerentanan eksekusi kode jarak jauh: penyerang tidak perlu masuk ke akun atau mengetahui kata sandi administrator untuk berpotensi membuat server menjalankan kode berbahaya.
Patch dirilis pada 21 Oktober, tetapi detail kerentanannya sudah bocor sebelum pengumuman resmi. Chief Technology Officer Cloudflare mengatakan upaya serangan mencapai puluhan ribu kali dalam 45 menit setelah informasi dipublikasikan, meningkat menjadi ratusan ribu dalam dua jam, lalu mencapai jutaan kali. Sebanyak 32 layanan pemerintah Inggris berhenti beroperasi, sistem identitas digital DigiD Belanda sempat ditutup, sementara Kementerian Keuangan dan Badan Pajak Nasional Jepang, Nomura Securities, Mitsubishi UFJ, All Nippon Airways, serta JR East mengambil langkah darurat. Data UptimeRobot menunjukkan bahwa pada 21 Oktober, peringatan gangguan platform melonjak dari biasanya sekitar 3.300 kali per menit menjadi sekitar 37.000 kali. Jumlah peringatan dari titik pemantauan di Eropa sempat mencapai sekitar 20 kali lipat dari biasanya.
Kerentanan ini layak masuk daftar “kabar buruk” bukan karena langsung mengguncang pasar saham hari itu—nyatanya tidak. Masalahnya, kerentanan ini menyingkap kerapuhan struktural: cacat pengelolaan memori pada lapisan dasar yang telah ada selama bertahun-tahun, di era ketika AI membantu menemukan dan mengeksploitasi kerentanan, kini memiliki jeda dari pengungkapan hingga dipersenjatai secara luas yang menyusut menjadi hitungan jam. Infrastruktur lapisan dasar internet tradisional kini dipindai, diuji, dan dieksploitasi jauh lebih cepat daripada sebelumnya. Respons pertama pemerintah, bank, dan perusahaan adalah menghentikan operasi secara proaktif—sebab risiko jika terus beroperasi bisa lebih besar daripada kerugian akibat berhenti.
Hal ini membentuk gema yang ganjil dengan sentimen pasar hari itu: ketika “ketidakpastian” sekaligus datang dari geopolitik, pembiayaan, dan kode lapisan dasar, pilihan para investor bukanlah memilah risiko, melainkan terlebih dahulu menjauh dari tempat yang mengharuskan mereka memilah risiko.
Jadi, sebenarnya ada peristiwa besar apa yang sedang terjadi di dunia?
Tidak ada satu peristiwa besar yang tunggal. Lebih tepatnya, beberapa kekuatan bertabrakan pada minggu yang sama:
Jam militer di Timur Tengah terus berjalan, dan harga minyak menerjemahkan risiko geopolitik menjadi tekanan inflasi dan suku bunga; tagihan belanja modal AI mulai ditelaah baris demi baris oleh pasar obligasi, sementara CDS Meta dan arus kas bebas yang negatif membuat jeda waktu antara “investasi dan imbal hasil” tak bisa lagi diabaikan; kerentanan infrastruktur dasar terwujud dalam hitungan jam, sehingga “risiko teknologi” bukan lagi istilah abstrak.
Ketiga hal ini tidak memiliki hubungan sebab-akibat langsung satu sama lain, tetapi bersama-sama mengubah anggaran risiko investor. Ketika biaya pembiayaan berpotensi naik, pasokan energi mungkin terganggu, dan bahkan kode lapisan dasar yang telah berjalan belasan tahun bisa berubah menjadi celah serangan dalam semalam, pilihan hedge fund menjadi mekanis: mengurangi durasi, mempersingkat waktu tunggu imbal hasil, dan mengalihkan posisi ke aset yang bisa menghasilkan uang tunai sekarang juga, dengan arus kas yang tidak bergantung pada narasi pembiayaan eksternal.
Apple, Coca-Cola, bank, minyak, obligasi pemerintah—penguatan kolektif aset-aset “ekonomi lama” ini bukan karena tiba-tiba menjadi menarik, melainkan karena di tengah munculnya berbagai ketidakpastian sekaligus, “bisa dimiliki tanpa harus memercayai terlalu banyak hal” menjadi keunggulan yang langka.
Adapun saham teknologi, masalahnya bukan karena permintaan menghilang. Jensen Huang mengatakan permintaan komputasi masih sangat kuat, dan kemungkinan besar itu benar. Namun, yang diperdagangkan pasar hari itu bukanlah “apakah ada yang menginginkan chip”, melainkan “dari mana pihak yang menginginkan chip itu mendapatkan uang, dan berapa lama sampai investasinya menghasilkan keuntungan”. Ketika pasar obligasi dan pasar saham sama-sama mulai mempertanyakan hal ini, volatilitas saham teknologi tidak akan berakhir hanya karena laporan keuangan yang cukup baik.
Yang benar-benar perlu dicermati bukanlah seberapa besar Nasdaq turun pada satu hari tertentu, melainkan yang terjadi selama beberapa kuartal ke depan: apakah arus kas bebas Meta bisa tetap stabil sementara belanja modal terus meningkat; apakah spread kredit menyempit atau terus melebar; dan jika harga minyak bertahan di atas 110 dolar AS, apakah “pembelian aset aman” pada obligasi jangka panjang masih bisa terus menahan ekspektasi inflasi. Tiga hal ini jauh lebih menentukan arah pergerakan pasar berikutnya daripada rumor likuidasi paksa mana pun.
$BTC $ETH $BNB