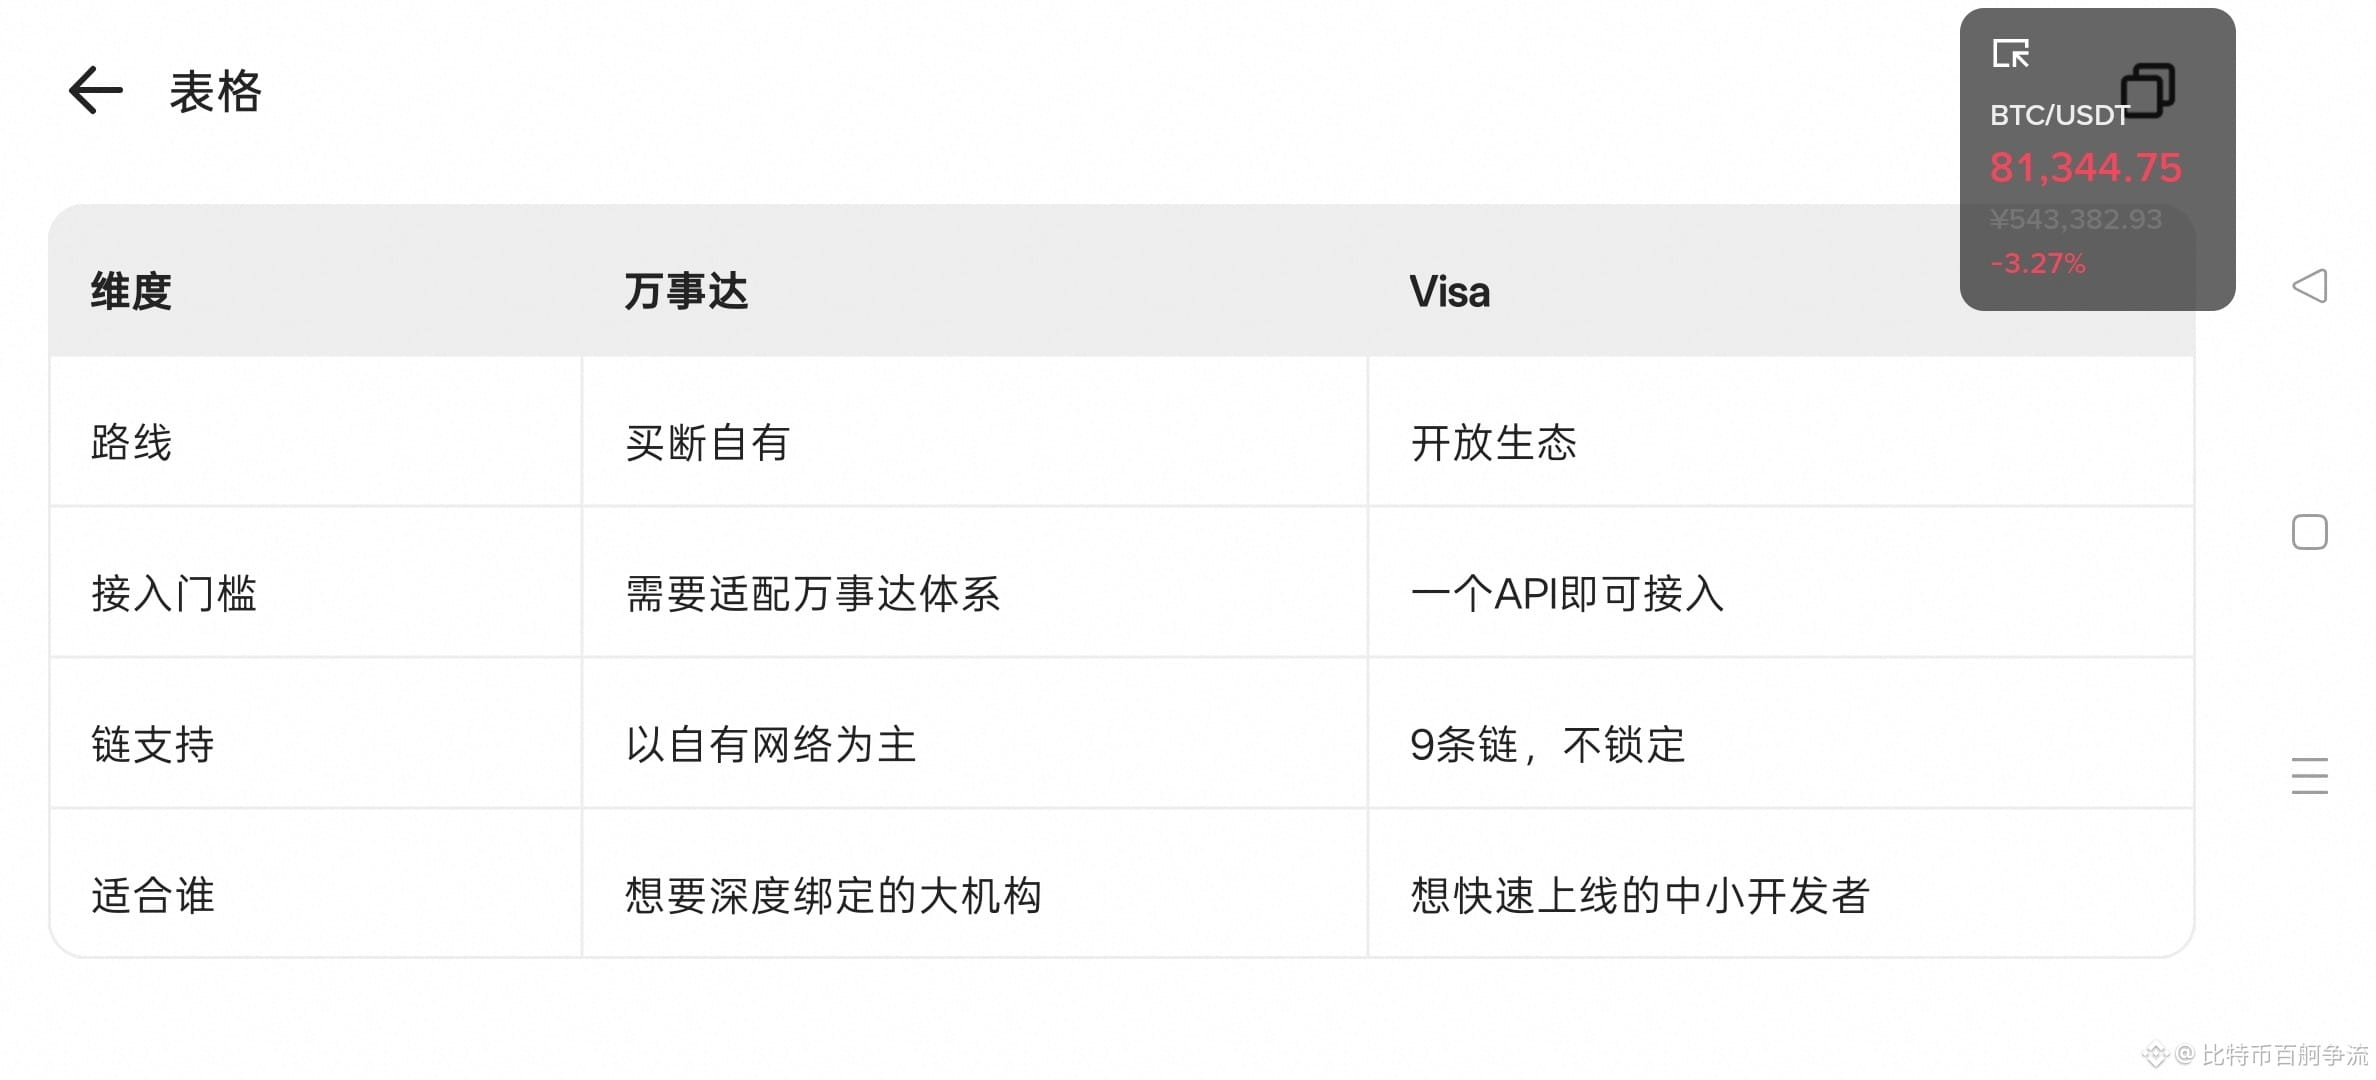
Persaingan Visa dan Mastercard dalam pembayaran stablecoin:
Baru-baru ini, Visa sedang bernegosiasi untuk mengakuisisi perusahaan kustodian kripto Fireblocks dengan harga sekitar US$2,5 miliar.
Strategi Mastercard:
Mastercard menempuh jalur padat aset: “membeli infrastruktur secara langsung + membangun jaringan sendiri”:
Mengakuisisi BVNK senilai US$1,8 miliar, langsung membeli perusahaan infrastruktur stablecoin dan mengunci kapabilitasnya di dalam jaringannya sendiri
Memperoleh BitLicense di New York, yaitu lisensi untuk menjalankan bisnis aset kripto secara patuh
Membangun Multi-Token Network (Jaringan Multi-Token) sendiri untuk membantu lembaga keuangan menerbitkan dan mengelola stablecoin
Meluncurkan Global Money Platform, yang memungkinkan pertukaran antara mata uang fiat dan stablecoin, pembayaran dengan kartu, serta transfer dana melalui satu API
Kini mendukung berbagai stablecoin seperti USDC, PYUSD, FIUSD, dan USDG, serta kartu stablecoin yang tersedia di lebih dari 130 negara
Logika intinya: memiliki saluran sendiri dan menetapkan aturan sendiri.
Sementara itu, keunggulan Visa adalah kemudahan integrasi
Visa menempuh jalur ringan aset, yakni “ekosistem terbuka + integrasi dengan hambatan rendah”, yang lebih ramah bagi mitra:
Logika intinya: tidak membangun saluran sendiri, tetapi memudahkan semua orang untuk terhubung ke jaringan saya.
Lalu, mengapa sebagian besar kartu U yang tersedia di pasaran dan kita gunakan adalah kartu Mastercard?
Keunggulan sebagai pelopor: bank-bank Tiongkok sudah lebih dulu menggarapnya
Produk kartu U Visa mulai hadir belakangan dan jumlah penerbit kartunya sedikit, sehingga pengguna lebih dulu dikuasai Mastercard.
Di Tiongkok daratan, kartu U Mastercard memiliki “keunggulan sebagai pelopor + efek jaringan”, sehingga sulit bagi Visa untuk mengejar ketertinggalan.
Baru-baru ini, Visa sedang bernegosiasi untuk mengakuisisi perusahaan kustodian kripto Fireblocks dengan harga sekitar US$2,5 miliar.
Strategi Mastercard:
Mastercard menempuh jalur padat aset: “membeli infrastruktur secara langsung + membangun jaringan sendiri”:
Mengakuisisi BVNK senilai US$1,8 miliar, langsung membeli perusahaan infrastruktur stablecoin dan mengunci kapabilitasnya di dalam jaringannya sendiri
Memperoleh BitLicense di New York, yaitu lisensi untuk menjalankan bisnis aset kripto secara patuh
Membangun Multi-Token Network (Jaringan Multi-Token) sendiri untuk membantu lembaga keuangan menerbitkan dan mengelola stablecoin
Meluncurkan Global Money Platform, yang memungkinkan pertukaran antara mata uang fiat dan stablecoin, pembayaran dengan kartu, serta transfer dana melalui satu API
Kini mendukung berbagai stablecoin seperti USDC, PYUSD, FIUSD, dan USDG, serta kartu stablecoin yang tersedia di lebih dari 130 negara
Logika intinya: memiliki saluran sendiri dan menetapkan aturan sendiri.
Sementara itu, keunggulan Visa adalah kemudahan integrasi
Visa menempuh jalur ringan aset, yakni “ekosistem terbuka + integrasi dengan hambatan rendah”, yang lebih ramah bagi mitra:
Logika intinya: tidak membangun saluran sendiri, tetapi memudahkan semua orang untuk terhubung ke jaringan saya.
Lalu, mengapa sebagian besar kartu U yang tersedia di pasaran dan kita gunakan adalah kartu Mastercard?
Keunggulan sebagai pelopor: bank-bank Tiongkok sudah lebih dulu menggarapnya
Produk kartu U Visa mulai hadir belakangan dan jumlah penerbit kartunya sedikit, sehingga pengguna lebih dulu dikuasai Mastercard.
Di Tiongkok daratan, kartu U Mastercard memiliki “keunggulan sebagai pelopor + efek jaringan”, sehingga sulit bagi Visa untuk mengejar ketertinggalan.