

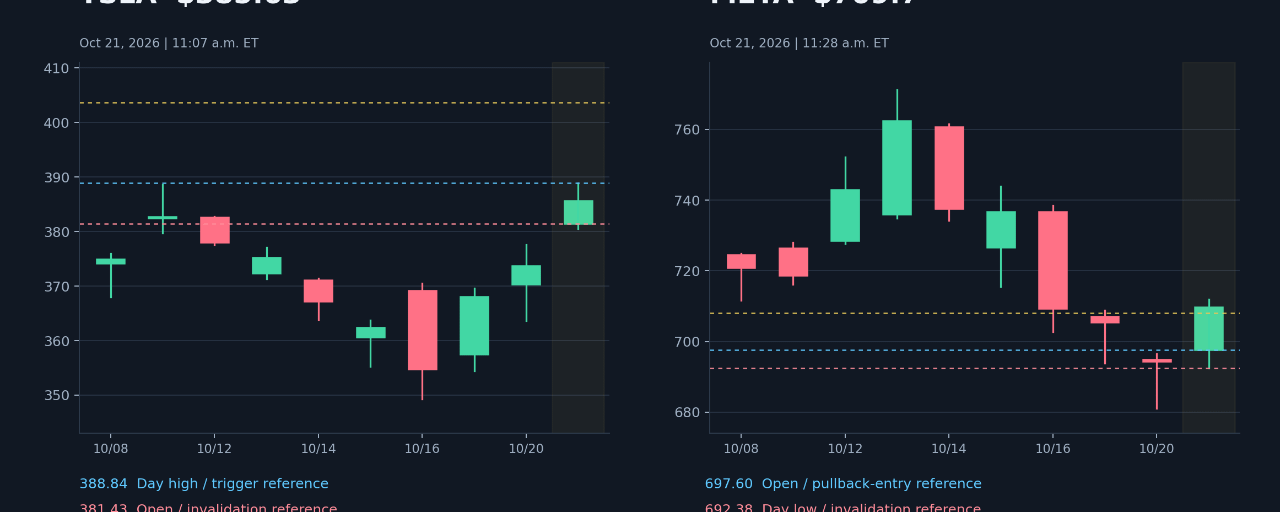
META/NVDA|收入猛增26%,自由现金流却转负21.2亿美元。
准确说,Meta三季度自由现金流为负21.2亿美元,不是净亏损。广告展示量增10%、单价增14%,生意还在长;经营现金流327.9亿美元,却赶不上349.1亿美元资本开支(含融资租赁本金)。
逻辑:全年资本开支区间收窄至1350亿—1450亿美元,下限提高了。对英伟达这类算力供应商,这是客户预算偏强的线索,不是新增订单确认。对Meta股东,下一步得看到新增投入转成利润和现金。另有99亿美元法律费用,不能全算到AI头上。
QQQ|低开之后,先处理缺口。
美东9:57,纳指ETF报714.08美元,跌1.53%,仍远低于昨收725.20美元。
观察位:截至该时刻的日内区间712.45—714.74美元;这只是早盘高低点,还不是确认过的支撑阻力。
入场条件:后续突破714.74并回踩守住,才考虑多头预案。
止损/目标:假设714.8入场、712.4失效,单股风险2.4美元,2R算术目标719.6美元。未确认触发,成交价变了要重算;若先破早盘低点,这套预案取消。跳空和滑点可能跨过止损价。
10年期美债|利率缓一点,盈利要求不会消失。
8:38盘前收益率5.042%,较前值低8.7个基点,不能当作此刻盘中报价。今早初请失业金19.4万人,前周上修至20万;续请却增加2.5万至172.8万。裁员少、重新找到工作未必更快,别只抓一个数字宣布经济过热或衰退。
对BTC、ETH,利率回落可能改善融资环境和风险偏好,但美股财报不能直接变成币价上涨的理由。
TSLA|现金流还在,利润率得补课。
特斯拉三季度自由现金流15.31亿美元,但营业利润只有7.18亿美元,同比下降约56%;收入约280亿美元,基本持平。
逻辑:汽车毛利率回升到18.5%,仍没抵消费用扩张。研发支出同比从16.3亿增至27.61亿美元。后续验证要落到收入增长和费用效率,不能只用毛利率回升证明盈利已经修复。
TXN/LRCX|芯片需求不能一锅端。
德州仪器三季度收入同比增28%,其中工业收入增逾40%,数据中心增约95%。这给出的需求证据,比一句“全靠AI”更具体。
拉姆研究本季收入环比增22%至82.2亿美元,下季指引中值86亿美元,对应环比约增4.6%。仍在增长,但增速放缓;设备订单兑现速度,不能照搬本季的高增速外推。
IBM|软件有增长,咨询还没跟上。
软件收入增8%,咨询收入基本持平;公司提高全年自由现金流预期,预计同比增加超过10亿美元。
逻辑:软件与现金回报提供支撑,企业服务需求却没有同步提速。把整家公司当成同一种AI增长资产,容易高估咨询业务的弹性。
AAPL|1999美元折叠机,明天才开始验需求。
苹果今天公布iPhone Duo应用适配进展,起价1999美元,首批市场10月23日开售。已公布、已预订,不等于已经卖出大批产品。
逻辑:应用适配能解释折叠屏多出来的使用价值;能否带来新增换机、提升平均售价,以及是否挤占其他高端机型,仍要看实际销售。新品有投资意义,销量不能提前填。
BX/NDAQ|金融股也得拆开看。
黑石本季资金流入633亿美元,但可分配收益同比下降9%。募资强,不代表本期股东收益同步强。
纳斯达克公司净收入增13%,年度经常性收入约34亿美元、增12%。相比只押成交热度,持续收费业务更能解释它的收入基础;它是上市公司NDAQ,不是纳指ETF。
#美股 #股票财报季 #科技股 #人工智能 #半导体 #软件股 #金融股 #美债收益率
#META #NVDA #QQQ #TSLA #TXN #LRCX #IBM #AAPL #BX #NDAQ
#BTC #ETH