


Pekan ini, nilai pasar saham chip AI masih menguap lebih dari US$1 triliun dan keran pembiayaan nyaris tertutup. Namun, Tesla dan Nvidia justru bersama-sama menggelontorkan US$2,8 miliar (3,7 triliun won, sekitar 19,8 miliar yuan) kepada pemasok mereka. Tesla menyumbang 1,1 triliun won (US$830 juta), sedangkan Nvidia menyumbang 2,6 triliun won (US$1,97 miliar), untuk membantu Samsung Electro-Mechanics membangun lini produksi substrat canggih FC-BGA di Sejong, Korea Selatan.
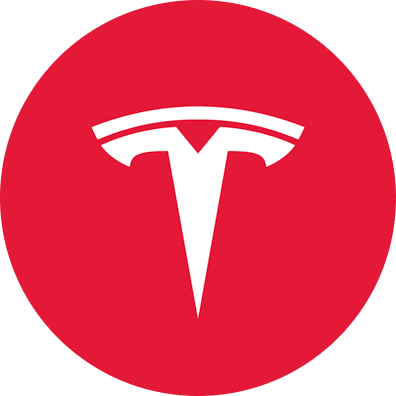
Singkatnya: raksasa teknologi tidak membangun pabrik sendiri. Mereka membiayai pembangunan pabrik milik pemasok sebagai imbalan atas “hak prioritas pasokan jangka menengah hingga panjang” (istilah yang digunakan The Chosun Daily edisi bahasa Inggris untuk struktur transaksi ini). Model ini justru kebalikan dari CoreWeave, ketika pihak pemasok meminjam uang sendiri untuk membangun pabrik. Di tengah pengetatan pembiayaan, pihak pembeli yang menyediakan dana menjadi solusi untuk mengamankan kapasitas produksi.
Untuk melihat skala transaksi ini: ① Jadwalnya sangat panjang—pabrik Sejong direncanakan selesai pada akhir tahun depan, peralatan dipasang dan uji coba produksi dimulai pada paruh pertama 2028, produksi massal dimulai pada paruh kedua 2028, lalu pasokan kepada Tesla dimulai pada 2029 selama lima tahun (2029–2033); ② Total ekspansi kapasitas di Sejong mencapai 4,27 triliun won Korea, dan 1,1 triliun dari Tesla mencakup sekitar 26%—Samsung Electro-Mechanics sudah mengungkapkan proporsi ini September tahun lalu; ③ Ada detail menarik terkait NVIDIA: pada 21 Oktober, di GTC2026 di Jerman, perusahaan mengumumkan investasi untuk memperluas pabrik Sejong dan Busan, tetapi tidak menyebutkan nilainya. Angka 2,6 triliun “diverifikasi” oleh media—tidak mencantumkan angka dalam pengumuman resmi menunjukkan kerja sama masih berada pada tahap kerangka dan kontrak resmi belum ditandatangani.
Pembagian produk juga jelas: substrat Tesla digunakan untuk chip swakemudi dan chip AI robot Optimus, sedangkan substrat NVIDIA digunakan untuk chip komputasi AI pusat data dan jaringan.
Mengapa FC-BGA? Karena ini adalah “bottleneck baru dalam rantai pasok AI”. Substrat merupakan “jembatan layang” antara chip dan motherboard—sirkuit chip AI padat dan menghasilkan banyak panas. Hanya ada tiga perusahaan di dunia yang mampu memproduksi FC-BGA kelas atas: Samsung Electro-Mechanics, Ibiden dari Jepang (pangsa pasar lebih dari 70%), dan Unimicron dari Taiwan. Ukuran pasar diperkirakan tumbuh dari 7,1 miliar dolar AS pada 2026 menjadi 13 miliar dolar AS pada 2035. Bagi NVIDIA, substrat merupakan hambatan lain setelah HBM, sehingga investasi untuk mengamankan kapasitas pasokan menjadi kebutuhan mendesak; bagi Samsung Electro-Mechanics, ini adalah cara memanfaatkan dana dari raksasa teknologi untuk mengejar Ibiden, mengunci pelanggan besar, dan berbagi beban pendanaan ekspansi kapasitas—ketiga pihak sama-sama mendapatkan yang mereka inginkan.
Ada satu kepingan tersembunyi lain dalam strategi Tesla: Musk sebelumnya mengungkapkan bahwa divisi foundry Samsung Electronics akan memproduksi chip AI generasi berikutnya yang dikembangkan sendiri oleh Tesla, A15. Substrat FC-BGA dari Samsung Electro-Mechanics kemungkinan besar akan digunakan sebagai pasangannya—foundry chip dan substrat kemasan sama-sama berasal dari grup Samsung. Musk sedang menjadikan rantai pasok perangkat keras AI Tesla sebagai “paket lengkap Samsung”; integrasi vertikalnya kini meluas dari kendaraan utuh hingga manufaktur semikonduktor.
Penilaian saya: nilai sinyal dari dana ini lebih besar daripada nominalnya. Bagi NVIDIA, yang pendapatan tahunannya hampir 200 miliar dolar AS, 2,8 miliar dolar AS hanyalah jumlah kecil. Namun, investasi ini menandai pergeseran bentuk belanja modal AI: dari “berebut chip” menjadi “berebut kapasitas produksi”. Ketika pasar utang menutup pintu bagi infrastruktur AI (CDS CoreWeave pekan lalu masih berada di level tertekan), “siapa yang neraca keuangannya sehat, dialah yang bisa mengamankan kapasitas di hulu” menjadi dimensi persaingan baru. Bagi Samsung Electro-Mechanics, ini merupakan kesempatan langka untuk merebut posisi di hadapan Ibiden yang menguasai 70% pangsa pasar; bagi seluruh industri FC-BGA, “model pembayaran di muka” oleh para raksasa akan menjadi standar—Unimicron dan Ibiden kemungkinan besar juga akan memiliki “sponsor besar” masing-masing.
Tiga hal yang perlu dipantau:
Konfirmasi resmi nilai investasi NVIDIA—angka 2,6 triliun berasal dari verifikasi media, dan tidak adanya angka dalam pengumuman resmi itu sendiri patut terus dipantau;
Target penyelesaian pabrik Sejong pada akhir 2027—ujian pertama untuk membuktikan realisasi rencana;
Kemajuan Samsung Electro-Mechanics dalam mengejar pangsa pasar Ibiden—Jika dominasi 70% vs para pengejar mulai goyah, substrat akan menjadi reli pasar ala HBM berikutnya.
 NVDAUSDTPerp211.53-0.70%
Peringatan risiko: nilai investasi NVIDIA belum diumumkan secara resmi; angka 2,6 triliun merupakan hasil verifikasi media dan ketentuan final masih dapat berubah; produksi massal dijadwalkan pada paruh kedua 2028 dan pasokan dimulai pada 2029, sehingga waktu hingga realisasi lebih dari dua tahun dan risiko perubahan teknologi atau permintaan selama periode tersebut cukup tinggi; posisi dominan Ibiden dengan pangsa pasar 70% sulit digoyahkan dalam jangka pendek, sementara klaim Samsung Electro-Mechanics “mengejar dengan cepat” masih perlu dibuktikan; proyeksi ukuran pasar FC-BGA (dari 7,1 miliar menjadi 13 miliar dolar AS) merupakan estimasi lembaga pihak ketiga; artikel ini merupakan ulasan informasi dan bukan saran investasi.