

Di akhir edisi sebelumnya, saya menulis bahwa edisi berikutnya akan melakukan tiga hal: menambahkan buffer dan stop-loss pada sinyal gabungan, menjalankan periode validasi, lalu melakukan walk-forward.
Edisi ini tidak mengikuti urutan tersebut.
Setelah data diperbarui hingga 21 Oktober, saya menjalankan kesembilan strategi pada jendela forward yang baru, sekaligus menyusun ulang struktur drawdown selama periode pengujian. Keputusan setelahnya: hanya tiga dari sembilan strategi yang dipertahankan. Enam lainnya dihapus bersama file strategi dan hasil backtest-nya.
Enam strategi yang dihapus bukan berarti tidak menghasilkan keuntungan. Lima di antaranya mencatat imbal hasil periode pengujian di atas +115%, dan yang tertinggi mencapai +152.67%. Namun, drawdown terdalamnya berkisar antara -21.8% hingga -54.8%, dengan waktu terlama di bawah puncak mencapai 232 hari perdagangan. Kurva seperti ini masih bisa diterima dalam backtest, tetapi jika diterapkan pada akun live, kebanyakan orang tidak akan tahan sampai modalnya pulih.
Jadi, untuk edisi ini saya mulai dengan memangkas. Berikut empat hal yang akan dijelaskan: mengapa rencana berubah, kriteria apa yang digunakan untuk memangkas, apa yang tersisa setelahnya, serta satu masalah yang belum terselesaikan.
I. Mengapa rencana dari edisi sebelumnya diubah terlebih dahulu
Yang diserahkan pada edisi sebelumnya adalah “direktori sembilan strategi yang bisa direproduksi dengan sekali klik”: sembilan file strategi, enam file sinyal, dan satu notebook; rekonsiliasi satu per satu lolos 9/9. Tujuan edisi itu adalah memastikan angka-angkanya dapat dipercaya, bukan menentukan strategi mana yang layak digunakan.
Masalahnya juga ada di sini. Direktori tersebut menempatkan sembilan strategi berdampingan, sehingga pembaca mudah mengira bahwa semuanya adalah kandidat. Padahal, beberapa strategi memiliki drawdown sekitar -50%, dan kurva ekuitasnya tidak mencapai puncak baru selama setengah tahun. Strategi-strategi itu tetap berada di direktori karena tugas saat itu adalah mereproduksi hasil, bukan menyeleksi.
Jika dalam kondisi ini kita terus menambahkan stop-loss ke strategi gabungan dan melakukan walk-forward, artinya kita terus menambah fitur pada strategi yang tidak bisa digunakan. Semakin banyak fitur ditumpuk, semakin sulit membedakan apakah masalahnya berasal dari sinyal, manajemen risiko, atau eksekusi.
Perubahan lainnya adalah data. Data 1–21 Oktober sudah tersedia. Ini adalah periode pertama setelah periode pengujian yang tidak pernah digunakan dalam proses pemilihan apa pun. Meski hanya 21 hari, periode ini cukup untuk melakukan pemeriksaan awal.
Urutannya pun diubah: pertama menyaring berdasarkan struktur risiko periode pengujian hingga tersisa tiga strategi; lalu menggunakan Oktober untuk validasi forward; baru setelah itu kembali mengerjakan stop-loss untuk strategi gabungan dan walk-forward. Jumlah strategi yang dipelihara turun dari sembilan menjadi tiga, sehingga pekerjaan selanjutnya justru lebih cepat.
Periode validasi juga belum dijalankan kali ini. VALID ikut digunakan untuk early stopping model, jadi hanya bisa dianggap sebagai sampel yang setengah in-sample; dari segi kebersihan data, periodenya tidak sebaik 21 hari di bulan Oktober. Setelah masalah eksekusi stop10 selesai, periode validasi dan walk-forward akan dilengkapi sekaligus.
II. Menyamakan dua cara menghitung Calmar
Calmar strategi gabungan yang dicantumkan pada edisi sebelumnya adalah 7.49, sedangkan tabel seleksi edisi ini mencantumkan 9.38. Strateginya sama, tetapi angkanya berbeda. Mari kita jelaskan terlebih dahulu.
Keduanya benar, hanya cara hitungnya berbeda. 7.49 menggunakan perhitungan tahunan: total imbal hasil selama 457 hari disetahunkan dengan faktor 365/457, lalu dibagi drawdown maksimum. 9.38 menggunakan perhitungan periode: total imbal hasil selama 457 hari langsung dibagi drawdown maksimum. Periode pengujian lebih dari satu tahun, jadi setelah disetahunkan pembilangnya menjadi lebih kecil. Itulah sebabnya 7.49 lebih rendah daripada 9.38.
Ambang pada edisi ini menggunakan perhitungan periode, jadi angka 9.38 dibandingkan dengan ambang 7. Calmar tahunan untuk ketiga strategi yang dipertahankan masing-masing adalah 7.49, 6.43, dan 6.33.
Saat melihat angka Calmar ke depannya, tanyakan dulu cara hitung yang digunakan. Jika metrik dengan cara hitung berbeda dibandingkan begitu saja, peringkat strategi bisa keliru.
III. Empat ambang: dahulukan drawdown, baru imbal hasil
Seleksi hanya menggunakan periode pengujian, dari 1 Juli 2025 hingga 30 September 2026, selama 457 hari, dengan modal 10 juta. Ada empat ambang:
- Drawdown maksimum tidak lebih dari 20%
- Calmar (total imbal hasil periode dibagi drawdown maksimum) minimal 7
- Indeks Ulcer tidak lebih dari 8
- Jumlah hari terlama di bawah puncak tidak lebih dari 110 hari perdagangan
Mengapa menggunakan empat kriteria ini? Drawdown menentukan apakah seseorang sanggup bertahan menggunakan strategi tersebut; Calmar menilai imbal hasil dan drawdown secara bersamaan; Ulcer tidak hanya melihat penurunan terdalam, tetapi juga berapa lama dan seberapa sering drawdown berlangsung; jumlah hari di bawah puncak adalah ukuran paling mudah dipahami, yaitu berapa hari akun belum pulih setelah jatuh dari puncaknya. Keempat metrik ini menjawab pertanyaan yang sama: apakah seseorang bisa bertahan menghadapi kurva ini?
Peringkat imbal hasil tidak termasuk dalam ambang. Alasannya sederhana: strategi dengan imbal hasil tinggi tetapi drawdown -50% biasanya tidak akan bertahan cukup lama di akun live sampai keuntungannya terwujud.
Data Oktober tidak digunakan untuk seleksi. Periode 21 hari terlalu singkat; memilih strategi berdasarkan data ini sama saja menjadikan juri sekaligus peserta. Oktober hanya digunakan untuk validasi, bukan seleksi.
Satu hal perlu saya sampaikan dengan jujur: empat ambang ini saya tetapkan setelah melihat hasil sembilan strategi, jadi ini adalah kriteria yang ditentukan setelah kejadian, bukan aturan yang ditulis sebelumnya. Kriteria ini membantu saya mengambil keputusan secara konsisten, tetapi bukan bukti dalam pengertian statistik.
IV. Rapor sembilan strategi
Diurutkan berdasarkan Calmar dari tertinggi ke terendah:
| Strategi | Imbal hasil | Drawdown maksimum | Calmar | Sharpe | Ulcer | Hari di bawah puncak | Kesimpulan |
|---|---:|---:|---:|---:|---:|---:|---|
| Gabungan top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | Dipertahankan |
| Model buf4 stop-loss 10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | Dipertahankan |
| Model long buf5 stop-loss 10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | Dipertahankan |
| mom10 top5 long buf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | Dihentikan |
| Model buf4 stop-loss 35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | Dihentikan |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | Dihentikan |
| mom10 top20 long buf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | Dihentikan |
| Model buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | Dihentikan |
| Model long buf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | Dihentikan |
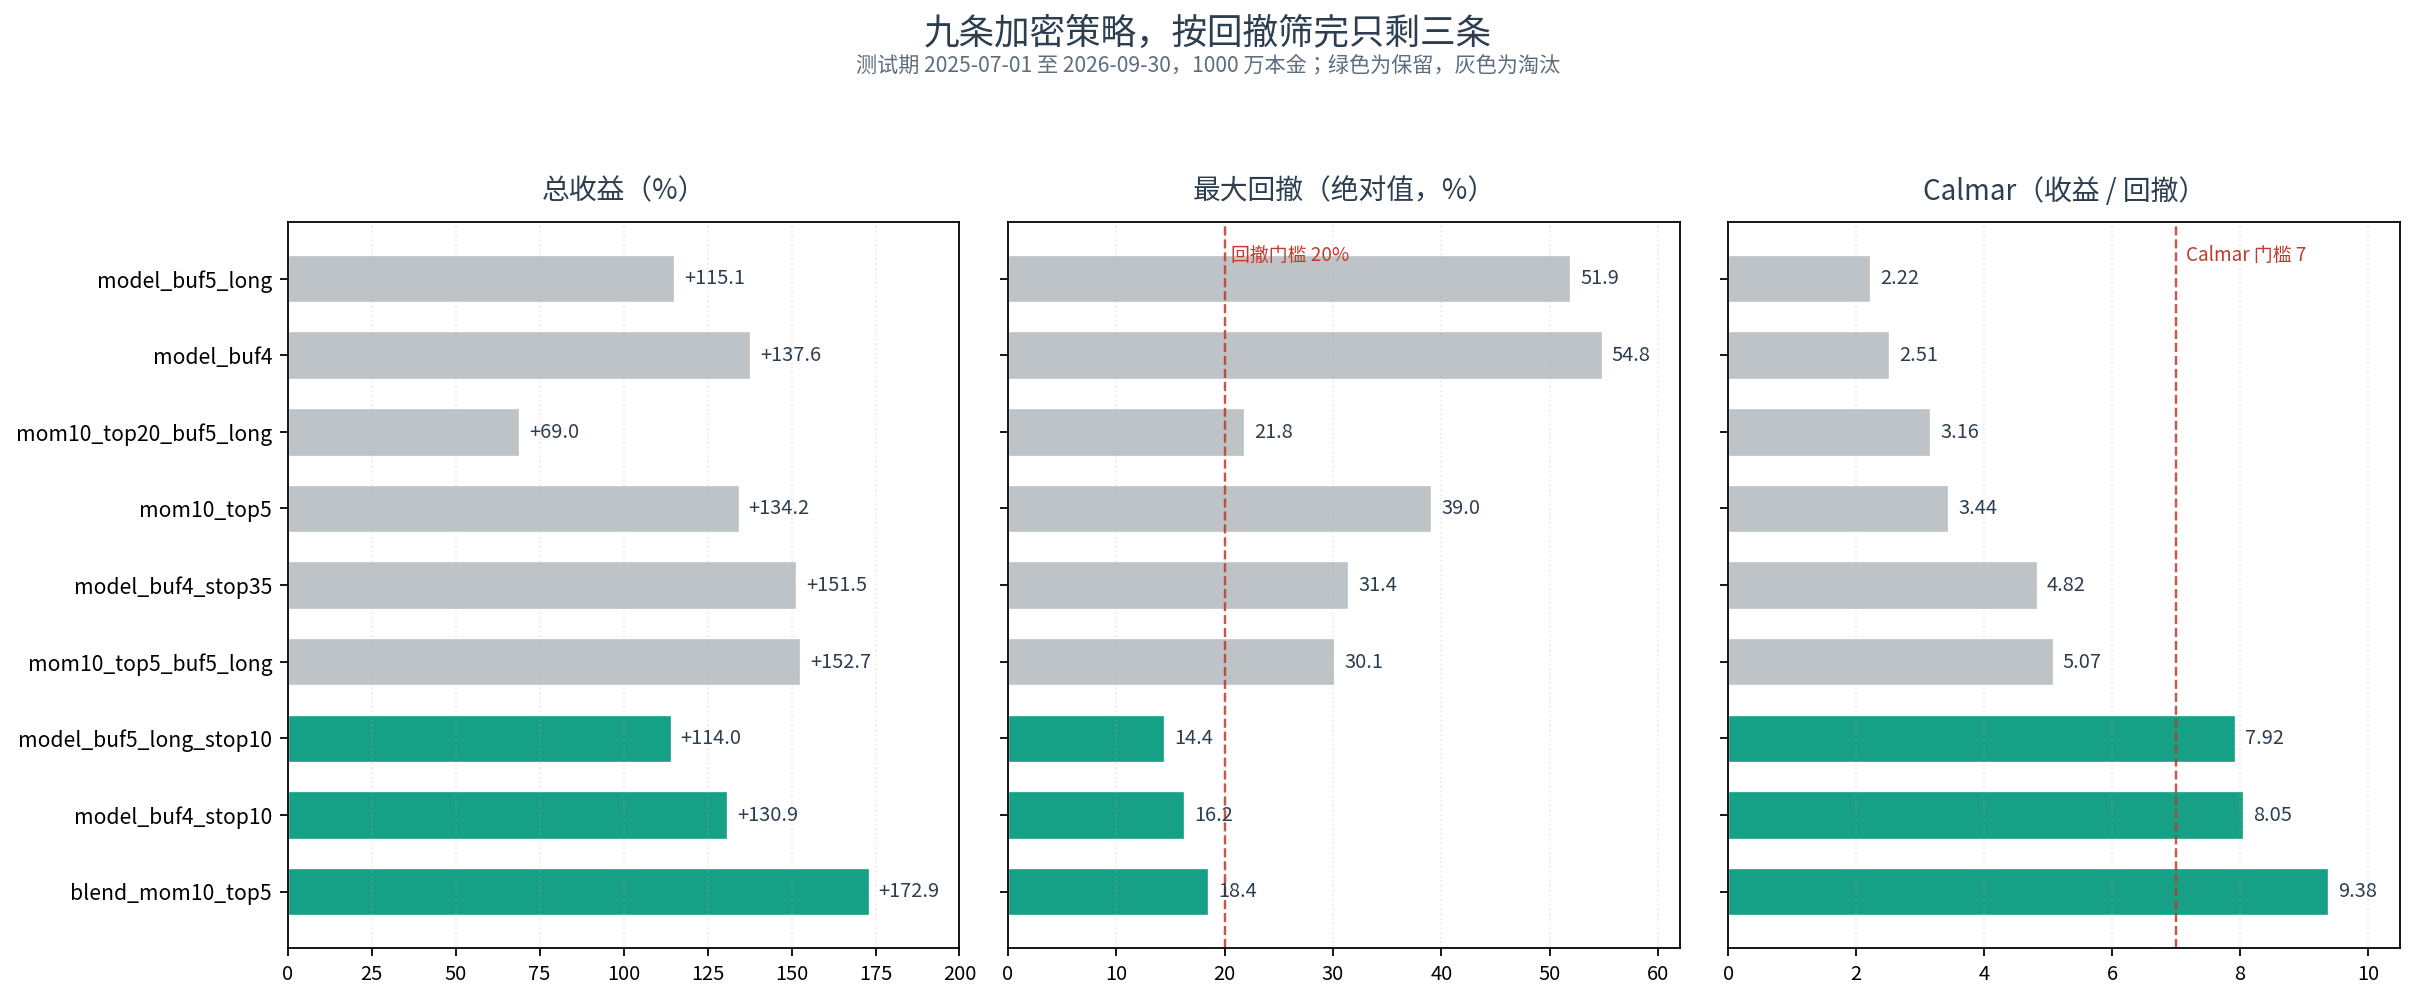
Gambar 1: Imbal hasil di kiri, drawdown maksimum di tengah, dan Calmar di kanan. Hijau berarti dipertahankan, abu-abu berarti dihentikan. Garis putus-putus menunjukkan ambang drawdown 20% dan Calmar 7.
Batas pemisahnya jelas. Tiga strategi yang dipertahankan semuanya memiliki Calmar di atas 7.9, Ulcer tidak lebih dari 7.6, dan hari di bawah puncak tidak lebih dari 107. Dari enam strategi yang dihentikan, Calmar tertinggi hanya 5.07 dan Ulcer terendah 6.92.
Perhatikan mom10 top20. Drawdown-nya -21.81%, hanya 1.8 poin persentase di atas ambang; Ulcer-nya 6.92, masih di bawah 8; dan berada di bawah puncak selama 109 hari, tepat di bawah batas 110 hari. Jika hanya melihat tiga indikator ini, strategi tersebut hampir lolos. Namun, Calmar-nya hanya 3.16. Imbal hasilnya terlalu terdilusi, jadi tetap tidak memenuhi syarat.
V. Mengapa enam strategi dihentikan
Mari kita bahas satu per satu.
Model buf4, +137.55%, drawdown -54.80%. Ini adalah versi dengan sinyal model ditambah buffer4 dua arah. Buffer mengubah imbal hasil dari negatif menjadi +137%, tetapi drawdown tetap -54.80%; mengubah level buffer hampir tidak mengubah drawdown. Strategi ini paling jelas menunjukkan bahwa buffer saja tidak cukup sebagai pengendalian risiko: buffer memperbaiki turnover dan stabilitas peringkat, tetapi tidak mampu menekan risiko ekor.
Model long buf5, +115.08%, drawdown -51.89%. Dengan buffer long sebesar 5 dan tanpa buffer untuk short, drawdown hanya berubah dari -54.80% menjadi -51.89%. Ulcer 25.96 dan 232 hari di bawah puncak adalah yang terburuk di antara sembilan strategi.
Model buf4 stop-loss 35, +151.47%, drawdown -31.42%. Imbal hasilnya menempati peringkat ketiga, jadi sekilas tampak layak dipertahankan. Namun, drawdown-nya lebih dari 30%, Calmar 4.82, dan berada di bawah puncak selama 123 hari. Stop-loss 35% per koin terlalu longgar untuk volatilitas kripto; saat terpicu, kerugiannya sudah besar.
mom10 top5 long buf5, +152.67%, drawdown -30.13%. Ini strategi dengan imbal hasil tertinggi kedua di antara sembilan strategi, sekaligus yang paling menguntungkan di antara enam strategi yang dihentikan. Masalahnya sama: drawdown 30% dan 171 hari di bawah puncak. Peringkat kedua dalam imbal hasil tetap tidak cukup untuk lolos dari batas drawdown.
mom10 top5, +134.22%, drawdown -39.03%. Strategi momentum murni top5, tanpa buffer dan tanpa stop-loss. Faktor momentum memang memiliki risiko ekor yang berat; kerugian harian terburuknya -13.10%.
mom10 top20 long buf5, +68.98%, drawdown -21.81%. Ini strategi dengan drawdown terkecil di antara enam yang dihentikan. Namun, Calmar-nya hanya 3.16; imbal hasilnya terdilusi hingga separuh. Strategi ini menunjukkan hal lain: menyebar posisi tidak membuat strategi menjadi lebih baik, hanya membuatnya lebih kecil.
VI. Tiga kesimpulan yang bisa dibawa
Pertama, stop-loss adalah tuas utama untuk mengendalikan drawdown, bukan buffer.
Pada keluarga sinyal model yang sama, buffer simetris4 ditetapkan terlebih dahulu lalu diuji dalam tiga perbandingan. Tanpa tambahan apa pun: +137.55%, drawdown -54.80%. Ditambah stop-loss 35% per koin: +151.47%, drawdown -31.42%. Ditambah stop-loss 10% per koin: +130.86%, drawdown -16.25%. Lalu buffer diubah menjadi long 5 dan short 0 tanpa stop-loss: drawdown -51.89%, hampir tidak berubah.
Jika keempat kurva ditampilkan bersama, kesimpulannya tidak meragukan. Untuk menekan drawdown, pasang stop-loss terlebih dahulu; buffer terutama mengatur turnover dan stabilitas peringkat, tetapi tidak mampu menekan risiko ekor.
Kedua, frekuensi pemicu yang rendah bukan berarti risikonya kecil.
Stop-loss 35% terpicu 121 kali selama periode pengujian, sedangkan stop-loss 10% terpicu 646 kali. Sepintas, stop-loss 35% tampak lebih praktis, tetapi drawdown-nya -31.42%, dibandingkan -16.25%. Alasannya sederhana: pemicu lebih jarang karena setiap posisi harus rugi 35% sebelum dipangkas, sehingga kerugian per kejadian besar; pemicu lebih sering karena posisi dipangkas saat rugi 10%, sehingga kerugian per kejadian kecil. Evaluasi stop-loss tidak bisa hanya melihat jumlah pemicu. Perhitungkan kerugian per kejadian dikalikan dengan kemungkinan berapa kali pemicu terjadi berturut-turut selama jendela tekanan pasar.
Perkirakan dulu berapa kali stop-loss bisa terpicu berturut-turut selama jendela tekanan pasar, baru tentukan ambangnya. Stop-loss 10% memutus kerugian sejak masih kecil. Stop-loss 35% lebih mirip stop-loss psikologis: membuat kita berkata, “Saya sudah memasang stop-loss,” tetapi saat benar-benar terpicu, akun sudah terluka cukup parah.
Ketiga, diversifikasi hanya mengecilkan semuanya secara proporsional; efisiensi yang disesuaikan dengan risiko tidak meningkat.
Saat mom10 top5 diubah menjadi top20 dan ditambah buffer long5, volatilitas tahunan turun dari 63.1% menjadi 29.6%, dan drawdown turun dari -39.03% menjadi -21.81%. Sekilas, risiko tampak berkurang separuh. Namun, imbal hasil turun dari 134.22% menjadi 68.98%, dan Calmar turun dari 3.44 menjadi 3.16. Imbal hasil dan risiko sama-sama mengecil, tetapi efisiensinya justru lebih buruk.
Jika tujuannya mengurangi risiko, menurunkan leverage secara langsung lebih sederhana. Diversifikasi cocok untuk mengatasi masalah “posisi satu koin terlalu besar”, tetapi bukan alat untuk meningkatkan Sharpe.
Ada satu pelajaran lain yang lebih sederhana: peringkat imbal hasil bisa menyesatkan. Jika diurutkan berdasarkan imbal hasil, stop35 berada di posisi ketiga dan mom10 long buf5 di posisi kedua, jadi keduanya seharusnya dipertahankan; tetapi jika diurutkan berdasarkan Calmar dan drawdown, keduanya bahkan tidak memenuhi ambang. Saat memilih strategi, lihat dulu apakah kita sanggup bertahan menggunakannya, baru lihat berapa banyak yang bisa dihasilkan.
VII. Tiga strategi yang dipertahankan mewakili tiga tingkat risiko
| Strategi | Karakteristik | Imbal hasil | Drawdown maksimum | Calmar | Sharpe | Ulcer | Hari di bawah puncak |
|---|---|---:|---:|---:|---:|---:|---:|
| Gabungan top5 | Imbal hasil tertinggi, tanpa stop-loss | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| Model buf4 stop-loss 10 | Seimbang antara imbal hasil dan drawdown | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| Model long buf5 stop-loss 10 | Drawdown terkecil, kurva paling mulus | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
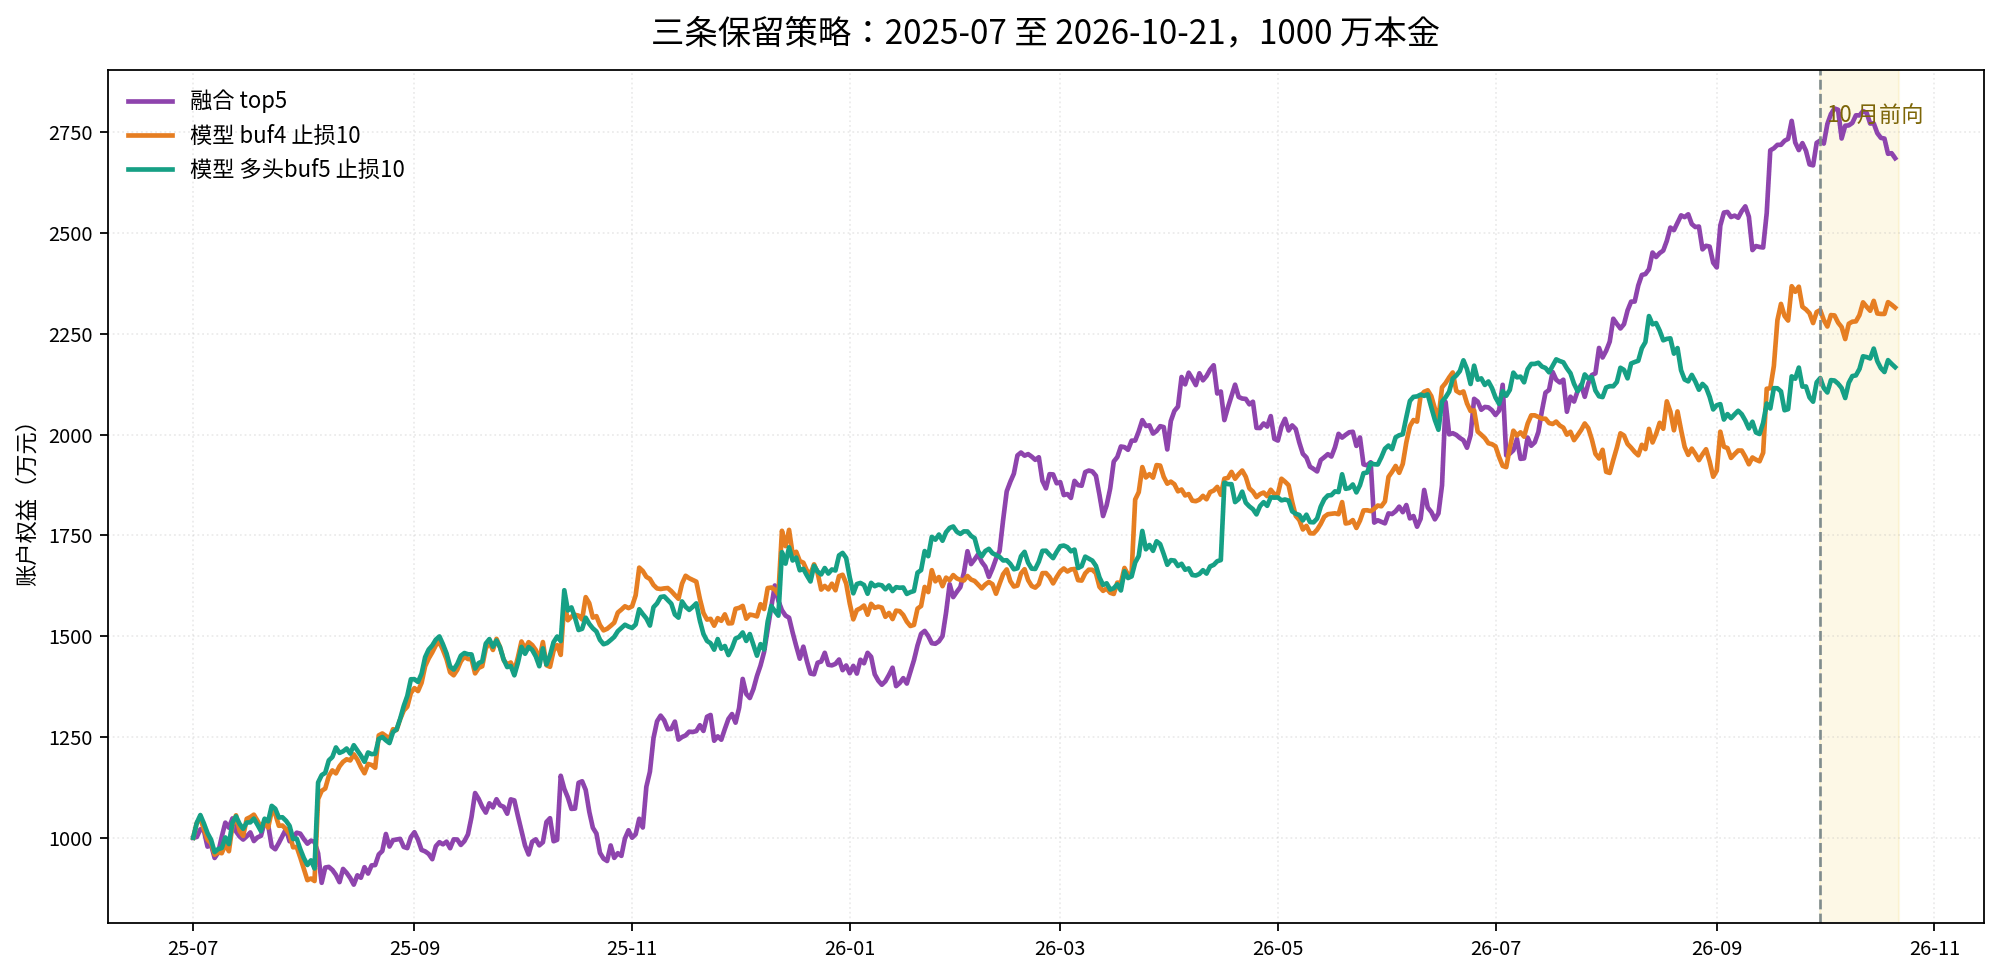
Gambar 2: Tiga strategi dijalankan dari Juli 2025 hingga 21 Oktober 2026, dengan modal 10 juta. Bagian di sebelah kanan garis putus-putus adalah periode forward bulan Oktober.
Ketiga strategi ini bukan “tiga yang terbaik dari kelompok sejenis”, melainkan tiga tingkat risiko yang berbeda.
Gabungan top5 memiliki imbal hasil tertinggi dan juga kinerja terbaik setelah disesuaikan dengan risiko, tetapi tidak memiliki stop-loss. Saat pasar turun pada Oktober, drawdown-nya paling dalam di antara ketiganya. Itulah sebabnya. Di edisi sebelumnya saya berencana menambahkan stop-loss ke strategi gabungan, tetapi kali ini belum dilakukan. Nanti akan saya jelaskan alasannya.
Model buf4 stop-loss 10 berada di tingkat menengah. Buffer4 dua arah ditambah stop-loss 10% per koin memberikan keseimbangan yang cukup baik antara imbal hasil dan drawdown.
Model long buf5 stop-loss 10 adalah opsi defensif. Buffer long5, tanpa buffer untuk short, ditambah stop-loss 10%. Drawdown-nya paling kecil, Ulcer 4.84, hanya 75 hari di bawah puncak, dan kurvanya paling mulus; imbal hasilnya juga paling rendah.
Jika hanya boleh memilih satu strategi, pertimbangkan karakteristik modal dan toleransi terhadap drawdown. Jika sanggup menahan drawdown -20% dan mengejar imbal hasil, pilih strategi gabungan; jika menginginkan kurva yang lebih mulus, pilih long buf5 stop-loss 10; jika menginginkan titik tengah, pilih buf4 stop-loss 10. Ini soal kompromi, bukan peringkat.
## VIII. Periode forward Oktober: stop-loss pertama kali berfungsi pada data forward
Model dibekukan. Setelah pelatihan ulang, `best_iteration` tetap 290. Selisih maksimum antara prediksi periode pengujian dan file yang diterbitkan pada edisi sebelumnya adalah 0.0. Parameter sinyal Oktober tidak dioptimalkan ulang.
Dari 1 hingga 21 Oktober, keranjang sinyal yang terdiri dari 122 kontrak dan dibobot sama turun 8.57%, dengan median penurunan 9.82%. $BTC naik 0.57%, $ETH turun 7.89%, dan $SOL turun 9.45%. Altcoin turun secara luas, sementara BTC bergerak mendatar.
Hasil ketiga strategi:
| Strategi | Untung/rugi Oktober | Terhadap ekuitas 30/9 | Terhadap 10 juta | Drawdown maksimum | Jumlah stop-loss | Long/short |
|---|---:|---:|---:|---:|---:|---:|
| Model long buf5 stop-loss 10 | +271 ribu | +1.26% | +2.71% | -2.63% | 24 | +255 / +15 ribu |
| Model buf4 stop-loss 10 | +61 ribu | +0.27% | +0.61% | -3.11% | 22 | +61 / +1 ribu |
| Gabungan top5 | -439 ribu | -1.61% | -4.39% | -4.39% | 0 | -537 / +98 ribu |
Ada dua cara menghitung imbal hasil, dan keduanya saya cantumkan. Perhitungan terhadap ekuitas 30/9 digunakan karena ekuitas ketiga strategi telah berlipat ganda selama periode pengujian, menjadi antara 21.4 juta dan 27.29 juta; perhitungan terhadap 10 juta digunakan karena ukuran order strategi selalu dihitung berdasarkan 10 juta dan tidak bertambah seiring pertumbuhan ekuitas. Yang pertama adalah tingkat imbal hasil aktual akun, sedangkan yang kedua lebih mendekati kemampuan strategi itu sendiri dalam menghasilkan keuntungan. Jangan mengekstrapolasi angka 21 hari secara proporsional ke tingkat tahunan.
Pada bulan yang turun, kedua strategi stop10 tetap menghasilkan imbal hasil positif. Strategi gabungan tidak memiliki stop-loss; posisi long-nya merugi 537 ribu, dengan kerugian harian terburuk -712 ribu. Kerugian itu langsung tercermin pada nilai aset bersih. Inilah penyebab langsung perbedaan hasil di antara ketiga strategi, sekaligus pertama kalinya stop-loss membuktikan manfaatnya pada data forward.
Namun, 21 hari terlalu singkat untuk menyimpulkan kinerja jangka panjang. Selain itu, ada beberapa faktor yang membuat hasil positif ini terlihat lebih baik dari kenyataan dan perlu diperhitungkan.
Pertama, keuntungan sangat terkonsentrasi. Posisi kedua strategi stop10 sangat tumpang tindih. GTC menghasilkan 603 ribu, MAGMA 229 ribu, dan AKE 201 ribu. Hari terbaik buf4 menghasilkan 379 ribu, setara 21.9% dari seluruh keuntungan; tiga hari terbaik menyumbang 56.9%. Tingkat kemenangan harian hanya 38.1%, dengan median kerugian harian 11 ribu. Artinya, keuntungan bergantung pada beberapa hari dengan kenaikan besar dan sejumlah kecil kontrak. Hasilnya tidak bisa diekstrapolasi dengan menghitung “rata-rata keuntungan per hari”.
Kedua, posisi tidak terisi penuh. Dari 10 posisi di tiap strategi, satu adalah posisi mati: pada kedua strategi stop10, posisi short OMNI; pada strategi gabungan, posisi short VANRY. Setelah kontrak dihapus dari bursa, posisi-posisi ini tidak pernah ditutup. Posisi tersebut menyita eksposur nosional 1 juta tanpa menghasilkan untung atau rugi. Rata-rata eksposur nosional aktif strategi model selama Oktober hanya 6.47 hingga 6.57 juta, sedangkan strategi gabungan mencapai 9.97 juta. Imbal hasil positif stop10 diperoleh dengan posisi sekitar 65% terisi. Ini adalah masalah yang sudah diketahui pada mesin backtest, bukan akibat pembaruan data kali ini, dan sudah dimasukkan ke daftar perbaikan.
Ketiga, funding fee belum dimasukkan ke backtest utama. Estimasi setelah kejadian berdasarkan posisi pada akhir hari menunjukkan bahwa strategi gabungan menerima 72 ribu, sedangkan masing-masing strategi stop10 membayar 88 hingga 89 ribu. Untuk modal 10 juta, semuanya kurang dari satu poin persentase. Arahnya jelas, tetapi ini bukan perhitungan biaya yang presisi.
Keempat, IC yang kuat tidak berarti strategi menghasilkan keuntungan pada ekor distribusi. Rata-rata IC 20 hari forward adalah 0.0760, dengan 90% hari perdagangan bernilai positif, berada pada persentil ke-91.1 dari jendela bergerak periode pengujian. Namun, jika skor yang sama digunakan untuk mengurutkan imbal hasil mentah 2 hari, penampang Oktober tidak menunjukkan pola monoton: berdasarkan metode pemilihan koin aktual strategi, rata-rata long lima teratas p5 adalah -3.59%/2 hari, short lima terbawah p0 -0.49%/2 hari, spread long-short -3.10%, dan nilai t -2.07. Model mengurutkan label imbal hasil 2 hari yang dinormalisasi berdasarkan volatilitas, bukan memprediksi ekor imbal hasil mentah. Ekor posisi long p5 pada Oktober terutama terdampak dua hari penurunan tajam, yaitu 4 dan 19 Oktober. Strategi memulihkan hasil melalui buffer, stop-loss, posisi short, dan sejumlah kecil posisi yang untung. Diagnosis ekor ini hanya mencakup 19 hari sinyal, sampelnya terlalu singkat. Kesimpulan yang bisa diambil hanya “perlu terus diamati”; data ini tidak cukup untuk menyatakan model gagal, apalagi menambah leverage.
## IX. Bagian paling tidak nyaman: slippage stop-loss 2%
Backtest mengasumsikan bahwa stop-loss dapat dieksekusi di sekitar harga stop-loss. Setelah slippage stop-loss ditambahkan sebesar 2% dan backtest dijalankan ulang:
| Strategi | Untung/rugi dasar | Untung/rugi dengan slippage 2% | Imbal hasil ekuitas dasar | Imbal hasil ekuitas dengan slippage 2% | Drawdown dasar | Drawdown dengan slippage 2% |
|---|---:|---:|---:|---:|---:|---:|
| Model buf4 stop-loss 10 | +61 ribu | -385 ribu | +0.27% | -3.80% | -3.11% | -8.85% |
| Model long buf5 stop-loss 10 | +271 ribu | -219 ribu | +1.26% | -2.65% | -2.63% | -7.93% |
Keuntungan positif langsung lenyap.
Hasil ini bisa dijelaskan secara aritmetis. Setiap kali stop-loss terpicu, posisi yang terkait bernilai 1 juta. Slippage 2% berarti 20 ribu. Selama Oktober stop-loss terpicu 22 hingga 24 kali, dengan total biaya sekitar 400 hingga 500 ribu, cukup untuk mengubah keuntungan +61 ribu dan +271 ribu menjadi kerugian.
Sebaliknya, ini juga menunjukkan bahwa sumber keuntungan stop10 bukanlah “pemilihan koin yang lebih akurat”, melainkan “pemotongan kerugian lebih awal”. Begitu kualitas eksekusi stop-loss memburuk, keunggulan ini bisa hilang dengan cepat.
2% adalah uji tekanan, bukan prediksi. Slippage sebenarnya bisa lebih kecil atau lebih besar, bergantung pada likuiditas koin, jenis order stop-loss, dan kondisi pasar saat itu. Namun, sebelum diuji dengan order book dan volume perdagangan nyata, keuntungan positif kedua strategi stop10 hanya ada di atas kertas.
Itulah juga alasan strategi gabungan tidak diberi stop-loss pada edisi ini. Seperti dijelaskan pada edisi sebelumnya, strategi dengan stop-loss hanya mendukung pemilihan koin p5/p0; untuk strategi gabungan, antarmuka skornya harus diekstrak terlebih dahulu. Yang lebih penting, jika kualitas eksekusi stop10 belum teruji, memasang stop-loss yang juga bergantung pada eksekusi ke strategi gabungan hanya menggandakan masalah yang sama. Bereskan eksekusinya dulu, baru tambahkan fitur.
X. Pembersihan, batasan, dan edisi berikutnya
File dan hasil backtest enam strategi sudah dihapus: 6 file strategi py, 6 backtest periode pengujian, 6 backtest Oktober, dan 6 hasil backtest di direktori utama, total 24 file. Sebelum dihapus, file-file tersebut dicadangkan ke direktori sementara `/tmp/eliminated_strategies_2026-10-22/`. Isinya akan hilang jika mesin di-restart; catatan jangka panjang mengacu pada `策略筛选记录.md` di repositori. File parquet nilai ekuitas harian tidak dicadangkan secara terpisah.
Mengapa tidak menyimpannya saja? Karena file yang tersisa akan terus dianggap sebagai “strategi kandidat”. Dua minggu kemudian, saat kembali melihat sembilan strategi, kita mungkin tergoda untuk terus mengoptimalkan strategi yang drawdown-nya sudah terbukti terlalu besar. Penghapusan adalah tindakan tata kelola, bukan sekadar obsesi akan kerapian.
Pembersihan terkait juga telah dilakukan: notebook diubah dari sembilan menjadi tiga strategi dan berhasil dijalankan ulang; ringkasan periode pengujian dan forward masing-masing berisi 3 baris; CSV detail Oktober juga berisi 3 baris; laporan ditulis ulang untuk tiga strategi; dan catatan seleksi mencantumkan angka serta alasan penghentian tiap strategi.
Batasannya juga harus dijelaskan. Kriteria seleksi ditentukan setelah kejadian; periode pengujian sudah digunakan untuk pemilihan parameter, jadi 457 hari ini bukan sampel out-of-sample yang bersih; data Oktober hanya mencakup 21 hari; backtest utama menggunakan data harian dan tidak mencakup funding fee, likuidasi paksa, margin, maupun slippage aktual; stop-loss merupakan perkiraan retrospektif berdasarkan data harian. Keterbatasan ini tidak hilang hanya karena hasilnya terlihat bagus.
Pada edisi berikutnya, tiga hal akan dikerjakan secara berurutan. Pertama, mengatasi kualitas eksekusi stop10: order book aktual, slippage berlapis, dan jenis order stop-loss, sehingga setidaknya dapat diperoleh kisaran slippage yang dapat dipercaya. Kedua, memperbaiki masalah posisi mati dan menjalankan ulang Oktober untuk melihat bagaimana hasilnya setelah eksposur efektif terisi penuh. Ketiga, kembali mengerjakan stop-loss untuk strategi gabungan dan walk-forward. Jika kualitas eksekusi stop10 tidak memenuhi syarat, dua strategi model yang dipertahankan harus dirancang ulang; keduanya tidak boleh bergantung pada harga stop-loss di backtest. Selain itu, perlu ditinjau kembali satu kasus aset yang salah dikecualikan: GRAM dikeluarkan oleh daftar statis nonkripto, padahal sebenarnya merupakan perpetual kripto.
Artikel ini merupakan catatan riset backtest, bukan sinyal perdagangan dan bukan saran investasi. Laboratorium kuantitatif ini akan terus membagikan catatan, dari data dan faktor hingga manajemen risiko. Jika dirasa bermanfaat, silakan simpan. Sampai jumpa di edisi berikutnya.