


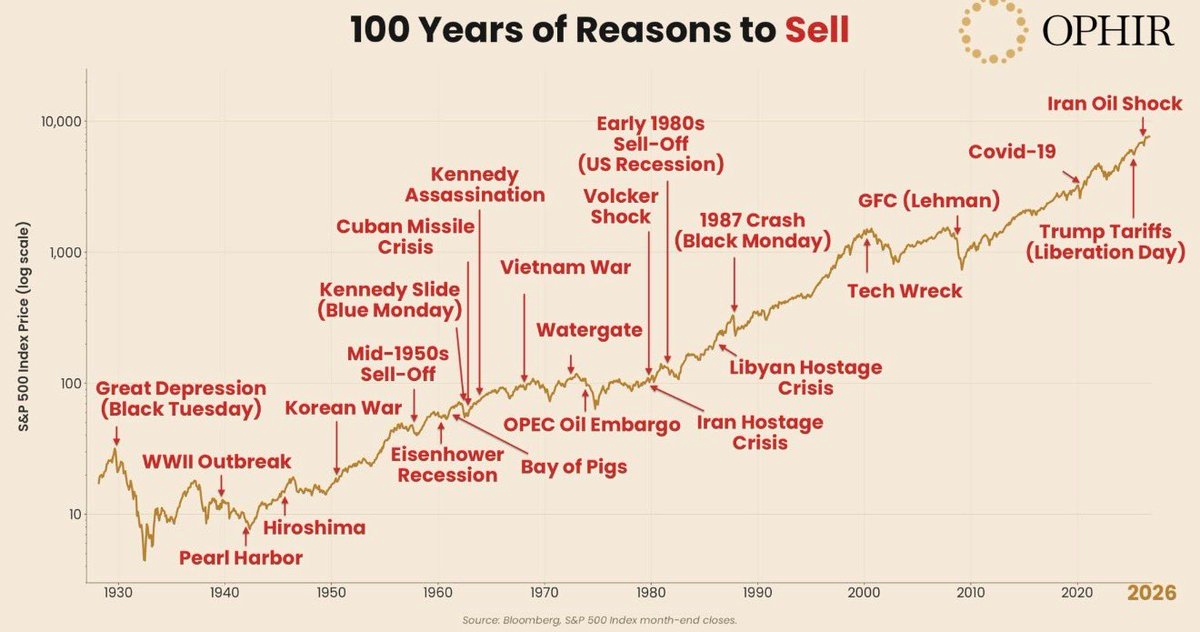
Grafik ini menyoroti lebih dari 25 peristiwa, masing-masing menawarkan “alasan logis untuk menjual”: Depresi Besar, Perang Dunia II, Krisis Rudal Kuba, embargo minyak, kehancuran pasar 1987, gelembung dot-com, kebangkrutan Lehman Brothers, COVID-19, tarif, dan guncangan minyak Iran.
Meski mengalami semua itu, S&P 500 telah naik dari sekitar 17 poin pada 1928 menjadi lebih dari 7.700 saat ini.
Namun, pelajaran yang lebih mendalam bukan sekadar bahwa “pasar selalu naik”. Data menunjukkan kisah yang lebih tepat.
1. Penurunan pasar adalah hal yang biasa, bukan pengecualian
• Indeks ini mencatat imbal hasil tahunan sekitar 10% sejak 1928.
• Indeks ini berakhir lebih tinggi pada sekitar 73% tahun kalender.
• Namun, 62% tahun mengalami koreksi dalam tahun tersebut setidaknya 10%, dengan penurunan terdalam rata-rata sekitar 16%.
Intinya: Volatilitas adalah harga yang harus dibayar untuk memperoleh imbal hasil, bukan bukti bahwa pasar sedang rusak.
2. Waktu pemulihan berbeda-beda di setiap krisis
• Depresi Besar: Penurunan sekitar 82%. Investor harus menunggu hingga 1945 untuk memulihkan kerugian mereka, bahkan setelah dividen diinvestasikan kembali.
• Krisis keuangan 2008: Penurunan sekitar 57%, dengan pemulihan pada 2013.
• COVID-19 pada 2020: Penurunan sekitar 34% dalam 33 hari, lalu pulih dalam waktu lima bulan.
• Tarif 2025: Penurunan sekitar 19%, lalu pulih dalam waktu sekitar tiga bulan.
Intinya: Tidak ada yang tahu sebelumnya berapa lama suatu krisis akan berlangsung. Itulah sebabnya jangka waktu investasi Anda lebih penting daripada kemampuan Anda memprediksi masa depan.
3. Biaya keluar dari pasar bisa lebih besar daripada dampak penurunan
Menurut data J.P. Morgan, investasi sebesar $10.000 pada S&P 500 dari 2006 hingga 2025 tumbuh menjadi $80.619.
Namun, melewatkan hanya 10 hari perdagangan terbaik—sekitar 0,2% dari seluruh hari perdagangan—menurunkan nilai akhirnya menjadi $35.866.
Ironisnya? Sebagian besar hari terbaik terjadi dalam kurun dua minggu setelah hari-hari terburuk, tepat ketika rasa takut mencapai puncaknya.
4. Masalah terbesar terletak pada perilaku, bukan semata-mata pergerakan pasar
Pada 2024, investor rata-rata di reksa dana saham memperoleh imbal hasil 16,5%, sementara indeks itu sendiri mencatat imbal hasil 25%.
Pasar bukan penyebab kesenjangan itu. Kesenjangan tersebut disebabkan oleh keputusan investor untuk masuk dan keluar dari pasar.
Catatan metodologis penting:
Grafik ini hanya mencakup pasar AS, yang secara historis merupakan salah satu pasar paling sukses—contoh klasik bias kesintasan. Grafik ini juga tidak memperhitungkan inflasi.
Jadi, pelajarannya bukanlah “beli apa saja lalu tahan selamanya.”
Melainkan:
Diversifikasi + jangka waktu investasi yang panjang + rencana tertulis yang Anda ikuti saat panik, bukan rencana yang baru disusun ketika kepanikan melanda.
Kesimpulannya:
Berita utama menjawab pertanyaan, “Apa yang sedang terjadi saat ini?”
Namun, imbal hasil jangka panjang bergantung pada pertanyaan yang berbeda:
“Bisakah saya bertahan menghadapi apa yang sedang terjadi?”
