

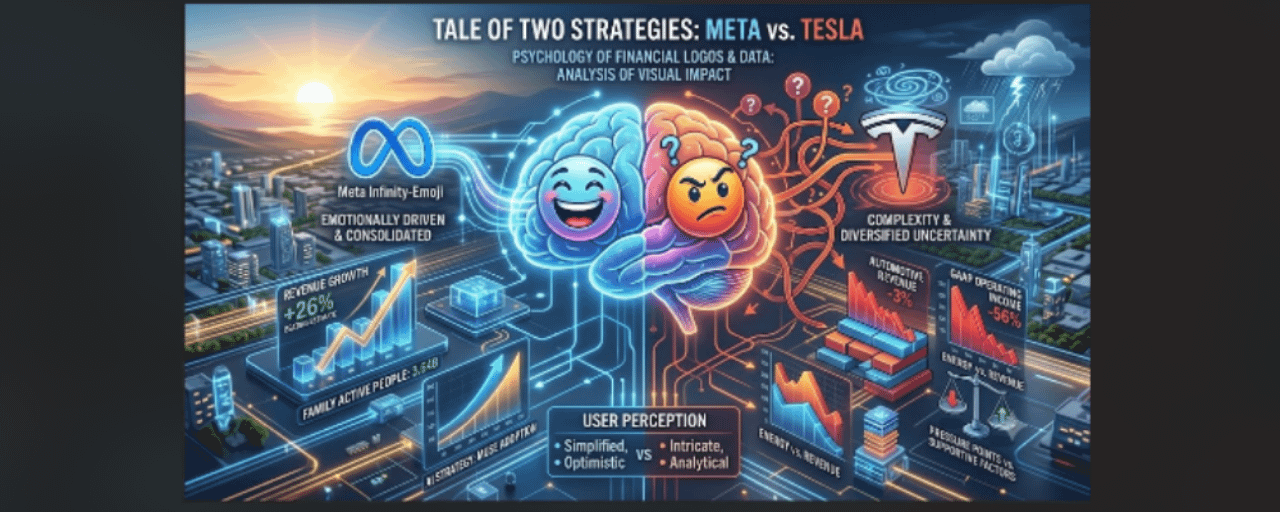

Ringkasan kinerja keuangan Tesla & Meta
Tesla ($TSLA): Laba melampaui ekspektasi, tetapi bisnis otomotif inti dan profitabilitas GAAP membuat investor tetap berhati-hati
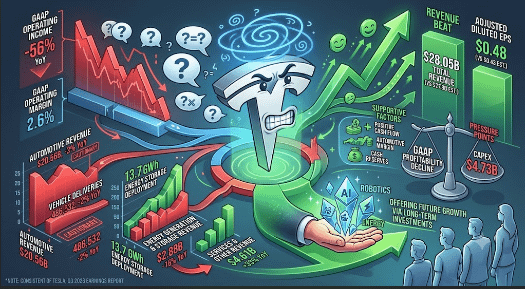
Tesla melaporkan hasil Q3 2026 setelah pasar AS tutup pada 2026-10-21. Perusahaan melampaui estimasi LSEG yang dikutip CNBC untuk laba dan pendapatan yang disesuaikan, tetapi respons pasar tetap berhati-hati karena perbaikan tersebut tidak mencakup seluruh metrik operasional utama Tesla. CNBC melaporkan bahwa TSLA turun lebih dari 3,2% dalam perdagangan setelah jam bursa menyusul pengumuman tersebut.
📊 Ringkasan hasil keuangan
| Metrik | Kuartal 3 2026 | Perbandingan / konteks |
| Total pendapatan | $28,05 miliar | Dibandingkan dengan perkiraan LSEG sebesar $27,9 miliar; kurang lebih sama dengan $28,24 miliar setahun sebelumnya |
| Laba per saham (EPS) yang disesuaikan setelah pengenceran | $0,48 | Dibandingkan dengan perkiraan LSEG sebesar $0,43 |
| Laba operasi GAAP | $718 juta | -56% YoY |
| Margin operasi GAAP | 2,6% | Turun dari 5,8% tahun sebelumnya |
| Laba bersih GAAP yang dapat diatribusikan kepada pemegang saham biasa | $787 juta | -43% YoY |
| Arus kas bebas | $1,53 miliar | Pulih dari arus kas bebas negatif pada kuartal kedua |
| Kas, setara kas, dan investasi jangka pendek | $45,45 miliar | Naik dari kuartal sebelumnya |
| Belanja modal triwulanan | $4,73 miliar | Mencerminkan pengeluaran berkelanjutan untuk AI, robotika, manufaktur & energi |
Oleh karena itu, laba yang disesuaikan Tesla yang melampaui ekspektasi harus dibaca bersamaan dengan profil laba GAAP yang jauh lebih lemah. Selisih tersebut penting karena laba per saham yang disesuaikan tidak termasuk item-item tertentu, sementara pendapatan operasional GAAP mencakup beban biaya operasional penuh untuk menjalankan dan berinvestasi dalam bisnis tersebut.
🚗 Bisnis inti otomotif: tekanan pendapatan tetap ada
Pendapatan otomotif: $20,56 miliar, turun 3% dibandingkan tahun sebelumnya.
Pengiriman kendaraan: 486.532 unit, turun sekitar 2% dibandingkan tahun sebelumnya.
Produksi kendaraan: 464.391.
Margin laba kotor otomotif, tidak termasuk kredit regulasi: 18,1%, meningkat dari 16,3% pada kuartal kedua.
Sinyal yang beragam jelas terlihat: Tesla meningkatkan ekonomi unit secara berurutan, tetapi segmen pendapatan utamanya masih mengalami kontraksi dari tahun ke tahun (YoY). Tesla menyebutkan harga jual rata-rata yang lebih rendah dan kendala pasokan baterai yang membatasi kemampuannya untuk memenuhi pesanan kendaraan sebagai faktor yang memengaruhi pendapatan dan profitabilitas otomotif.
⚡ Energi dan jasa: kualitas pertumbuhan tidak merata
Tesla memasang produk penyimpanan energi sebesar 13,7 GWh pada kuartal ketiga, dan manajemen mengatakan tingkat pemesanan dan pesanan yang belum terselesaikan (backlog) penyimpanan energi berada pada level rekor. Namun, pendapatan pembangkitan dan penyimpanan energi yang dilaporkan adalah $2,88 miliar, turun 16% dibandingkan tahun sebelumnya. Ini berarti volume pemasangan yang kuat tidak menghasilkan pertumbuhan pendapatan segmen dari tahun ke tahun pada kuartal tersebut.
Pendapatan dari jasa dan lainnya menjadi titik terang, meningkat 33% YoY menjadi $4,61 miliar. Segmen tersebut membantu mengimbangi pendapatan otomotif dan energi yang lebih lemah, tetapi tetap lebih kecil daripada bisnis otomotif dan tidak sepenuhnya mengubah gambaran pendapatan inti.
📉 Mengapa berita utama yang mengejutkan tersebut tidak meyakinkan pasar
Hasil penelitian memuat dua narasi yang saling bertentangan:
Faktor pendukung
Laba per saham (EPS) yang disesuaikan melebihi konsensus.
Margin otomotif, tidak termasuk kredit, membaik dari kuartal sebelumnya.
Arus kas bebas kembali positif di angka $1,53 miliar.
Kas dan investasi jangka pendek mencapai sekitar $45,45 miliar.
Penyebaran penyimpanan tetap tinggi, dengan manajemen menyoroti permintaan dan pesanan yang kuat.
Titik-titik tekanan
Pendapatan total sebagian besar tidak berubah dibandingkan tahun sebelumnya.
Pendapatan dan pengiriman otomotif sama-sama menurun dibandingkan tahun sebelumnya.
Laba operasi GAAP turun 56%, mengurangi margin operasi menjadi 2,6%.
Pendapatan energi menurun meskipun volume pemasangan penyimpanan energi tinggi.
Belanja modal (capex) yang tinggi & investasi dalam AI, robotika, manufaktur & energi dapat mendukung inisiatif jangka panjang, tetapi juga membuat profitabilitas jangka pendek tetap sensitif terhadap eksekusi dan disiplin pengeluaran.
Interpretasi pasar
Rilis laporan keuangan menunjukkan bahwa investor tidak mempermasalahkan laba yang melebihi ekspektasi setelah penyesuaian; sebaliknya, mereka tampaknya mempertimbangkan apakah peningkatan margin dan pemulihan arus kas bebas dapat dipertahankan sementara pendapatan otomotif Tesla tetap berada di bawah tekanan dan biaya operasional tetap tinggi.
Variabel utama yang perlu dipantau dalam laporan selanjutnya adalah pertumbuhan pendapatan otomotif, harga jual rata-rata, pertumbuhan pengiriman, ketahanan margin otomotif, ketersediaan baterai, konversi pendapatan segmen energi, belanja modal, dan laju kontribusi investasi AI, robotika, dan energi terhadap hasil keuangan. Kinerja historis dan panduan perusahaan tidak menjamin hasil di masa mendatang.
Meta ($META): Kekuatan Iklan dan Momentum AI Mengimbangi Tuduhan Hukum Besar
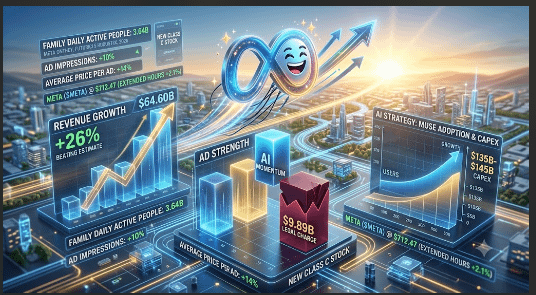
Meta melaporkan kinerja kuartal ketiga yang lebih kuat dari perkiraan pada 21 Oktober 2026, dengan pendapatan sebesar $64,60 miliar, naik +26% dibandingkan tahun sebelumnya dan di atas perkiraan konsensus sekitar $63,34 miliar. Rilis pendapatan didominasi oleh biaya litigasi sebesar $9,89 miliar, tetapi investor awalnya fokus pada ketahanan periklanan, kemajuan produk AI, dan panduan pendapatan kuartal keempat yang di atas konsensus. Meta memandu pendapatan Q4 sebesar $73 miliar–$76 miliar, dengan titik tengah $74,5 miliar. Hasil kuartal ketiga Meta mencakup periode yang berakhir pada 30 September 2026.
📊 Kinerja keuangan
| Metrik | Kuartal 3 2026 | Perubahan YoY | Kesimpulan statistik |
| Pendapatan | $64,60 miliar | +26% | Melampaui konsensus sekitar $1,26 miliar, atau sekitar 2,0% |
| Pendapatan operasional | $12,99 miliar | -37% | Biaya hukum secara signifikan memengaruhi profitabilitas yang dilaporkan |
| Pendapatan operasional tidak termasuk beban | $22,88 miliar | ~+11% | Menunjukkan pertumbuhan operasional inti tetap positif |
| Laba per Saham Dilusian GAAP | $3,83 | +265% | Perbandingan ini diuntungkan oleh beban pajak tahun sebelumnya yang luar biasa tinggi |
| EPS tidak termasuk biaya litigasi | $7,40 | — | Ukuran kinerja operasional per kuartal yang lebih baik |
| Margin operasi | 20% | dari 40% | Seharusnya sekitar 35% jika tidak termasuk biaya tersebut |
| Laba bersih | $9,86 miliar | +264% | Juga dipengaruhi oleh perbandingan pajak tahun sebelumnya |
| Belanja Modal | $34,91 Miliar | — | Mencerminkan skala investasi infrastruktur AI |
| Arus kas bebas | -$2,12 miliar | — | Pengeluaran modal yang besar melebihi perolehan kas triwulanan |
Oleh karena itu, angka yang dilaporkan Meta harus dibaca dalam dua lapisan: hasil GAAP mencerminkan biaya hukum, sementara angka yang disesuaikan menunjukkan bahwa bisnis periklanan dan operasi yang mendasarinya tetap kuat. Meta menyatakan bahwa biaya sebesar $9,89 miliar menurunkan pendapatan operasional dengan jumlah yang sama dan mengurangi EPS yang terdilusi dari $7,40 menjadi $3,83.
📣 Periklanan bisnis dan keterlibatan pengguna
Mesin periklanan Meta tetap menjadi sumber kekuatan utama:
Jumlah orang yang aktif setiap hari dalam keluarga: 3,64 miliar pada September 2026, naik +3% YoY.
Tayangan iklan: naik +10% YoY.
Harga rata-rata per iklan: naik +14% YoY.
Kombinasi antara peningkatan jumlah tayangan iklan dan penetapan harga yang lebih kuat mendukung tingkat pertumbuhan pendapatan sebesar +26%.
Signifikansi statistik menunjukkan bahwa pertumbuhan harga iklan melampaui pertumbuhan tayangan iklan sekitar 4 poin persentase, yang mengindikasikan bahwa monetisasi—bukan hanya perluasan audiens—memberikan kontribusi substansial terhadap percepatan pendapatan. Pertumbuhan pengguna masih tergolong moderat dibandingkan dengan skala perusahaan, sehingga pertumbuhan iklan di masa mendatang semakin bergantung pada kedalaman keterlibatan, peningkatan penargetan berbasis AI, kinerja konversi, dan permintaan pengiklan.
⚖️ Tuntutan hukum: koreksi kunci
Jumlah $9,89 miliar tersebut merupakan beban akuntansi yang dicatat selama kuartal ketiga tahun 2026. Jumlah tersebut tidak boleh disebut sebagai jumlah penyelesaian hukum penuh.
Meta menyatakan bahwa perjanjian yang diumumkan pada Agustus 2026 dengan 52 jaksa agung negara bagian AS, terkait dengan kesehatan mental remaja dan litigasi media sosial, предусматриkan pembayaran hingga sekitar $18,59 miliar. Ini berarti biaya pada kuartal ketiga tersebut merupakan pengeluaran besar yang diakui, sementara jumlah pembayaran maksimum yang dinyatakan dalam perjanjian tersebut lebih besar.
🤖 Strategi AI: Adopsi Muse versus biaya infrastruktur
Manajemen menyoroti peluncuran Muse dan Muse Wonder sebagai tonggak penting dalam strategi AI personalnya. Laporan independen menyebutkan jumlah akun Muse melebihi 10 juta, tetapi klaim seputar perilaku belanja dan nilai pembelian rata-rata harus ditanggapi dengan hati-hati kecuali dikonfirmasi langsung dalam materi pendapatan resmi Meta.
Sinyal keuangan yang lebih konkret adalah profil investasi:
Belanja modal kuartal ketiga: $34,91 miliar
Proyeksi belanja modal (capex) setahun penuh 2026: $135 miliar–$145 miliar
Arus kas bebas triwulanan: -$2,12 miliar
Pada titik tengah, prospek belanja modal (capex) adalah $140 miliar. Angka ini sekitar empat kali lipat belanja modal kuartal ketiga yang dihitung per tahun berdasarkan tingkat pengeluaran triwulanan yang dilaporkan, yang menunjukkan bahwa investasi tetap sangat tinggi bahkan sebelum memperhitungkan potensi perluasan infrastruktur lebih lanjut. Oleh karena itu, kelayakan investasi sangat bergantung pada apakah AI dapat meningkatkan pendapatan iklan, keterlibatan pelanggan, pesan bisnis, produk konsumen, dan saluran monetisasi lainnya dengan cukup cepat untuk mendukung pengembalian atas modal tersebut.
🧾 Pembaruan struktur modal
Meta mengumumkan penerbitan saham biasa Kelas C baru tanpa hak suara. Laporan-laporan tersebut menggambarkan transaksi ini sebagai struktur distribusi dua banding satu di mana pemegang saham Kelas A menerima saham Kelas C tanpa hak suara, sementara kendali suara tetap tidak berubah. Struktur ini memberikan fleksibilitas yang lebih besar untuk penggalangan modal di masa mendatang, kompensasi karyawan, dan akuisisi tanpa mengurangi kendali suara secara proporsional.
📈 Reaksi dan interpretasi pasar
Menurut data yang dilaporkan MarketBeat, META ditutup pada harga $697,52 pada tanggal 21 Oktober 2026, kemudian diperdagangkan sekitar $712,47 di sesi perdagangan tambahan—meningkat sekitar +2,1% pada saat itu. Laporan real-time lainnya menunjukkan pergerakan di luar jam perdagangan utama berfluktuasi sekitar +2% hingga +4%, sehingga reaksi tersebut harus dicatat berdasarkan waktu dan bukan dianggap sebagai angka tetap.
Reaksi pasar tampaknya mencerminkan tiga faktor:
Kualitas pendapatan: Pendapatan yang melebihi ekspektasi berasal dari bisnis periklanan yang tangguh, didukung oleh pertumbuhan harga dan jumlah tayangan iklan.
Proyeksi ke depan: Perkiraan pendapatan kuartal keempat sebesar $74,5 miliar melebihi konsensus sekitar $73,73 miliar yang dikutip oleh CNBC.
Opsi AI: Muse dan inisiatif AI terkait menciptakan jalur monetisasi baru yang potensial, tetapi bukti finansialnya masih terlalu dini dibandingkan dengan besarnya komitmen belanja modal.
Risiko-risiko utama yang perlu dipantau
Efisiensi belanja modal: Rencana pengeluaran sebesar $135 miliar–$145 miliar dapat menekan arus kas bebas jika peningkatan pendapatan tidak terjadi dengan laju yang sama.
Pelaksanaan pembayaran biaya hukum: Perjanjian tersebut предусматриkan pembayaran hingga $18,59 miliar, di luar biaya $9,89 miliar pada kuartal ketiga yang telah tercatat.
Bukti monetisasi AI: Adopsi pengguna saja tidak menjamin pendapatan berulang dengan margin tinggi.
Sensitivitas pasar iklan: Iklan tetap menjadi pendorong utama pendapatan Meta, sehingga hasil keuangannya rentan terhadap kondisi ekonomi makro dan perubahan anggaran pengiklan.
Normalisasi margin: Margin operasi yang disesuaikan sekitar 35% lebih kuat daripada yang dilaporkan sebesar 20%, tetapi masih di bawah margin yang dilaporkan tahun sebelumnya sebesar 40%.
Intinya: Laporan keuangan Meta untuk kuartal ketiga tahun 2026 menunjukkan momentum periklanan inti yang kuat dan peningkatan pendapatan yang signifikan, sementara biaya litigasi secara tajam mengurangi laba operasional yang dilaporkan. Fase selanjutnya dari cerita ini bukan lagi tentang apakah Meta dapat meningkatkan pendapatan, tetapi lebih tentang apakah pengeluaran infrastruktur AI-nya dapat menghasilkan pendapatan yang terukur, margin yang berkelanjutan, dan ekspansi arus kas bebas yang diperbarui.
Uraian di atas merupakan analisis pasar dan bukan merupakan saran investasi.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade