

美国大型科技股与半导体企业之间,估值水平和增长表现已经出现明显分化。英伟达在五大芯片厂商与科技巨头中估值倍数最低但营收增速最快,而同行估值最高的AMD增长相对温和。下面是本月我准备入手、加仓的 7 支重磅股票,每支都附上我关注的参考点位。
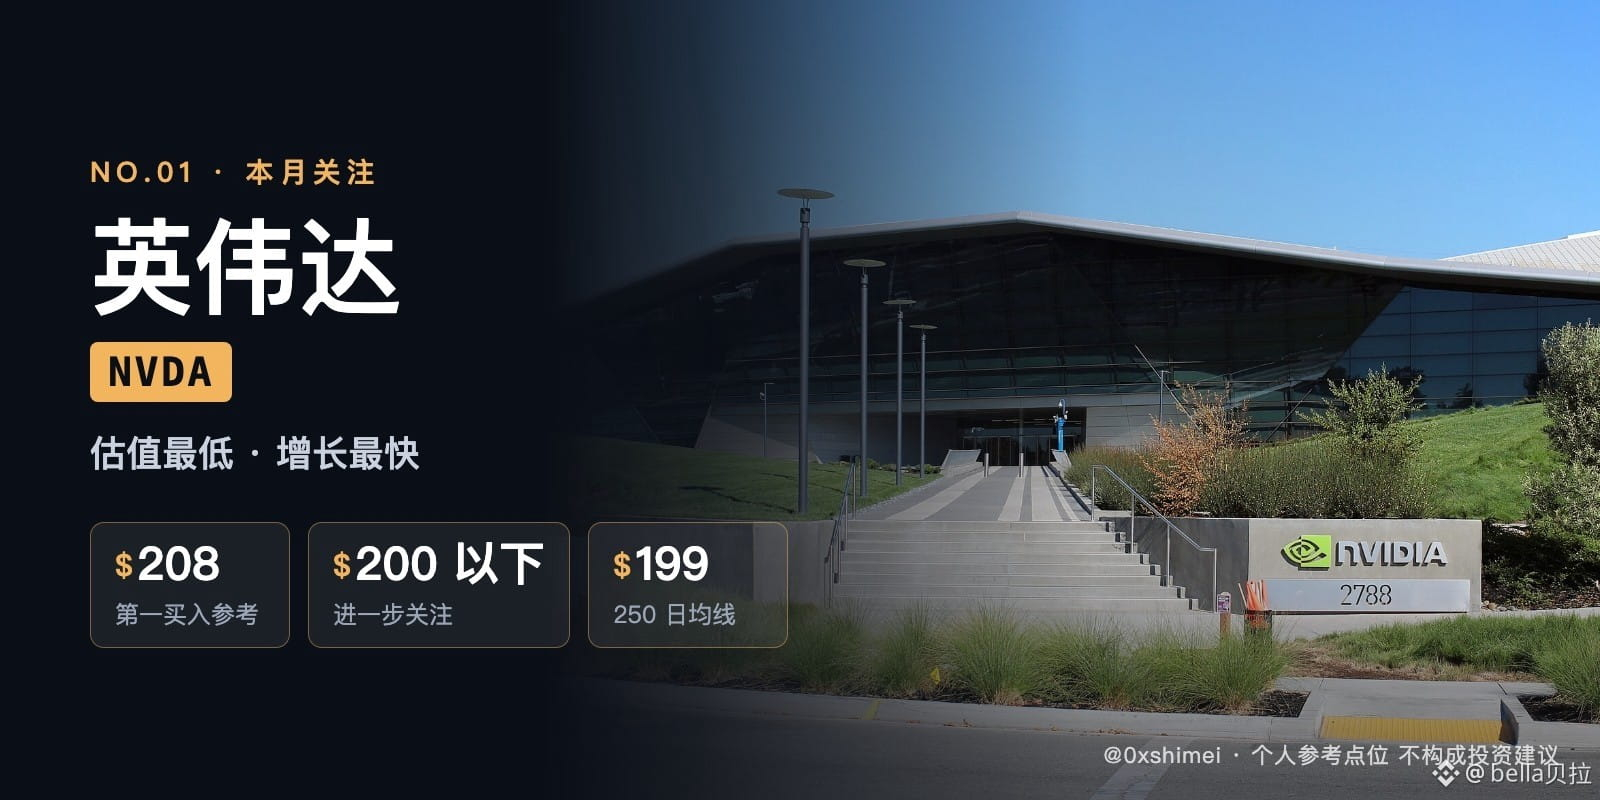
英伟达(NVDA):估值倍数最低,营收增长最快
在全球五大芯片制造商以及美股“科技七巨头”中,英伟达当前的估值倍数最低,营收增长速度却是最快的。
公司的利润率也处于行业领先水平,与博通共同位居第一梯队。
我关注的技术支撑位如下:
208美元:第一买入参考点位。
200美元以下:进一步关注的买入区域。
199美元附近:250日均线所在位置,属于重要技术支撑。
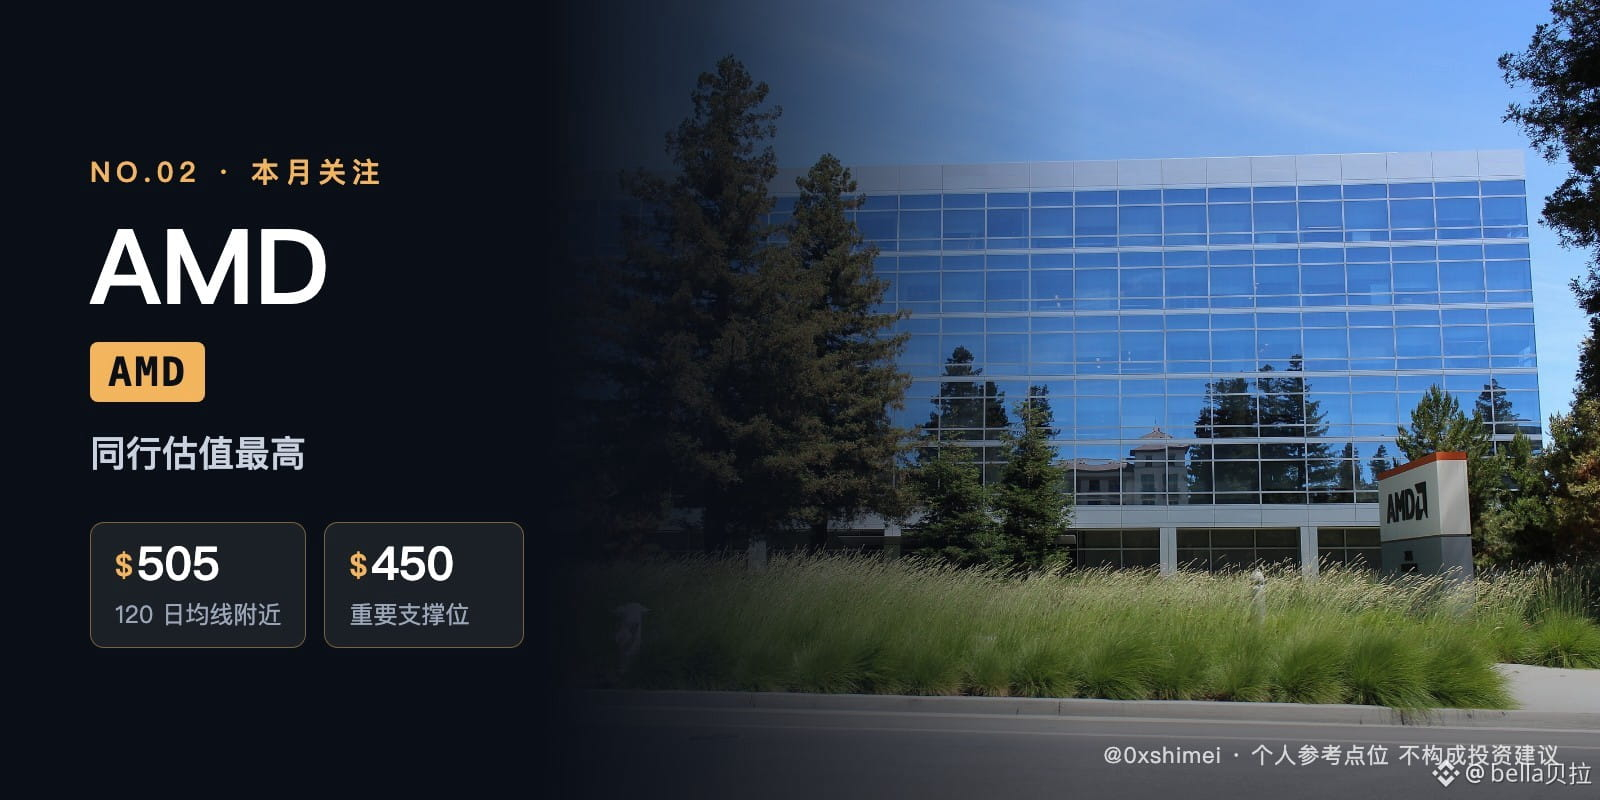
超威半导体(AMD):同行估值最高,增长相对温和
AMD目前是同行中估值最高的企业,但增长表现相对温和,落后于英伟达和博通,更接近台积电的增长水平。
需要重点关注的两个技术价位:
505美元:120日均线附近。
450美元:重要支撑位。
美光科技(MU):存储行业出现回调,820—900美元区间值得重点关注
随着整个存储芯片行业出现回调,美光科技的股价目前在900美元附近。
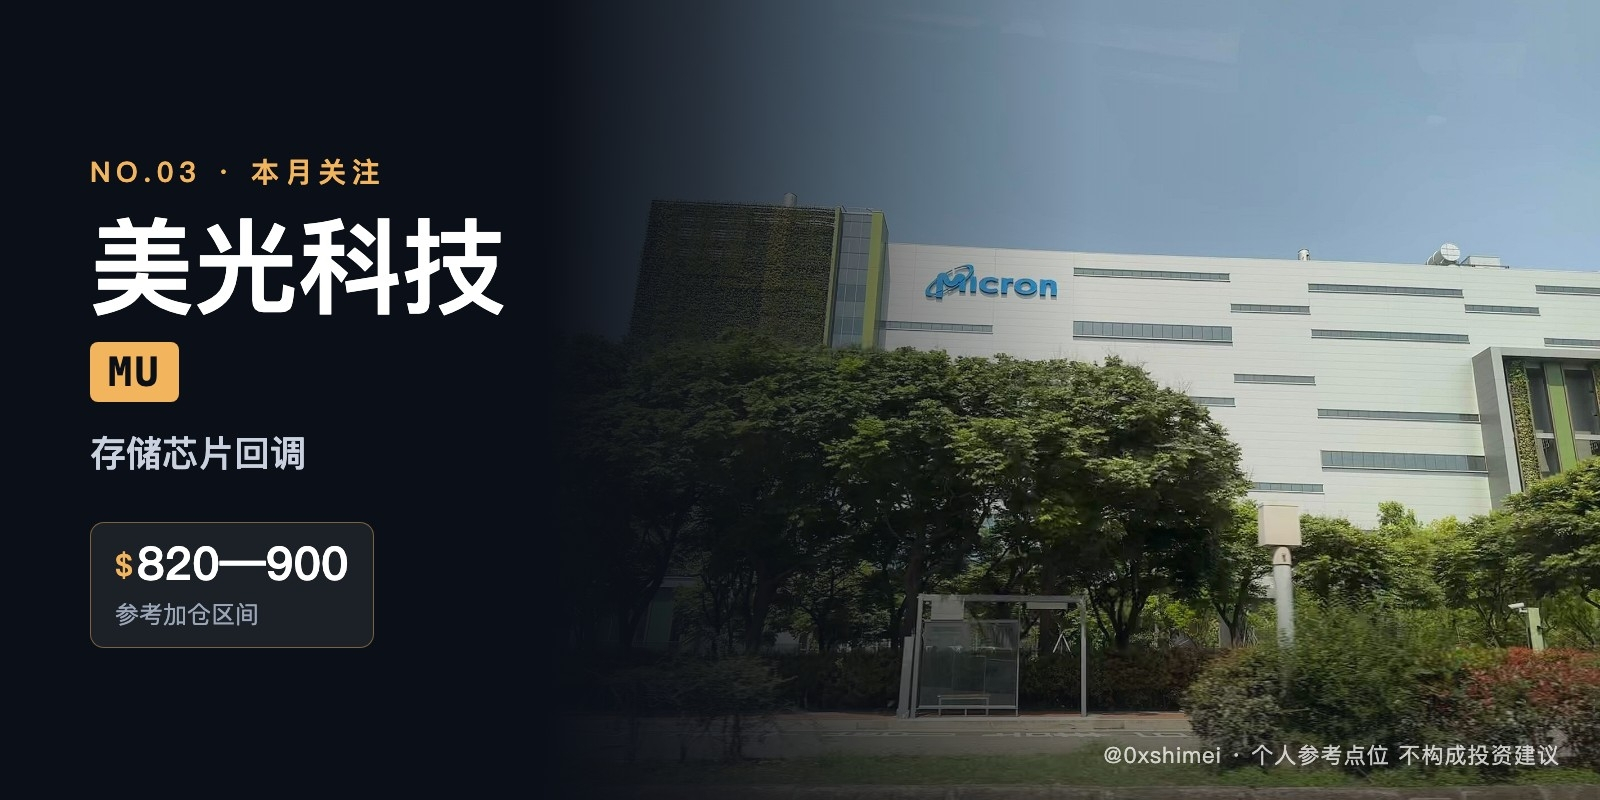
美光科技厂区实拍,附参考加仓区间
相比韩国的存储芯片企业,美光提供了通过美股投资该行业的机会,股价波动性相对较低。
参考加仓区间:
820—900美元:如果行业继续调整,这一区间值得重点关注。
博通(AVGO):定制AI芯片龙头,持续受益于科技巨头算力基建
大型科技企业持续增加AI基础设施投资,推动专用集成电路ASIC需求不断扩大。
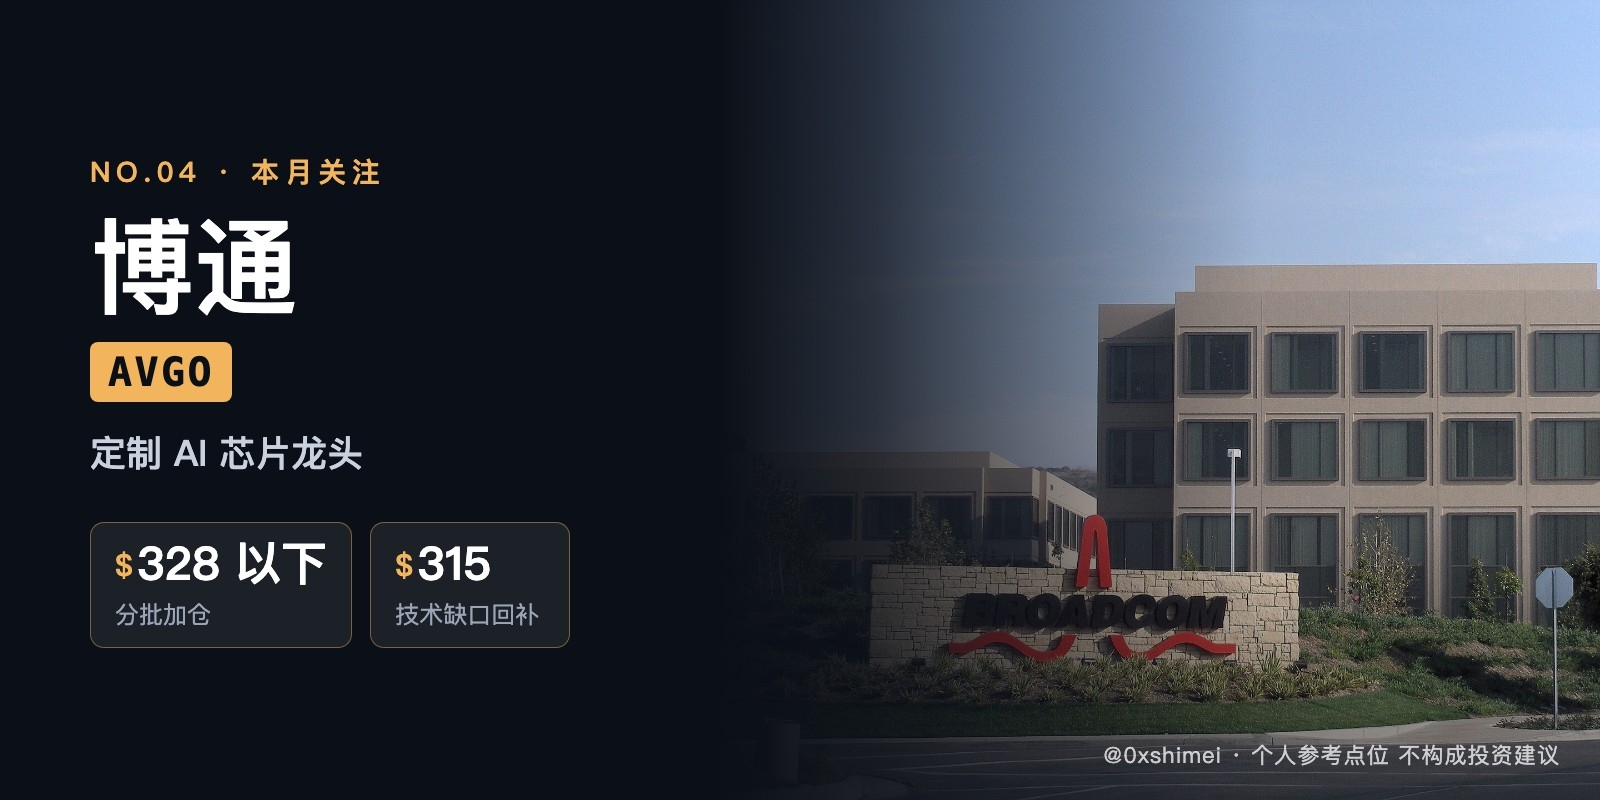
定制芯片市场与通用GPU需求形成互补,博通作为该领域代表性龙头企业,是这一趋势的重要受益者。
关注的加仓位置:
328美元以下:开始关注分批加仓机会。
315美元附近:技术缺口回补位置,也是进一步关注的价格区域。
台积电(TSM):先进制程壁垒深厚,股价受行业抛售与地缘政治压制
台积电股价此前最高达到487美元,随后回落至420美元附近。
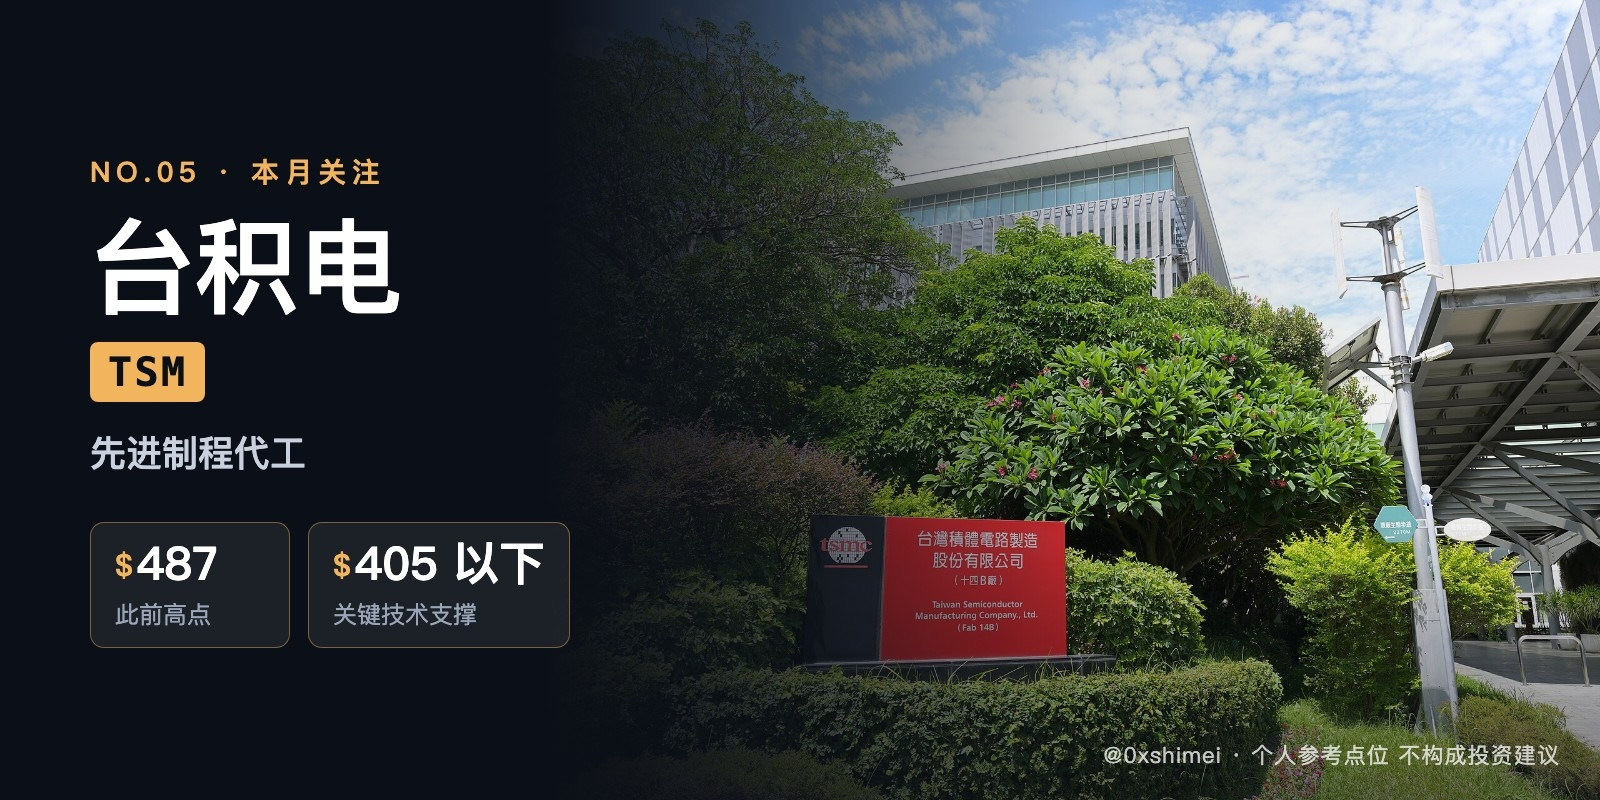
尽管公司公布了稳健的财报,但股价仍然受到整个半导体行业抛售压力的影响。地缘政治风险也是市场给予其估值折价的重要原因,但公司在先进代工领域仍具难以替代的技术壁垒。
关键技术支撑:
405美元以下:关键技术支撑位置。
特斯拉(TSLA):财报后面临波动风险,新款Roadster直接贡献有限
特斯拉即将公布新一季度财报,期权市场隐含波动率预计财报后可能出现约±7%的股价波动。
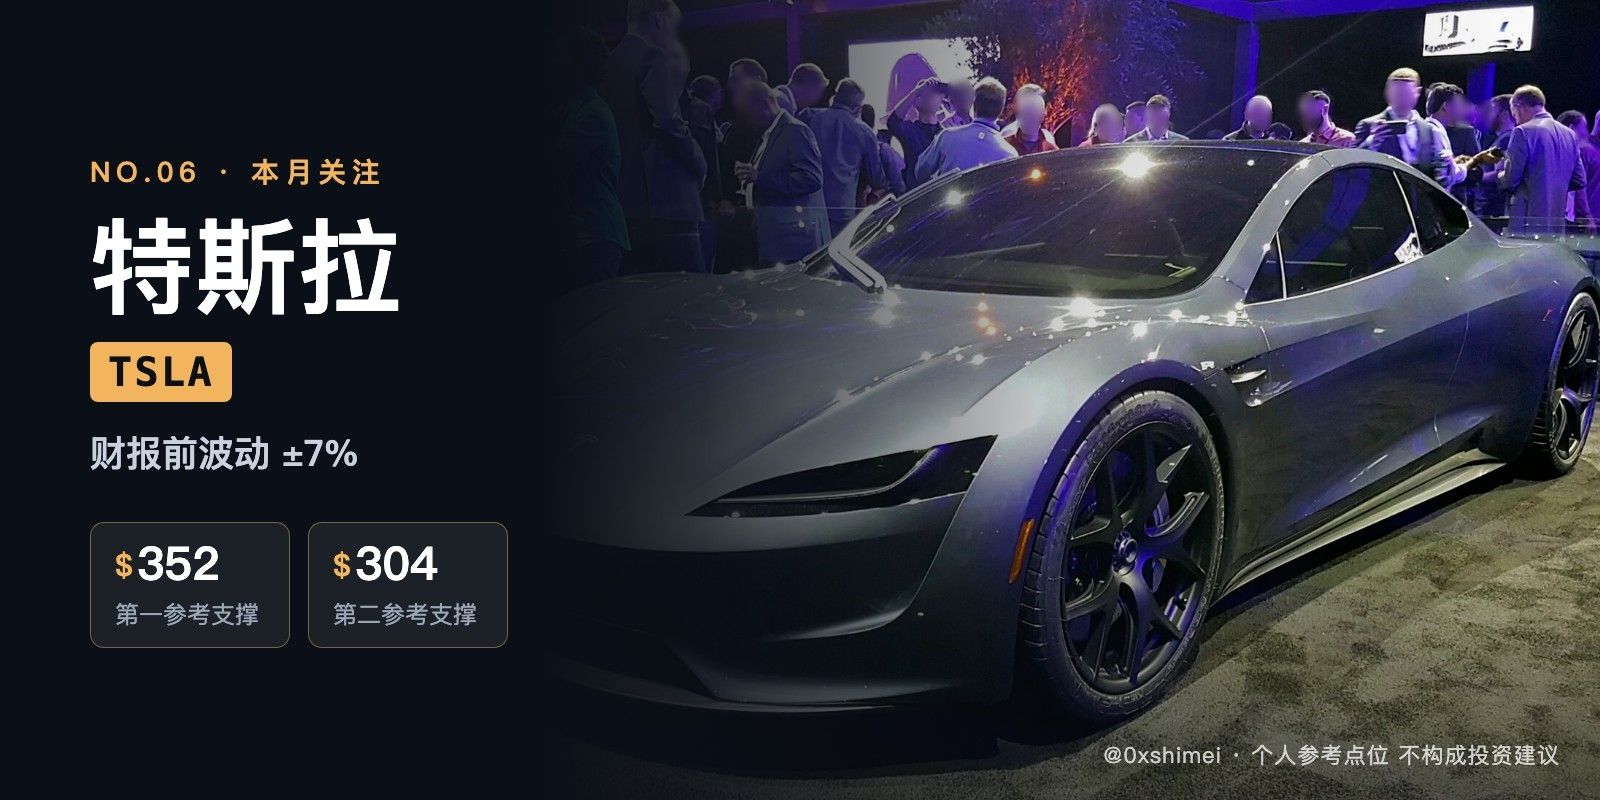
新款 Roadster 原型车实拍,附关键参考价位
从历史表现来看,过去14个季度中特斯拉有9次在公布财报后股价下跌,短期波动风险值得关注。
关键参考价位:
352美元:第一参考支撑位。
304美元:第二参考支撑位。
新款Roadster商业价值测算
特斯拉最新公布的Roadster跑车预计于2028年投入生产,预计售价约为20万—25万美元。
按照每年产量不超过2000辆计算:
年销量占特斯拉总销量不到0.1%。
预计每年贡献4亿—5亿美元收入,占总营收不到0.5%。
即使Roadster成功量产,它对特斯拉整体营收的直接贡献仍然非常有限。
甲骨文(ORCL):获OpenAI巨额算力订单,短期承压于资本支出与现金流
在企业级云计算领域,甲骨文与OpenAI签署了一项为期五年、总金额高达3000亿美元的合作协议。
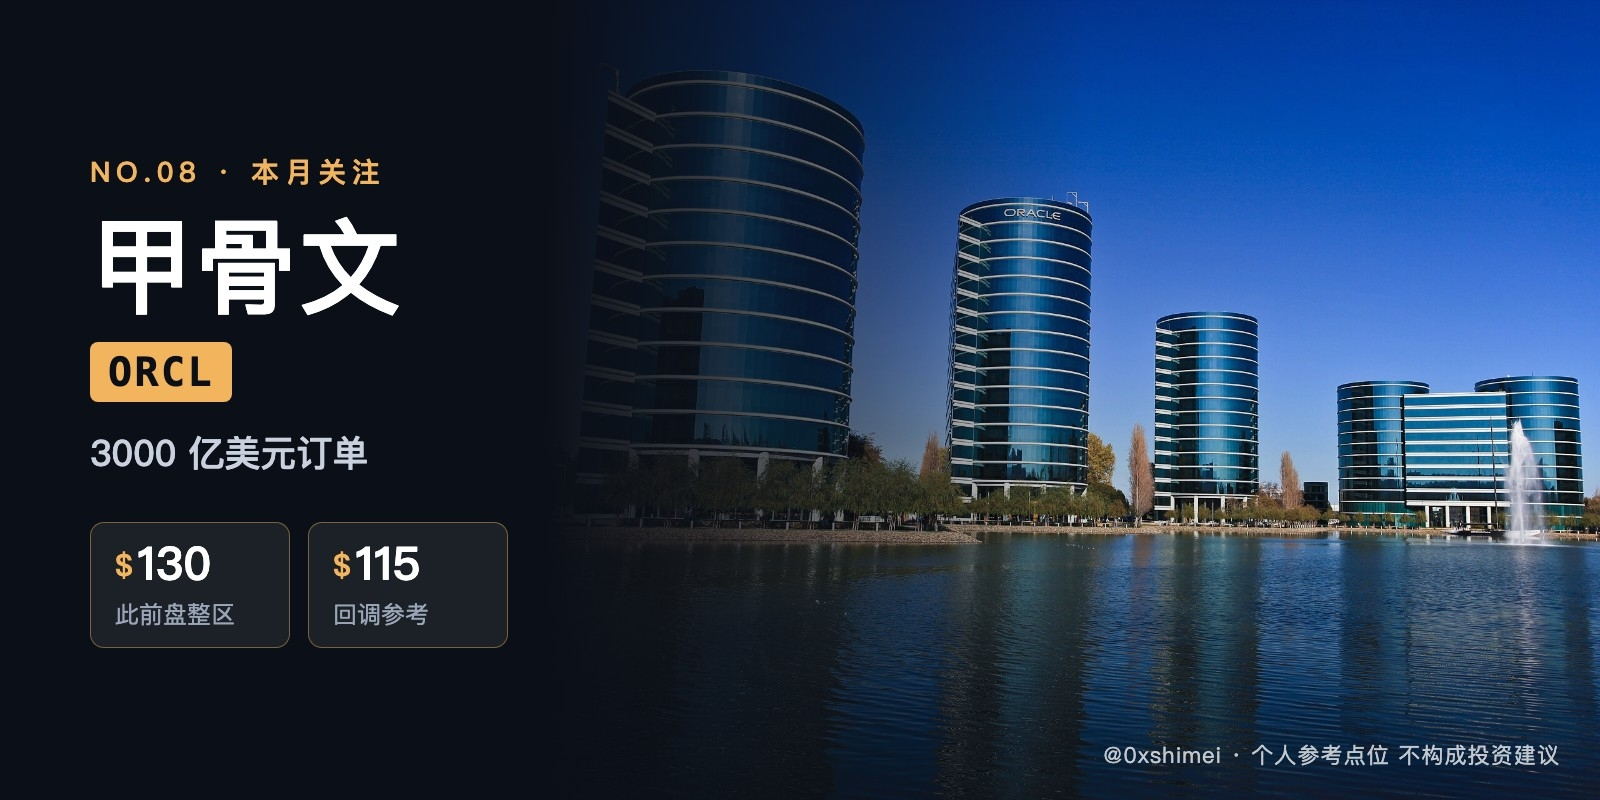
为了满足客户算力需求,公司需要持续投入数据中心建设,面临巨大的AI资本支出,短期内使自由现金流承压。
甲骨文的长期投资逻辑,主要取决于能否将庞大的订单储备逐步转化为实际收入与利润。
技术价格参考:
130美元附近:此前的盘整区域。
115美元附近:股价回调时值得关注的参考位置。
本月思路小结
当前美国科技股和半导体行业的投资机会正在进一步分化。英伟达凭借较低的相对估值、强劲的营收增长和领先的利润率,展现出较强的基本面优势。AMD估值偏高需注重安全边际,美光科技回调提供了分批布局机会,博通与台积电则分别依靠定制芯片与代工壁垒稳固地位。
特斯拉短期需关注今日凌晨财报后的波动,甲骨文则需要在AI长期订单储备与短期资本支出、现金流压力之间寻找平衡。
以上价格均为我个人的参考点位,不构成投资建议。