


Survei terbaru Reuters terhadap para ekonom menunjukkan perubahan besar dalam ekspektasi pasar terhadap suku bunga The Fed: ekspektasi kenaikan suku bunga pada Oktober mereda, sementara kenaikan kembali pada Desember menjadi konsensus seluruh ekonom yang disurvei. Inti dilema kebijakan moneter ini adalah ketahanan ekonomi yang kuat ditambah inflasi yang persisten.
Dalam survei yang dilakukan pada 16–20 Oktober ini, 94 ekonom memperkirakan FOMC akan mempertahankan suku bunga dana federal di kisaran 3,75%–4,00% pada pertemuan 27–28 Oktober, sesuai dengan ekspektasi pasar. Sementara itu, dibandingkan survei bulan lalu, ketika kurang dari separuh responden memperkirakan kenaikan suku bunga pada Desember, kali ini seluruh 100 responden memperkirakan suku bunga akan kembali naik pada Desember. Sebelumnya, The Fed telah menaikkan suku bunga sebesar 25 basis poin pada September. Ketua Kevin Warsh tetap berpegang pada kebijakan untuk tidak memberikan panduan ke depan, dan kebijakan tetap berhati-hati.
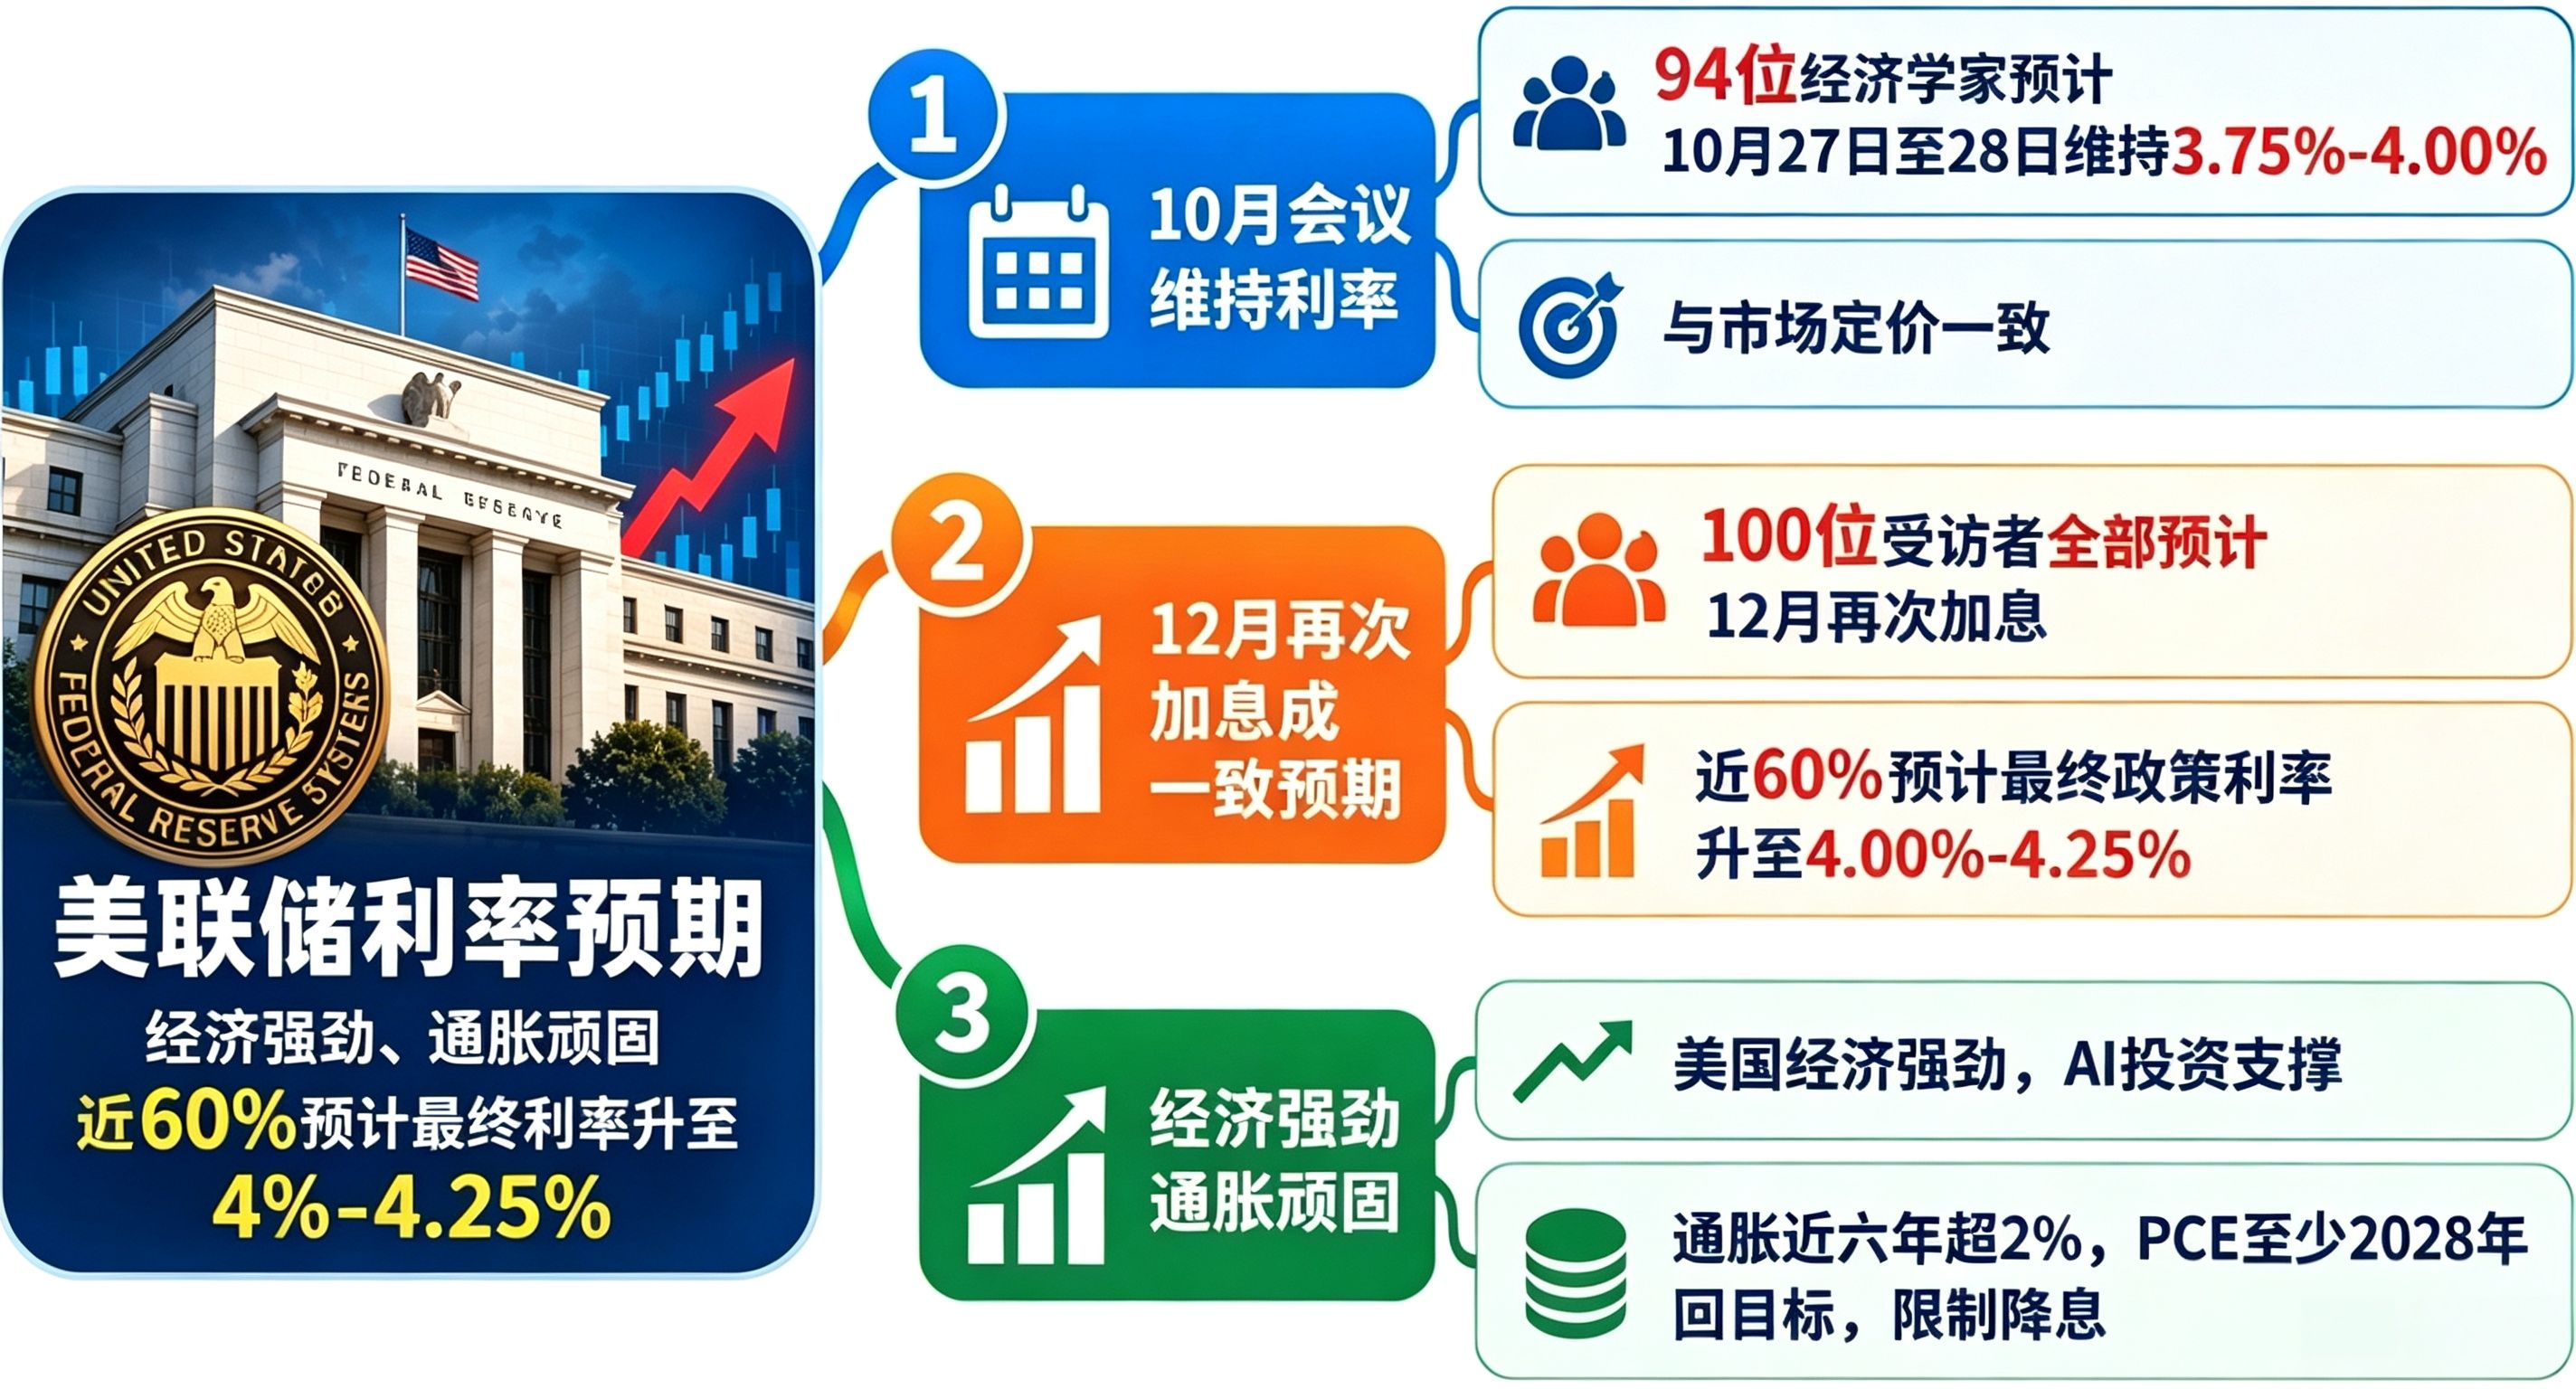
Ekspektasi hawkish terus meningkat: hampir 60% ekonom memperkirakan suku bunga terminal akan naik ke 4%-4,25%; bahkan, 38 ekonom memperkirakan masih akan ada setidaknya dua kali kenaikan suku bunga lagi, dengan proporsi yang meningkat tajam dibandingkan September. Sejumlah lembaga menilai bahwa kondisi fundamental ekonomi saat ini sudah mendukung kenaikan suku bunga lebih lanjut dan The Fed berisiko tertinggal dari inflasi. Pada Desember, bukan hanya kenaikan 25 basis poin yang mungkin terjadi, bahkan kenaikan 50 basis poin pun tidak dapat dikesampingkan.
Dari sisi inflasi, inflasi PCE AS telah lama berada di atas target The Fed sebesar 2%. Proyeksi menunjukkan inflasi akan tetap lebih dari 100 basis poin di atas target selama beberapa kuartal ke depan dan diperkirakan baru berpeluang kembali ke target pada 2028. Ini berarti pemangkasan suku bunga dalam waktu dekat pada dasarnya tidak mungkin terjadi, dan suku bunga tinggi perlu dipertahankan lebih lama.
Penopang utama ketahanan ekonomi berasal dari investasi infrastruktur AI, ditambah kuatnya konsumsi kelompok berpendapatan tinggi. Pertumbuhan ekonomi pada kuartal kedua mencapai 2,2%, sementara pertumbuhan pada kuartal ketiga diperkirakan mencapai 3,2%; proyeksi pertumbuhan setahun penuh juga lebih tinggi daripada laju pertumbuhan potensial. Sementara itu, harga minyak yang tetap tinggi dan tarif yang meningkatkan biaya semakin menambah tekanan inflasi. Dengan pemilihan paruh waktu yang kian dekat, tarik-menarik kebijakan pun menjadi lebih kompleks.
Pasar obligasi pemerintah AS telah lebih dahulu mencerminkan ekspektasi tersebut. Imbal hasil obligasi tenor panjang dan tenor 2 tahun berulang kali berfluktuasi tajam seiring perubahan ekspektasi kenaikan suku bunga. Hal-hal yang perlu dicermati selanjutnya meliputi data ekonomi, harga energi, dan perkembangan inflasi PCE. Faktor-faktor ini akan menentukan keputusan akhir pada Desember, sementara gejolak ekspektasi suku bunga juga akan terus memengaruhi berbagai kelas aset, termasuk saham, obligasi, dan kripto.
