


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21 Oktober 2026
Dua Raksasa, Satu Ujian Penting: Pertumbuhan vs Profitabilitas
Tesla dan Meta Platforms tengah menghadapi ujian penting dalam laporan keuangan kuartal III 2026. Kedua perusahaan berinvestasi besar-besaran dalam kecerdasan buatan, tetapi model bisnis mereka menghadapi tantangan yang berbeda. Tesla harus menunjukkan bahwa permintaan kendaraan dapat menghasilkan margin yang lebih sehat, sementara Meta harus membuktikan bahwa belanja AI-nya yang sangat besar dapat mendorong pertumbuhan iklan yang berkelanjutan dan imbal hasil jangka panjang.
Pertanyaan utama bagi investor bukan lagi sekadar apakah perusahaan-perusahaan ini dapat tumbuh. Pertanyaannya adalah apakah pertumbuhan mereka dapat membenarkan meningkatnya biaya untuk membangun masa depan.
🚗 Tesla: Pengiriman Kuat, tetapi Bisakah Margin Pulih?
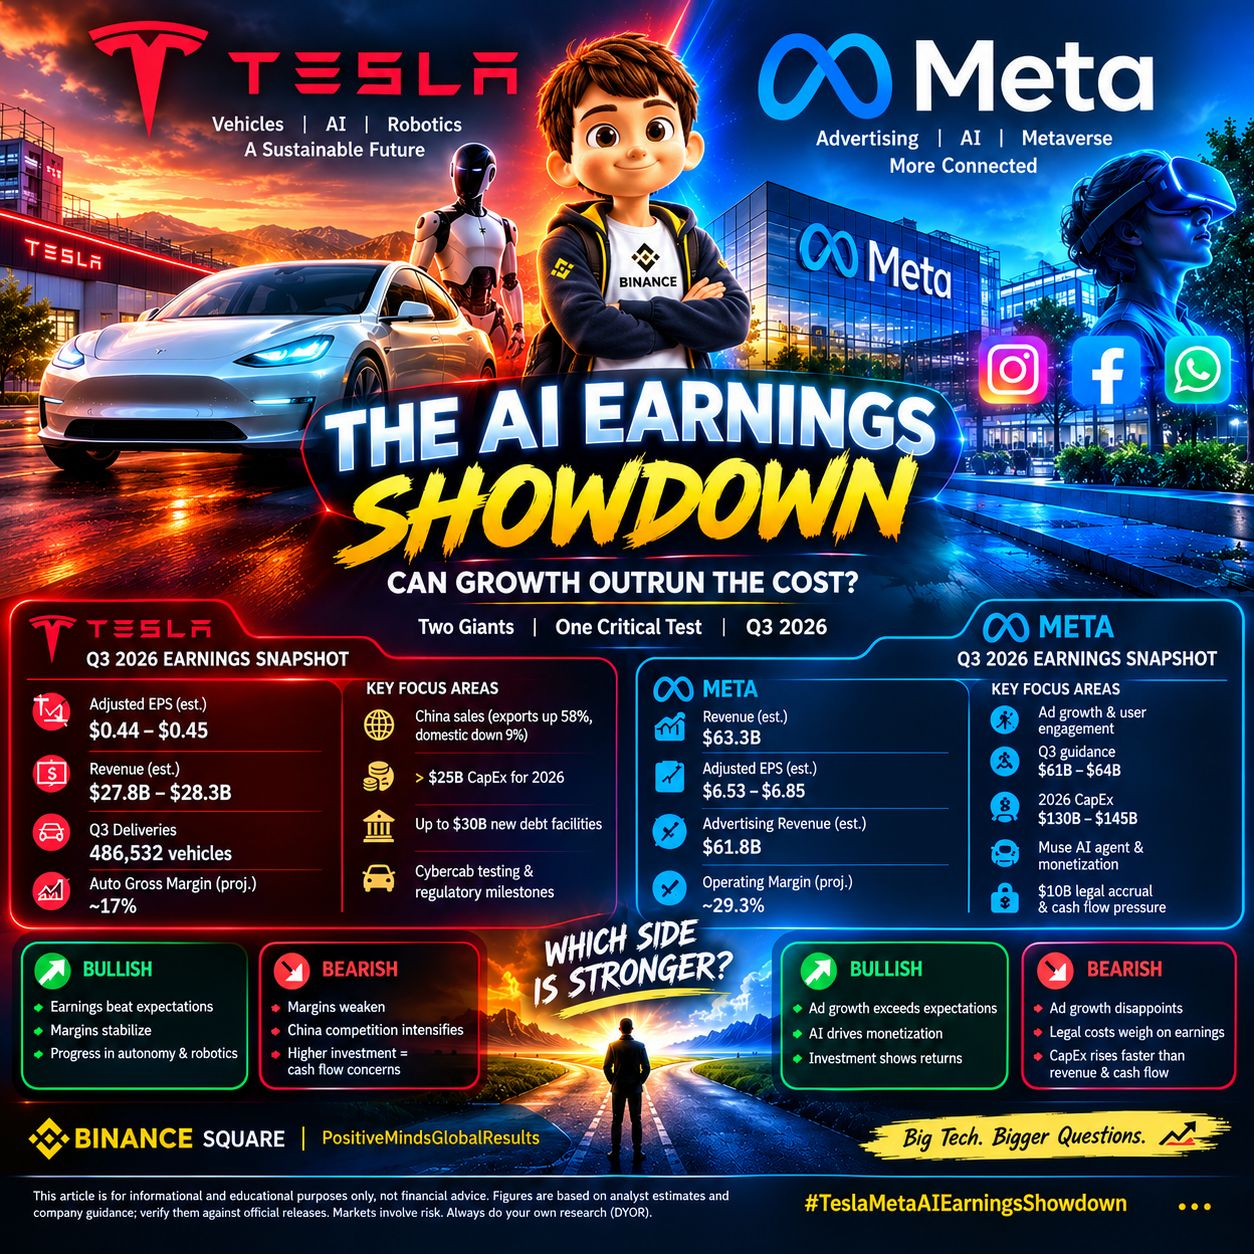
Ekspektasi analis:
EPS disesuaikan: sekitar $0.44–$0.45
Pendapatan: sekitar $27.8–$28.3 miliar
Margin kotor otomotif yang diproyeksikan: sekitar 17%
Pengiriman Q3 yang dilaporkan dalam informasi yang diberikan sebanyak 486,532 kendaraan
Kinerja pengiriman Tesla yang dilaporkan menunjukkan permintaan yang tangguh, tetapi pengiriman saja tidak menjamin peningkatan laba. Tekanan harga, biaya produksi, insentif, dan persaingan dapat membatasi profitabilitas sekalipun volume kendaraan melampaui ekspektasi.
Tiongkok tetap menjadi medan persaingan utama. Menurut angka yang diberikan, kuatnya produksi pada September sebagian besar didorong oleh kenaikan ekspor internasional sebesar 58%, sementara penjualan ritel domestik turun 9%. Perbedaan ini menyoroti pentingnya membedakan pertumbuhan produksi dan ekspor dari permintaan lokal yang mendasarinya.
Investor juga akan mencermati rencana belanja modal Tesla lebih dari $25 miliar untuk 2026 dan pengungkapan terkait fasilitas utang hingga $30 miliar. Angka-angka ini menimbulkan pertanyaan tentang pengelolaan likuiditas, prioritas investasi, dan waktu yang dibutuhkan proyek AI dan robotika untuk menghasilkan imbal hasil.
Katalis potensial berikutnya: Pengujian Cybercab, persetujuan regulator, dan tonggak operasional dapat memengaruhi ekspektasi terhadap ambisi Tesla di bidang kendaraan otonom. Namun, kemajuan regulasi dan skalabilitas komersial masih menjadi ketidakpastian utama.
Skenario bullish: Laba melampaui ekspektasi, margin otomotif stabil, dan manajemen memberikan bukti kemajuan yang meyakinkan dalam teknologi otonom dan robotika.
Skenario bearish: Margin melemah, persaingan di Tiongkok semakin ketat, atau komitmen investasi yang meningkat menimbulkan keraguan terhadap kemampuan menghasilkan arus kas di masa depan.
🤖 Meta: Kekuatan Iklan Berhadapan dengan Ujian Belanja AI
Ekspektasi analis:
Pendapatan Q3: sekitar $63.3 miliar
EPS disesuaikan: sekitar $6.53–$6.85
Pendapatan iklan: sekitar $61.8 miliar
Panduan pendapatan Q3 yang diterbitkan sebelumnya: $61–$64 miliar
Panduan belanja modal 2026: $130–$145 miliar
Bisnis iklan inti Meta tetap menjadi mesin utama labanya. Peningkatan interaksi di Facebook, Instagram, dan platform lainnya, ditambah penargetan iklan yang lebih baik dan rekomendasi berbasis AI, dapat mendukung pertumbuhan pendapatan.
Namun, tagihan investasinya sangat besar. Rencana belanja modal Meta sebesar $130–$145 miliar mencerminkan ambisinya untuk membangun infrastruktur AI dan memperluas kapasitas komputasi. Peluang strategisnya cukup besar, tetapi belanja infrastruktur dapat menekan arus kas bebas sebelum produk yang dihasilkan mendatangkan pendapatan yang berarti.
Peluncuran agen AI Muse dilaporkan telah memperkuat sentimen investor, dengan data yang diberikan menyebutkan kenaikan harga saham sebesar 27% pada September. Namun, antusiasme pasar tidak serta-merta membuktikan keberhasilan komersial. Investor akan mencari bukti adopsi, monetisasi, dan imbal hasil investasi AI yang terukur.
Kekhawatiran lainnya adalah profitabilitas. Informasi yang diberikan menunjukkan margin operasi yang diperkirakan sekitar 29,3%, serta akrual hukum sebesar $10 miliar yang dilaporkan terkait penyelesaian sengketa multinegara bagian. Perlakuan akuntansi dan dampaknya terhadap hasil yang dilaporkan harus dicermati dengan saksama. Belanja infrastruktur yang besar dan biaya hukum dapat memperumit prospek arus kas.
Skenario bullish: Pertumbuhan iklan melampaui ekspektasi, AI meningkatkan monetisasi, dan manajemen menunjukkan bahwa investasi mendorong kinerja bisnis yang lebih kuat.
Skenario bearish: Pertumbuhan iklan mengecewakan, biaya hukum membebani laba, atau belanja modal meningkat lebih cepat daripada pendapatan dan arus kas yang dihasilkan.
📊 Tesla vs Meta: Apa yang Paling Penting?
Tantangan utama Tesla adalah mengubah penjualan kendaraan menjadi profitabilitas berkelanjutan sembari mendanai ambisi AI dan robotikanya. Tantangan Meta adalah mempertahankan pertumbuhan iklan sekaligus membuktikan bahwa belanja besar-besaran untuk infrastruktur AI dapat menghasilkan imbal hasil yang menarik.
Untuk Tesla, pantau margin kotor otomotif, pengiriman, permintaan di Tiongkok, arus kas, dan tonggak pencapaian Cybercab.
Untuk Meta, pantau pendapatan iklan, margin operasi, belanja modal, arus kas bebas, dan bukti monetisasi AI.
🔮 Prospek Pasar Akhir: Bullish atau Bearish?
Tesla: Risiko eksekusi tinggi. Kejutan positif pada laba dapat mendukung saham, tetapi margin yang lemah atau panduan yang berhati-hati dapat mengalahkan dampak pengiriman yang kuat.
Meta: Potensi bisnis inti yang kuat, dengan risiko investasi yang meningkat. Ketahanan iklan dan monetisasi berbasis AI dapat mendukung skenario bullish, sementara tekanan arus kas dan biaya hukum dapat membatasi potensi kenaikan.
Tidak satu pun saham otomatis menjadi bullish hanya karena analis memperkirakan pertumbuhan pendapatan. Reaksi pasar akan bergantung pada hasil aktual dibandingkan ekspektasi, panduan ke depan, valuasi, dan kemampuan manajemen menjelaskan bagaimana belanja hari ini akan menghasilkan laba di masa depan.
Inti utamanya: Tesla diuji dari sisi margin dan eksekusi; Meta diuji dari sisi monetisasi dan efisiensi modal. Pada musim laporan laba ini, perusahaan yang menunjukkan pertumbuhan menguntungkan—bukan sekadar investasi ambisius—mungkin akan meraih kepercayaan investor paling besar.
💬 Pendapat Anda: Perusahaan mana yang memiliki prospek kinerja laba lebih kuat—masa depan AI dan robotika Tesla atau ekosistem iklan dan AI Meta? Apakah Anda bullish atau bearish terhadap salah satu saham setelah laporan laba?
⚠️ Penafian: Artikel ini hanya untuk tujuan informasi dan edukasi, bukan nasihat keuangan. Angka-angka didasarkan pada informasi yang diberikan dan estimasi analis; verifikasikan dengan rilis laporan laba resmi dan dokumen perusahaan. Investasi di pasar memiliki risiko. Selalu lakukan riset sendiri (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure