


Bisakah Roadster memberikan kontribusi kinerja yang nyata? Tidak—Musk sendiri yang mengatakannya lebih dulu. Dalam siaran langsung, ia berkata persis: “Mobil ini tidak akan memberikan dorongan besar terhadap pendapatan Tesla secara keseluruhan, tetapi mewakili puncak kemampuan rekayasa Tesla.” Mari berhitung: estimasi optimistis dari lembaga independen Battle Road Research memperkirakan 7.000 unit terjual dalam 12 bulan pertama produksi, dengan harga rata-rata 280.000 dolar AS. Hasilnya, pendapatan tahunan sekitar 2 miliar dolar AS, hanya mendongkrak perkiraan pendapatan 2027 sekitar 2%.
Tambahkan tiga kenyataan lagi: target produksi massal adalah 2028—padahal saat pertama kali diperkenalkan pada 2017, mobil ini dijanjikan akan dikirim pada 2020, dan kini sudah terlambat delapan tahun (Rajat Gupta dari JPMorgan Chase); jalan buntu regulasinya adalah “yang bisa terbang tidak boleh dibeli, yang boleh dibeli tidak bisa terbang”—versi Rocket hanya untuk area tertutup, sedangkan versi Performance tidak dilengkapi perangkat terbang. EASA dengan tegas menyatakan bahwa pesawat harus memenuhi persyaratan keselamatan penerbangan; bahkan Musk sendiri menambahkan, “Ini bukan mobil yang mengutamakan optimalisasi keselamatan.”
Terjemahan yang lebih mudah dipahami: Roadster adalah aset naratif, bukan aset penghasil laba—KPI-nya adalah berita utama dan sentimen dalam konferensi telepon, bukan jumlah pengiriman.
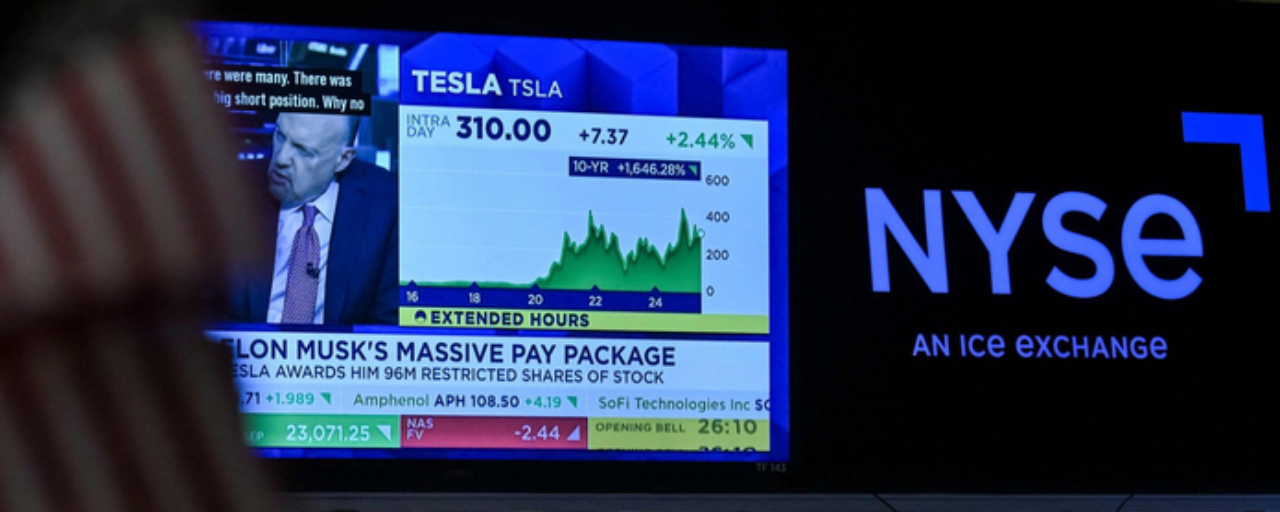
Pertanyaan kedua: setelah laporan keuangan, prospeknya bullish atau bearish? Jawaban saya: dalam jangka pendek cenderung bearish, tetapi penurunannya tidak akan terlalu dalam. Lihat dulu data yang sudah diketahui: pengiriman 486.532 unit, 5% di atas ekspektasi Wall Street, tetapi turun 2,1% dibanding tahun lalu; penyimpanan energi 13,7 GWh, di bawah ekspektasi 15,9 GWh; konsensus Bloomberg memperkirakan pendapatan US$27,73 miliar (turun 1% dibanding tahun lalu) dan laba bersih yang disesuaikan US$1,55 miliar (turun 13% dibanding tahun lalu).
Ketiga risiko ini sudah terlihat jelas: ① Margin kotor otomotif Q2 sebesar 16,3% terdongkrak oleh “keuntungan satu kali dari garansi dan tarif sekitar US$230 juta”; pada Q3, penopang ini tidak ada—apakah margin kotor bisa stabil menjadi tanda tanya terbesar. ② Belanja modal melonjak (perkiraan Q3 sekitar US$7,5 miliar vs US$2,3 miliar pada periode yang sama tahun lalu); arus kas bebas Q2 sudah negatif US$1,1 miliar, dan pada akhir September perusahaan baru saja mengajukan fasilitas kredit US$30 miliar kepada Citi dan Wells Fargo—arus kas bebas adalah sinyal yang paling jelas. ③ Rasio P/E forward di atas 200 kali—valuasi saat ini mencerminkan ekspektasi terhadap perangkat lunak swakemudi dan penyimpanan energi, bukan margin laba otomotif. Lingkungan makro dengan CPI 3,7% dan PPI 6,3% sangat tidak mendukung P/E 200 kali.
Namun, alasan bahwa penurunannya tidak akan terlalu dalam juga kuat: Polymarket memberi probabilitas 64% untuk merger Tesla-
SpaceX dalam tahun ini. Analis memperkirakan valuasi perusahaan setelah merger akan melampaui US$3,5 triliun, dan rapat pemegang saham pada 3 Desember mungkin memberikan petunjuk. Armada Cybercab di Austin bertambah delapan kali lipat dalam 30 hari, menjadi lebih dari 300 unit yang beroperasi mengangkut penumpang. Pelanggan berlangganan FSD kini mencapai 1,48 juta—amunisi naratif masih berlimpah. Sikap pasar sudah terlihat dari reaksinya: setelah demonstrasi, saham naik 5% sebelum pasar dibuka, berbalik turun selama perdagangan, lalu merosot 7% pada pekan itu—kinerja terburuk dalam hampir satu kuartal—sebelum akhirnya memulihkan sebagian penurunannya. Pasar “belum yakin, tetapi juga enggan pergi”.
Ada dua skenario: ① Jika margin kotor stabil dan arus kas bebas membaik pada malam pengumuman laporan keuangan, tekanan negatif mungkin sudah tercermin sepenuhnya dan saham bisa memantul; perhatikan kembali level tertinggi sebelum demonstrasi. ② Jika margin kotor kembali turun dan arus kas bebas memburuk, P/E 200 kali bisa lebih dulu memicu penurunan valuasi; saham dapat turun menuju target harga US$360 dari Goldman Sachs dengan rekomendasi Netral, lalu menunggu narasi merger menjadi penopang. Tiga hal yang perlu dipantau: konferensi telepon pada Kamis pukul 05.30 waktu Beijing; pada Q4, pantau jumlah Cybercab dan sesi tanya jawab tentang regulasi; rapat pemegang saham 3 Desember adalah pemicu naratif berikutnya.
Peringatan risiko: konsensus EPS menggunakan basis GAAP dan non-GAAP yang berbeda (Bloomberg 0,23 vs Zacks 0,43–0,45); utamakan angka yang dilaporkan perusahaan. Perkiraan Battle Road sebesar US$2 miliar didasarkan pada asumsi penjualan yang optimistis. Probabilitas Polymarket bukan harga yang ditetapkan secara profesional. Tulisan ini merupakan ulasan informasi dan bukan rekomendasi investasi.
#股票财报季