

BOOM AI. MIMPI BURUK UTANG $40 TRILIUN. THE FED. DAN PASAR YANG MUNGKIN KEHABISAN RUANG UNTUK MELAKUKAN KESALAHAN.
Wall Street ingin Anda percaya bahwa pasar bullish masih memiliki banyak tenaga untuk terus naik.
Namun, di balik permukaan, tanda-tanda peringatan semakin sulit diabaikan.
S&P 500 kesulitan bertahan di sekitar rata-rata pergerakan 50 harinya. Saham perangkat keras AI dan semikonduktor mengalami penurunan tajam. Saham perbankan melemah setelah pengumuman kinerja. Pasar kredit semakin bergejolak. Sementara itu, kenaikan imbal hasil obligasi Treasury, pelebaran spread kredit korporasi, penguatan dolar AS, dan peningkatan volatilitas memperketat kondisi keuangan.
Ini bukan bukti bahwa kejatuhan pasar tak terelakkan.
Ini adalah peringatan bahwa ruang untuk melakukan kesalahan semakin menyempit.
Dan ketika pasar yang mahal mulai kehilangan momentum, dampaknya bisa sangat parah.
LEVEL 7.500: TITIK TEMPAT KEPERCAYAAN BISA RUNTUH
Menurut analisis teknikal yang dibahas Michael Santoli dari CNBC, strateg JPMorgan Jason Hunter mengidentifikasi area 7.500 pada S&P 500 sebagai level penurunan yang kritis.
Penurunan berkelanjutan hingga menembus ambang tersebut dapat meruntuhkan keyakinan bahwa pasar hanya sedang mengalami koreksi biasa lainnya.
Pertanyaan utamanya sederhana: Apakah Wall Street bersiap menghadapi reli dahsyat lainnya, atau apakah pasar diam-diam sedang membangun kondisi yang dapat memicu aksi jual lebih dalam dan lebih serempak?
Jawabannya penting karena pasar jarang ambruk hanya karena investor tiba-tiba menjadi takut.
Pasar ambruk ketika terlalu banyak investor menyadari bahwa kepercayaan mereka dibangun di atas asumsi yang sudah tidak berlaku.
2018 MEMBUKTIKAN BAHWA LABA YANG KUAT TAK MENJAMIN PASAR YANG AMAN
Investor memiliki banyak alasan untuk tetap optimistis. Pola historis setelah pemilu sela AS sering kali mendukung saham, dan para analis memperkirakan pertumbuhan laba perusahaan akan kuat.
Namun, sejarah menyimpan pelajaran yang brutal.
Pada kuartal keempat 2018, S&P 500 turun sekitar 19% dari puncak ke titik terendah, meski pertumbuhan laba tahunan tetap di atas 20%.
Baca lagi.
Laba perusahaan tumbuh. Namun, pasar saham ambruk.
Mengapa?
Karena laba tidak berdiri sendiri. Suku bunga, valuasi, likuiditas, kebijakan moneter, dan posisi investor dapat mengalahkan bahkan kinerja perusahaan yang mengesankan.
Sebuah perusahaan dapat melaporkan laba rekor sementara harga sahamnya turun.
Industri yang sedang berkembang pesat bisa menjadi investasi yang membawa petaka ketika ekspektasi sudah terlalu berlebihan.
Dan pasar bullish bisa berubah ganas ketika investor tiba-tiba menyadari bahwa harga yang mereka bayarkan didasarkan pada masa depan yang mungkin tidak terwujud secepat yang dijanjikan.
PERDAGANGAN AI: KEKUATAN TERBESAR WALL STREET BISA MENJADI KERENTANAN TERBESARNYA
Selama berbulan-bulan, kecerdasan buatan telah memicu antusiasme besar terhadap saham teknologi, perusahaan semikonduktor, dan infrastruktur pusat data.
Namun, apa yang terjadi ketika investor berhenti menghargai janji AI dan mulai menuntut hasil keuangan yang tak terbantahkan?
Apa yang terjadi ketika belanja modal besar-besaran berhadapan dengan laba yang mengecewakan?
Apa yang terjadi ketika segelintir saham teknologi yang banyak dimiliki investor gagal memenuhi ekspektasi yang sudah tercermin dalam valuasinya?
Pasar bisa menghadapi penyesuaian valuasi yang berbahaya.
Analisis CNBC menyoroti pelemahan baru-baru ini pada saham perangkat keras AI dan semikonduktor, bersamaan dengan pergeseran posisi agresif oleh hedge fund untuk mengurangi eksposur terhadap teknologi.
Itu bukan berarti AI adalah sebuah kegagalan. Teknologi ini mungkin akan terus mengubah perekonomian global selama beberapa dekade.
Namun, revolusi teknologi tidak menjamin bahwa setiap investor yang ikut-ikutan karena euforia akan menghasilkan uang.
Internet mengubah dunia. Namun, gelembung dot-com tetap menghancurkan kekayaan pemegang saham dalam jumlah sangat besar.
Prinsip yang sama berlaku untuk AI: teknologi revolusioner bisa hadir bersamaan dengan saham yang harganya terlalu tinggi secara ekstrem.
THE FED KINI MENJADI BAGIAN DARI TARUHAN TERBESAR PASAR
Kondisi keuangan semakin mengetat seiring kenaikan imbal hasil obligasi Treasury, pelebaran spread kredit, peningkatan volatilitas, dan penguatan dolar.
Kombinasi ini dapat membuat biaya pinjaman lebih mahal, menekan valuasi perusahaan, dan mengurangi selera mengambil risiko.
Perdebatan kini berpusat pada bagaimana Ketua Federal Reserve Kevin Warsh akan merespons.
Sebagian investor meyakini kondisi pasar yang lebih ketat dapat mengurangi kebutuhan akan pengetatan moneter tambahan. Yang lain khawatir The Fed akan tetap berfokus pada inflasi meski pasar keuangan berada di bawah tekanan.
Strategis Morgan Stanley, Mike Wilson, berpendapat bahwa mengakui pengetatan kondisi dapat menenangkan bagian pasar yang sensitif terhadap suku bunga. Sebaliknya, mengabaikannya dapat menghidupkan kembali kenangan tak nyaman tentang episode “autopilot” Jerome Powell pada 2018.
Ekonom Bank of America Aditya Bhave juga mempertahankan perkiraan yang berbeda dari konsensus, yakni kenaikan suku bunga pada Oktober. Ini menunjukkan betapa terpecahnya ekspektasi saat ini.
Bahayanya bukan sekadar The Fed menaikkan suku bunga.
Bahayanya adalah investor telah memosisikan diri berdasarkan satu jalur kebijakan yang diperkirakan, lalu mendapati bahwa bank sentral justru bermaksud menempuh jalur lain.
Pasar tidak menyukai ketidakpastian.
Investor dengan posisi berleverage lebih tidak menyukainya lagi.
SAAT CADANGAN KAS MENIPIS, KERUGIAN BISA MENJADI LEBIH PARAH
Peringatan lain dalam analisis Santoli berkaitan dengan kepemilikan kas investor dibandingkan dengan utang margin.
Rasio yang dilaporkan telah turun jauh di bawah level yang terlihat pada 2000.
Ada sejumlah hal yang perlu diperhatikan: strategi perdagangan tertentu dapat meningkatkan pinjaman margin tanpa mencerminkan tingkat leverage arah yang setara, dan kas yang disimpan di rekening bank mungkin tidak sepenuhnya tercakup dalam pengukuran ini.
Meski demikian, kekhawatiran yang lebih luas ini patut diperhatikan.
Ketika investor memiliki eksposur besar pada aset berisiko, tetapi daya beli yang bisa segera digunakan terbatas, penjualan besar-besaran dapat lebih sulit dihadapi.
Penjualan paksa dapat mempercepat penurunan. Harga yang jatuh dapat memicu pengurangan risiko lebih lanjut. Dan investor yang berniat membeli saat harga turun mungkin mendapati portofolio mereka sendiri sedang tertekan.
Begitulah koreksi biasa bisa berubah menjadi lingkaran umpan balik yang jauh lebih buruk.
Tidak setiap penurunan memicu krisis keuangan.
Namun, menganggap likuiditas akan selalu tersedia tepat saat pasar membutuhkannya adalah cara berinvestasi yang berbahaya.
OBLIGASI MENJADI PESAING YANG SEMAKIN SERIUS
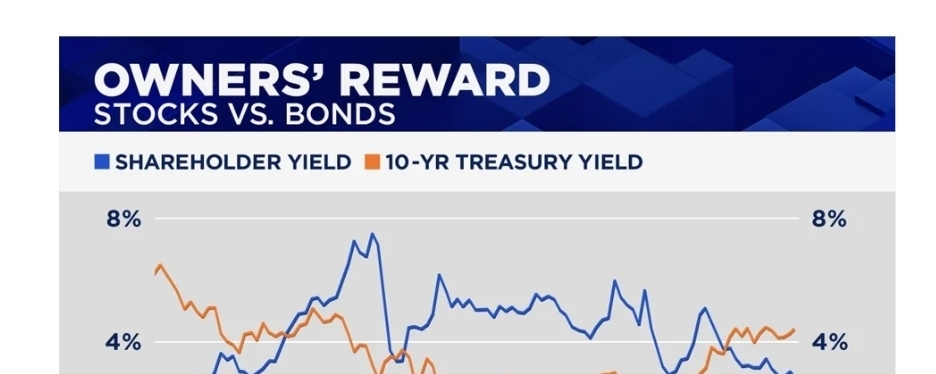
Santoli juga menyoroti perkembangan lain yang meresahkan: imbal hasil gabungan bagi pemegang saham dari dividen dan pembelian kembali saham telah turun di bawah imbal hasil obligasi Treasury AS bertenor 10 tahun.
Ini tidak serta-merta membuat saham menjadi tidak menarik. Saham menawarkan potensi pertumbuhan laba, sementara obligasi memiliki risiko suku bunga dan inflasinya sendiri.
Namun, perbandingan ini mengubah perhitungannya.
Ketika obligasi pemerintah menawarkan pendapatan yang relatif menarik, investor memiliki alternatif yang lebih kuat daripada mengambil risiko berinvestasi di saham.
Saham harus membuktikan bahwa valuasinya layak dibandingkan dengan alternatif tersebut.
Jika laba mengecewakan, imbal hasil terus naik, atau premi risiko meningkat, investor mungkin menuntut harga saham yang lebih rendah sebelum bersedia membeli lagi.
ANCAMAN SEBENARNYA: PASAR YANG KEHABISAN ALASAN MUDAH UNTUK MEMBENARKAN DIRI
Skenario bullish masih mungkin terjadi.
Laba yang kuat, berlanjutnya investasi AI, pola musiman yang mendukung, dan meluasnya penguatan pasar dapat membantu saham pulih dan kembali naik.
Namun, skenario bearish tak bisa lagi ditepis dengan slogan malas yang menyuruh orang membeli setiap kali harga turun.
Pasar menghadapi kombinasi berbahaya berupa momentum teknikal yang melemah, eksposur teknologi yang terlalu padat, kondisi keuangan yang mengetat, ketidakpastian kebijakan moneter, dan bantalan kas yang semakin menipis.
Dan pelajaran sejarah dari 2018 sudah jelas: laba yang kuat saja tidak dapat melindungi investor dari penyesuaian ulang risiko yang brutal.
Pertanyaan pentingnya bukan apakah pasar bullish sudah berakhir.
Melainkan apakah investor cukup siap menghadapi kemungkinan bahwa pasar bullish memang bisa berakhir.
Sebab, momen paling berbahaya dalam pasar bullish tidak selalu terjadi saat semua orang ketakutan.
Terkadang, momen itu datang ketika kepercayaan masih tinggi, valuasi hanya menyisakan sedikit ruang untuk kekecewaan, dan hampir semua orang menganggap reli berikutnya sudah di depan mata.
WALL STREET TAK PERLU BENCANA UNTUK TERPUKUL.
Terkadang, yang dibutuhkan hanyalah satu musim laporan laba yang mengecewakan, satu keputusan kebijakan yang tak terduga, atau satu level support penting yang jebol pada saat yang salah.
Perhatikan area 7.500 pada S&P 500. Perhatikan laporan laba perusahaan semikonduktor. Pantau imbal hasil Treasury, spread kredit, dan respons The Fed.
Semua ini bukan jaminan bahwa pasar akan ambruk.
Inilah titik-titik tekanan yang dapat menentukan apakah pasar bullish ini mampu melewati ujian berikutnya—atau memasuki fase yang jauh lebih berbahaya.
Pasar bisa terus naik.
Namun, kepercayaan buta bukanlah strategi.
Dan sejarah tidak pernah menjanjikan bahwa investor akan mendapat peringatan sebelum tagihan harus dibayar.
#SP500 #StockMarket #WallStreet #FederalReserve #ArtificialIntelligence #AIEconomy #Macroeconomics #FinancialMarkets #MarketCrash #Investing