

Ringkasan: Proyeksi LTCMA JPMorgan 2027 memperkirakan imbal hasil majemuk Bitcoin sebesar 10% per tahun selama 10 tahun, tertinggi di antara semua aset, tetapi Bitcoin tidak disertakan dalam alokasi portofolio sampel.
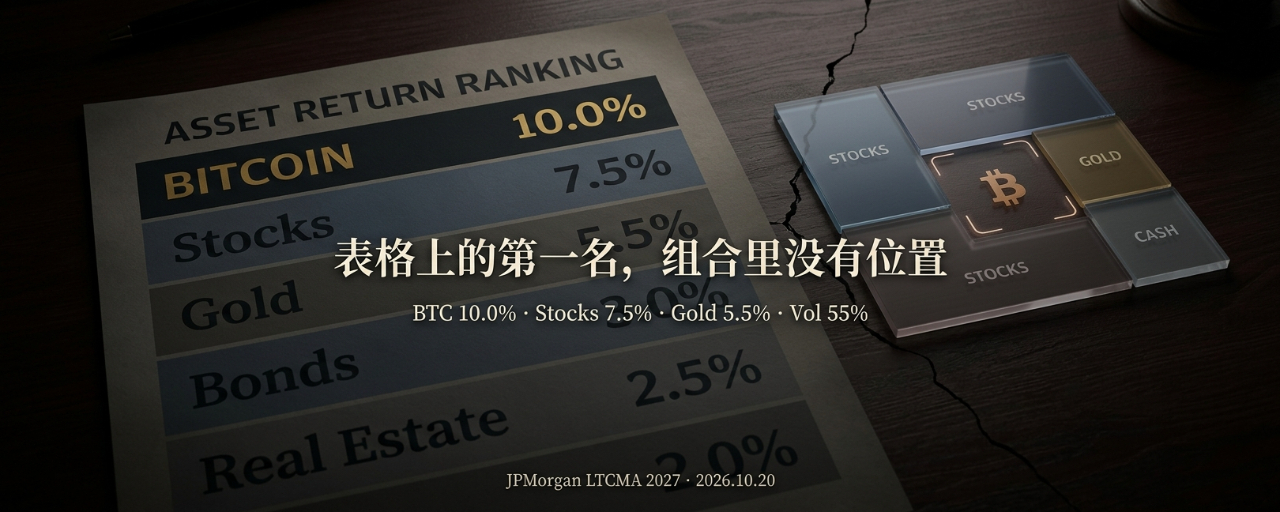
Pada 19 Oktober, JPMorgan Asset Management merilis edisi ke-31 (Asumsi Pasar Modal Jangka Panjang 2027) (LTCMA), dan untuk pertama kalinya memasukkan Bitcoin dalam proyeksi imbal hasil jangka panjangnya. Angka yang disajikan dalam laporan ini cukup jelas: acuan imbal hasil tahunan majemuk Bitcoin selama 10 hingga 15 tahun ke depan adalah 10,0%, lebih tinggi daripada saham berkapitalisasi besar AS sebesar 7,5%, saham global sebesar 7,5%, emas sebesar 5,5%, maupun portofolio saham-obligasi tradisional 60/40 sebesar 7,0%.
Dalam proyeksi jangka panjang yang mencakup lebih dari 200 kelas aset ini, imbal hasil acuan Bitcoin menempati posisi teratas.
Namun, detail yang menyusul membuat posisi “pertama” ini tidak sesederhana kelihatannya.
Skenario dasar 10% dan skenario bearish -11,2%
JPMorgan tidak memberikan satu angka proyeksi untuk Bitcoin, melainkan tiga skenario: skenario dasar 10,0%, skenario bullish 16,6%, dan skenario bearish -11,2%.
Posisi “pertama” dalam imbal hasil dasar berasal dari tingkat pengembalian majemuk. Dalam matriks data yang sama, imbal hasil tahunan rata-rata aritmetis Bitcoin adalah 20,9%, dengan volatilitas tahunan 55,0%. Sebagai perbandingan, volatilitas saham berkapitalisasi besar AS sekitar 18%, sementara emas sekitar 17,2%. Volatilitas Bitcoin yang diproyeksikan lebih dari tiga kali lipat volatilitas saham berkapitalisasi besar AS.
Imbal hasil majemuk 10% diperoleh dengan menanggung volatilitas 55%. Meski sama-sama menunjukkan tren jangka panjang yang meningkat, perjalanan Bitcoin jauh lebih bergejolak dibandingkan saham dan emas.
Skenario bearish -11,2% patut mendapat perhatian khusus. Ini bukan penilaian pribadi seorang analis pesimistis, melainkan skenario penurunan yang ditetapkan JPMorgan untuk Bitcoin dalam kerangka asumsi pasar modal jangka panjang. Dalam rentang waktu lebih dari 10 tahun, imbal hasil tahunan negatif berarti bahwa dalam skenario ekstrem, Bitcoin bukan hanya tidak mengungguli uang tunai, tetapi juga menimbulkan kerugian daya beli yang nyata.
Imbal hasil tertinggi, tetapi tidak masuk portofolio
Hal yang membuat laporan ini layak dibaca dengan saksama bukanlah angka 10% itu sendiri, melainkan sikap hati-hati JPMorgan dalam memperlakukannya.
Bitcoin tidak dimasukkan ke dalam matriks kovarians utama. Laporan tersebut menjelaskan bahwa korelasi historis Bitcoin dengan aset lain tidak stabil dan volatilitasnya sangat tinggi. Karena itu, Bitcoin ditangani dalam versi terpisah yang disederhanakan.
Matriks kovarians adalah perangkat utama LTCMA, yang digunakan untuk menghitung risiko dan imbal hasil keseluruhan ketika berbagai aset digabungkan dalam satu portofolio. Menempatkan suatu aset dalam matriks terpisah berarti risikonya tidak dapat diintegrasikan dengan aset lain menggunakan kerangka standar. Dengan kata lain, model JPMorgan tidak dapat menjawab secara andal pertanyaan, “Bagaimana karakteristik risiko dan imbal hasilnya akan berubah jika Bitcoin ditambahkan ke portofolio 60/40?”
Langkah yang lebih penting muncul setelahnya. Bitcoin memang muncul dalam tabel proyeksi imbal hasil, tetapi tidak dimasukkan ke dalam alokasi portofolio contoh dalam laporan tersebut. Laporan itu merekomendasikan investor meningkatkan imbal hasil portofolio 60/40 menjadi 7,5% dan menaikkan rasio Sharpe sebesar 21% melalui alokasi 30% ke aset alternatif, tetapi Bitcoin tidak tercantum dalam daftar aset alternatif tersebut.
Bitcoin diberi proyeksi imbal hasil tertinggi, tetapi tidak diberi bobot alokasi apa pun. Ini bukan kontradiksi. JPMorgan sedang mengatakan bahwa imbal hasil jangka panjang Bitcoin dapat diperkirakan, tetapi perannya dalam portofolio belum dapat dinilai dengan kerangka yang ada.
Pendekatan ini lebih menarik untuk dicermati daripada sekadar bersikap bullish atau bearish. JPMorgan mengakui bahwa proyeksi imbal hasil Bitcoin lebih tinggi daripada semua aset tradisional, tetapi menolak memasukkannya ke dalam kerangka alokasi aset standar. Mengakui imbal hasil adalah satu hal; merekomendasikan kepemilikan adalah hal lain.
Proyeksi imbal hasil jangka panjang: bagian yang sulit dipastikan
LTCMA adalah laporan yang menyediakan acuan untuk alokasi aset strategis. Nilainya bukan terletak pada prediksi yang tepat, melainkan pada penyediaan kerangka imbal hasil jangka panjang yang dapat dibandingkan. Menggunakan metodologi yang sama untuk memperkirakan imbal hasil Bitcoin, saham, obligasi, dan emas merupakan sebuah sikap tersendiri: Bitcoin tidak lagi diperlakukan sebagai sesuatu yang asing di luar sistem alokasi aset.
Namun, tingkat keandalan angka 10% ini perlu dinilai dalam konteks sejarah Bitcoin. Bitcoin belum genap berusia 20 tahun, dan jumlah siklus penuh yang telah dilaluinya sangat sedikit. Menggunakan riwayat harga yang terbatas untuk memperkirakan imbal hasil majemuk selama lebih dari 10 tahun menghasilkan rentang kepercayaan statistik yang jauh lebih lebar daripada saham atau obligasi. Skenario bearish JPMorgan sebesar -11,2% pada dasarnya mengakui ketidakpastian ini: model yang sama dapat menghasilkan kesimpulan yang sepenuhnya berlawanan arah berdasarkan asumsi yang berbeda.
Ini sangat berbeda dari proyeksi jangka panjang untuk aset tradisional. Proyeksi 7,5% untuk saham berkapitalisasi besar AS didasarkan pada data laba, dividen, dan valuasi selama lebih dari satu abad, sehingga sebaran proyeksinya relatif lebih sempit. Angka 10% untuk Bitcoin didasarkan pada riwayat korelasi yang lebih singkat dan tidak stabil, serta ditempatkan secara terpisah dalam matriks yang disederhanakan. Angka “10%” dan “7,5%” tersebut tidak berada pada tingkat kepercayaan yang sama.
Cara lembaga tradisional menetapkan harga telah berubah
Di luar angka-angka itu sendiri, laporan ini menyampaikan sinyal yang lebih tersirat tetapi lebih penting: masuknya Bitcoin ke dalam LTCMA berarti cara lembaga pengelola aset tradisional menilai Bitcoin telah berubah.
Sebelumnya, sikap lembaga tradisional terhadap Bitcoin secara umum terbagi menjadi dua. Kelompok pertama menolaknya secara langsung dan menganggapnya bukan kelas aset yang dapat dianalisis. Kelompok kedua memperdagangkannya secara taktis melalui instrumen seperti futures dan ETF, tetapi tidak memasukkannya ke dalam kerangka alokasi jangka panjang. LTCMA menawarkan jalan ketiga: memperkirakan imbal hasil jangka panjang Bitcoin dengan metodologi yang sama seperti untuk saham dan obligasi, sambil memisahkannya dalam matriks tersendiri dan tidak berpura-pura bahwa risikonya dapat ditampung oleh model yang ada.
Matt Hougan, kepala investasi Bitwise, berkomentar bahwa JPMorgan menempatkan Bitcoin sebagai aset dengan kinerja ekspektasian terbaik dalam sepuluh tahun mendatang, yang menandai perubahan sikap lembaga keuangan tradisional terhadap mata uang kripto. Namun, arah perubahan ini bukan “membeli Bitcoin”, melainkan “Bitcoin tidak bisa lagi diabaikan”.
Hal-hal yang perlu dipantau selanjutnya
Apakah versi berikutnya akan mengubah perlakuan terhadap matriks: jika dalam LTCMA mendatang JPMorgan memindahkan Bitcoin dari matriks terpisah ke matriks utama, itu berarti JPMorgan menilai struktur korelasi Bitcoin sudah cukup stabil untuk dimasukkan ke dalam optimisasi portofolio standar.
Apakah Bitcoin akan memperoleh bobot dalam alokasi portofolio contoh: kesenjangan antara proyeksi imbal hasil dan rekomendasi alokasi merupakan indikator yang lebih jujur untuk mengamati sikap sebenarnya lembaga tradisional.
Langkah serupa dari lembaga lain: apakah BlackRock, Vanguard, Goldman Sachs, dan lembaga lainnya akan mengikuti dengan memasukkan Bitcoin ke dalam laporan asumsi jangka panjang akan menentukan apakah ini hanya langkah tersendiri JPMorgan atau tanda perubahan di seluruh industri.
Perubahan asumsi volatilitas: jika asumsi volatilitas 55% menurun seiring waktu, kelayakan Bitcoin dalam optimisasi portofolio akan meningkat. Jika tetap tinggi, posisinya di LTCMA akan selalu menjadi “aset terpisah”, bukan “opsi alokasi”.
Dua sisi dari satu tabel
Angka 10% yang diberikan JPMorgan kepada Bitcoin merupakan penilaian formal terhadap Bitcoin dengan metodologi keuangan tradisional. Namun, penilaian ini disertai serangkaian batasan: matriks terpisah, tidak dimasukkan ke dalam portofolio, volatilitas 55%, dan skenario bearish yang negatif.
Batasan-batasan ini sama pentingnya dengan angka 10% itu sendiri. Ini menunjukkan bahwa lembaga keuangan tradisional sudah bersedia memasukkan Bitcoin ke dalam tabel perbandingan aset, tetapi belum siap memasukkannya ke dalam portofolio klien. Posisi pertama di tabel dan bobot dalam portofolio dipisahkan bukan oleh selisih tingkat pengembalian, melainkan oleh pertanyaan apakah kerangka risiko mampu menampung suatu aset.