

上一期基线还是 -5.5%,这一期我让模型和动量各取一半,做到 +172.93%
上一期结尾我说,下一集补资金费和滑点。写完那篇之后我先停了一下,因为有一个更基本的问题没解决:模型的每日 IC 是正的,为什么按它选币还是亏。这个问题不解决,补资金费只是在给一个错误的策略算成本。
这一期先回答这个问题。答案不在模型,在选币规则。把规则改对之后,模型和动量各取一半,测试期做到 +172.93% 收益、-18.44% 回撤、夏普 2.076。先别急着高兴,后面会讲这个数字有多少水分。
一、一个矛盾:IC 正,策略亏
上一期全链路重建之后,干净基线是 -5.52% 收益、-91.61% 回撤。但同一版模型在测试集的每日 IC 是 +0.0336,ICIR 5.91。IC 为正,说明预测分数和未来收益的排序是有关系的。策略却亏钱,说明我把分数变成持仓的那一步出了问题。
这不是模型不行,是接口错了。
二、根因:训练用 score,选币用 p5 和 p0
模型是五分类,p5 是未来收益进入最高一档的概率,p0 是进入最低一档的概率。训练和 IC 评估用的是 score = p5 − p0。
但策略做多按 p5 从高到低选,做空按 p0 从高到低选。
问题在于,p5 和 p0 的逐日截面相关高达 +0.82。一个币完全可以同时 p5 很高、p0 也很高。它表达的不是这个币会涨,而是这个币会剧烈波动。按 p5 绝对值选多,选出来的是极端币,不是看涨币。
所以模型在预测方向,策略在选波动。IC 为正和策略亏钱,在这里并不矛盾。
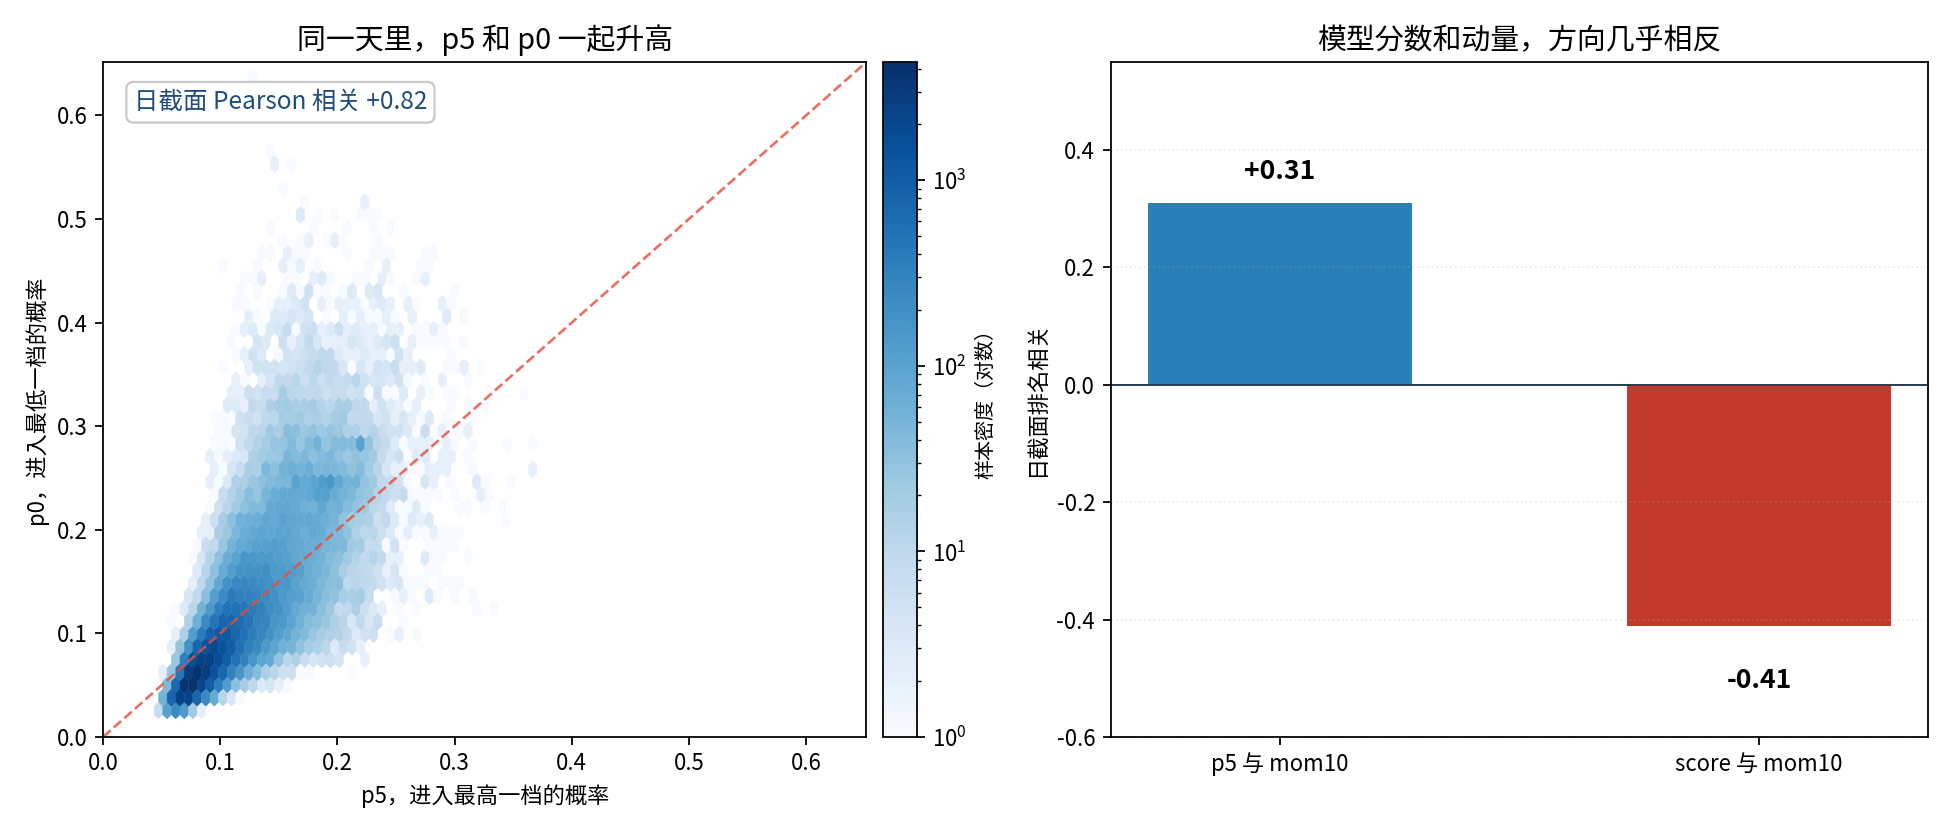
图 1:左边是全部 8.4 万个样本的 p5 和 p0,点云明显贴着对角线;右边是模型分数和动量的排名相关,一个正一个负。
三、score 单独排序,权益穿零
第一反应很直接,既然训练用 score,那选币也按 score 排。多头选 score 最高的 5 个,空头选最低的 5 个。
结果更糟:
- 多空都按 score:-110.67% 收益,-154.83% 回撤
- 只改多头:-75.08% 收益,-114.98% 回撤
- 只改空头:-43.20% 收益,-109.29% 回撤
三组权益都穿零,指标已经失真,实盘就是爆仓。放宽到 top10 稍微好一点,但仍然亏,-18.77% 收益、-53.34% 回撤。给 score 多头加 buffer5,也是 -83.11%,权益穿零。
score 单独排序不是解药。score 和 mom10 的截面排名相关是 -0.41,它本质上偏反转,在测试期这种动量占优的行情里,单独用就是逆势。
四、组合构建:topN 没用,buffer 有用
既然选币方向不是唯一问题,就把组合构建也扫一遍。
放宽持仓数没有用。模型 top10 是 -27.85% 收益、-54.89% 回撤,top20 是 -4.48% 收益、-38.06% 回撤。放宽只是稀释,不能把负 alpha 变正。
排名缓冲区有效。buffer4 是 +137.55% 收益、-54.80% 回撤、夏普 1.368。buffer3 到 buffer15 是一段宽正平台,buffer3 +72.36%,buffer5 +119.82%,buffer6 +103.74%,buffer7 +94.12%,buffer8 +99.20%,buffer10 +86.25%,buffer15 +86.38%。
原因在方向拆解里。模型 top5 的多头腿是 -87.7 万,空头腿是 +32.5 万,多头在慢性失血。缓冲区让已经持有的赢家多拿一段,不因为排名在边界附近来回换手。对称 buffer5 的多头腿做到 +1240.7 万。
但缓冲区只能用在多头。空头单边 buffer5 的权益穿零,2026 年 3 月最低 -70.9 万,实盘已经爆仓。空头端不能靠缓冲区。
安慰剂测试也做了。打乱信号之后,top5 是 -33.25%,buffer4 是 -47.65%,说明缓冲区不是从噪声里造 alpha。但随机分数也能跑出 +33.41% 和 +45.79%,所以单期正收益的方差很大,不能看到一个好看的数字就下结论。
五、泼一盆冷水:mom10 单因子跑赢模型
在继续调模型之前,先用同口径跑了一个单因子基准,mom10,也就是过去 10 个交易日的动量。
mom10 top5 是 +134.22% 收益、-39.03% 回撤、夏普 1.385。再加多头 buffer5 是 +152.67% 收益、-30.13% 回撤、夏普 1.577。
模型基线是 -5.52%。模型 p5 和 mom10 的截面排名相关只有 +0.31,top5 日重合 23.3%。
也就是说,模型和动量有一部分重合,但重合不多,单独用还不如动量。模型的正 IC 可能主要来自中间档,极端多空两端没有可交易的 alpha。模型还没有证明自己有增量价值。
把前面这些配置放到一张收益回撤图上,位置很清楚。越往左上越好:score 多空在右下角,融合在左上角。
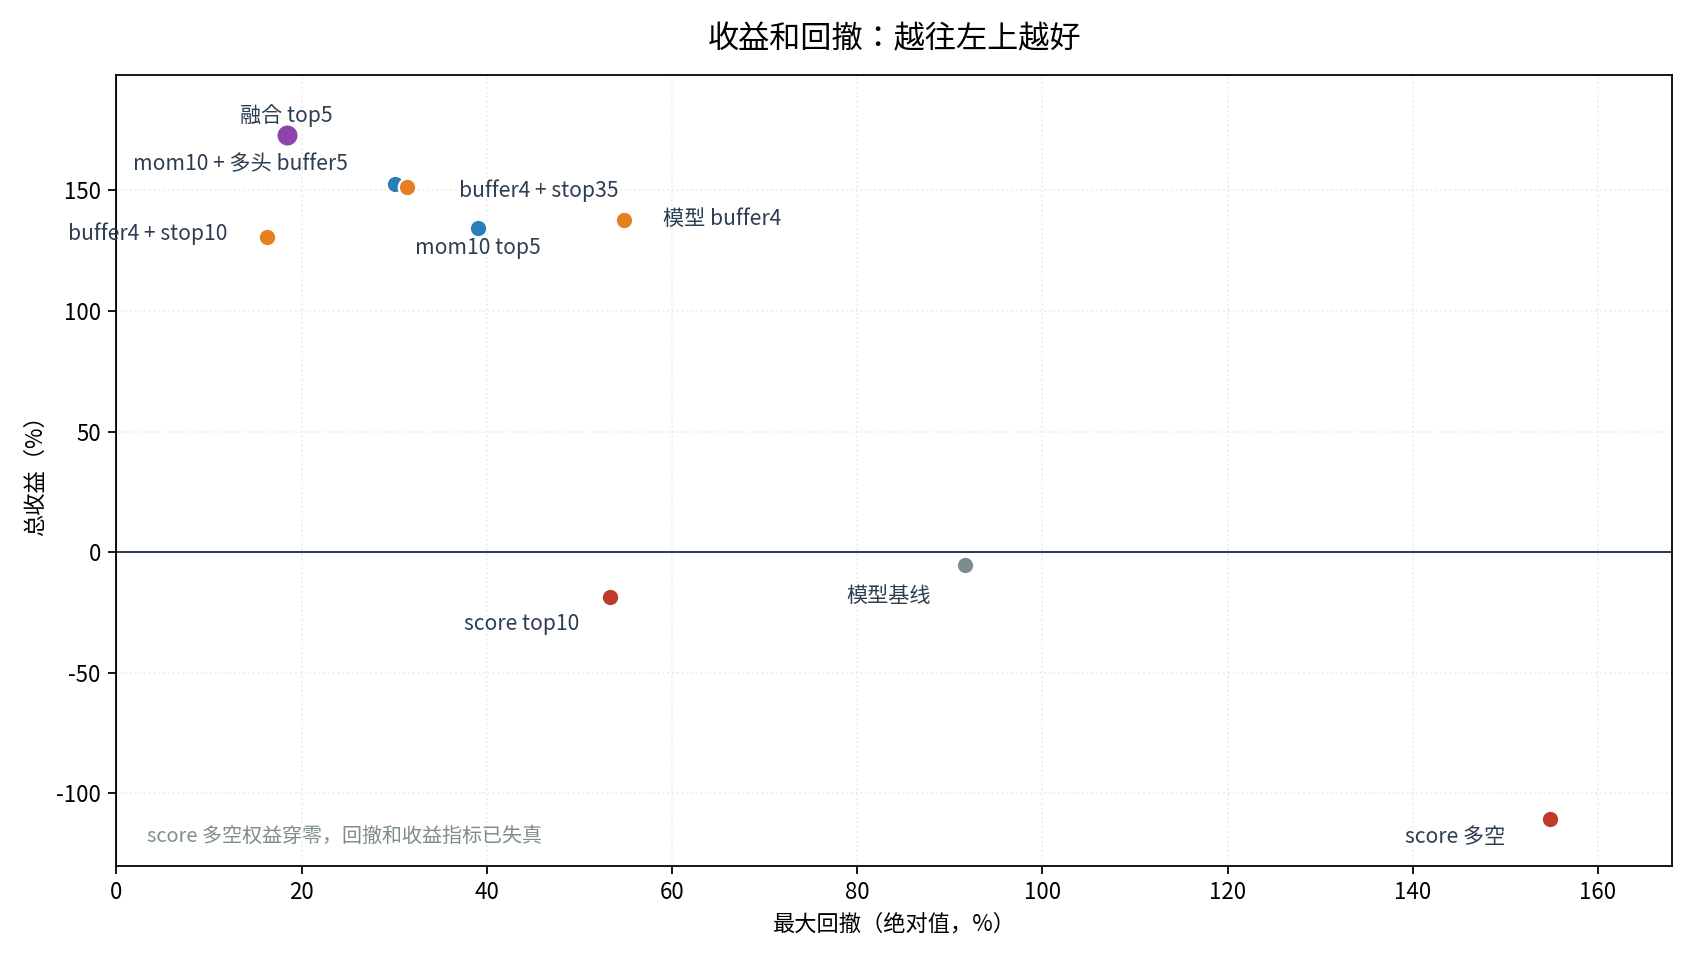
图 2:每个点是一个配置,横轴是最大回撤,纵轴是总收益。score 多空权益穿零,指标已经失真。
六、融合:两个几乎相反的信号各取一半
真正有意思的是两者的关系。score 和 mom10 的截面排名相关是 -0.41,一个偏反转,一个偏动量,几乎在打架。
既然单独用都不够好,那就各取一半。每天把 score 的截面排名分位和 mom10 的截面排名分位各乘 0.5,相加得到融合分,多头选融合分最高的 5 个,空头选最低的 5 个。其余口径不变。
结果:
- 收益 +172.93%
- 最大回撤 -18.44%
- 夏普 2.076
- Calmar 7.49
- 五个季度全部为正,分别是 +53.9 万、+373.4 万、+535.8 万、+97.2 万、+669.0 万
多空腿拆开看,融合多头 +704.0 万,空头 +1025.3 万。mom10 自己的多头腿是 -184.9 万,融合把这条亏损的多头腿翻正了,空头端仍然靠动量。
融合多头和 mom10 多头的持仓重合只有 7.0%,和 score 多头重合 19.3%。融合空头和 mom10 空头重合 25.2%,和 score 空头只重合 5.8%。它不是动量策略的变体,是把两条不同的腿拼在一起。
收益、回撤、夏普三项都跑赢 mom10,这是目前唯一做到的配置。
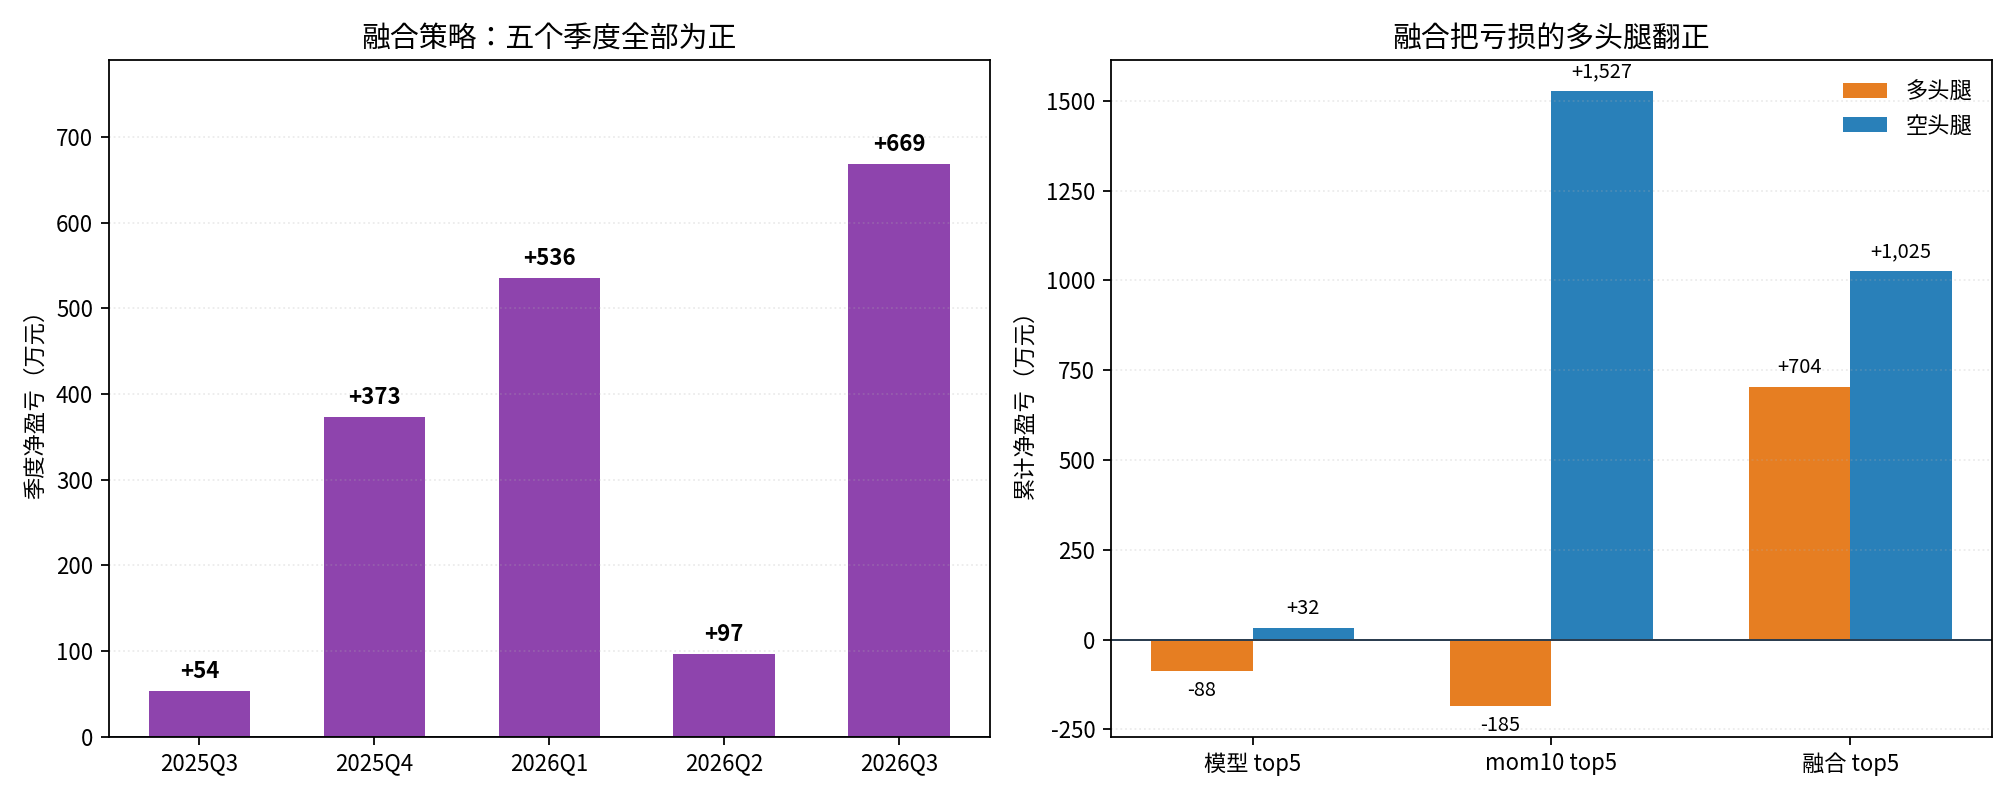
图 3:左边是融合的季度净盈亏,五个季度全部为正;右边是三条策略的多空腿对比,融合把 mom10 亏损的多头腿翻正了。
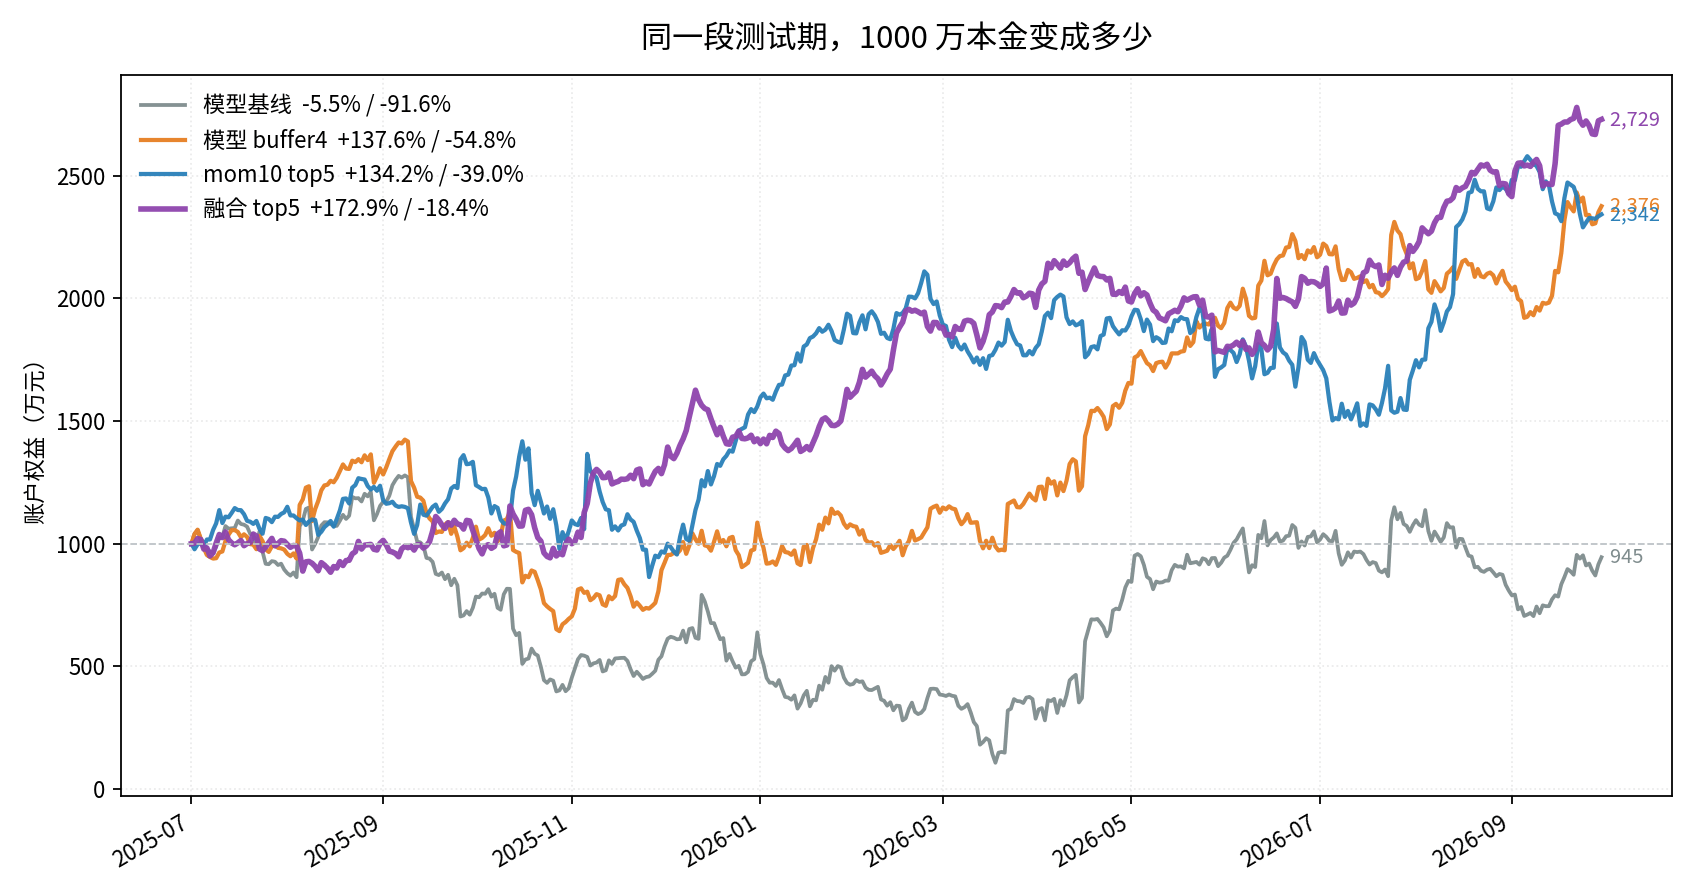
图 4:同一段测试期,1000 万本金。融合的终值是 2729 万,回撤明显比模型 buffer4 和 mom10 更浅。
七、加上 buffer 和止损
在模型信号上,buffer 和止损的组合也跑了一轮。
- buffer4 加 stop10:+130.86% 收益、-16.25% 回撤、夏普 1.906、Calmar 6.43,646 次止损
- buffer4 加 stop35:+151.47% 收益、-31.42% 回撤、夏普 1.635、Calmar 3.85,121 次止损
止损对滑点很敏感。buffer4 加 stop10 在 1% 滑点下是 +66.10% 收益、-22.76% 回撤,2% 滑点只剩 +1.35% 收益、-48.76% 回撤。buffer4 加 stop35 在 2% 滑点下还有 +126.40% 收益、-37.00% 回撤。
所以低滑点用 stop10,滑点不确定用 stop35。
还有一个反直觉的点。止损触发日多数是亏钱的,收益改善主要来自触发后的换仓路径,不是当天少亏。这一点和上一期的结论一致,止损的价值在于截断之后的路径,不在触发那一刻的账。
注意,这一层是在模型信号上做的,不是融合信号。融合加 buffer、止损还没跑。
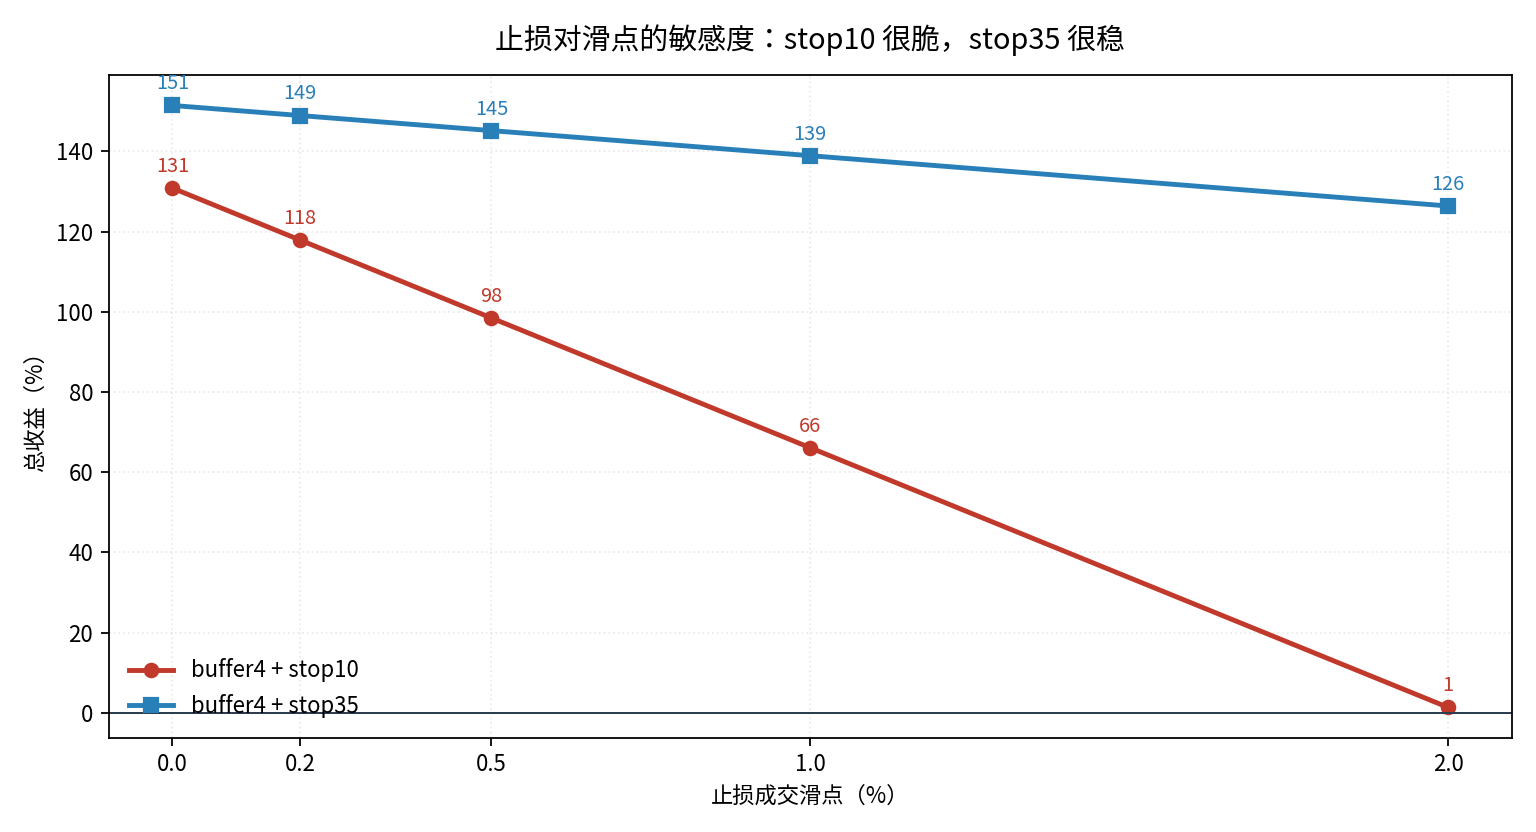
图 5:stop10 的收益从 131% 掉到 1%,stop35 从 151% 只掉到 126%。触发次数越多,滑点侵蚀越重。
八、边界和下一期
先把水分挤掉。
全部是测试期单段结果,2025 年 7 月到 2026 年 9 月,457 天。参数也是在这段测试期里反复选的,不是干净样本外。融合的 50/50 权重和 mom10 窗口没做敏感性。融合还没和 buffer、止损组合。重复止损没量化。新币和低流动性过滤没做。资金费、强平、真实滑点都没算。
融合的收益也很集中,前 10 个交易日贡献 65.7% 的净盈亏。这个集中度意味着,换一段样本,结果可能差很多。
下一集把融合信号接上 buffer 和止损,跑验证期和 walk-forward。验证期站不住,+172.93% 就只是一个好看的测试期数字。
如果你也在做 $BTC、$ETH 这类永续策略,可以先检查一件事:训练用的分数和选币用的分数是不是同一个。如果不是,先别调参,先把接口对齐。
这个量化实验室会继续公开记录,从数据、因子到风控。觉得有用可以收藏,下一期见。