

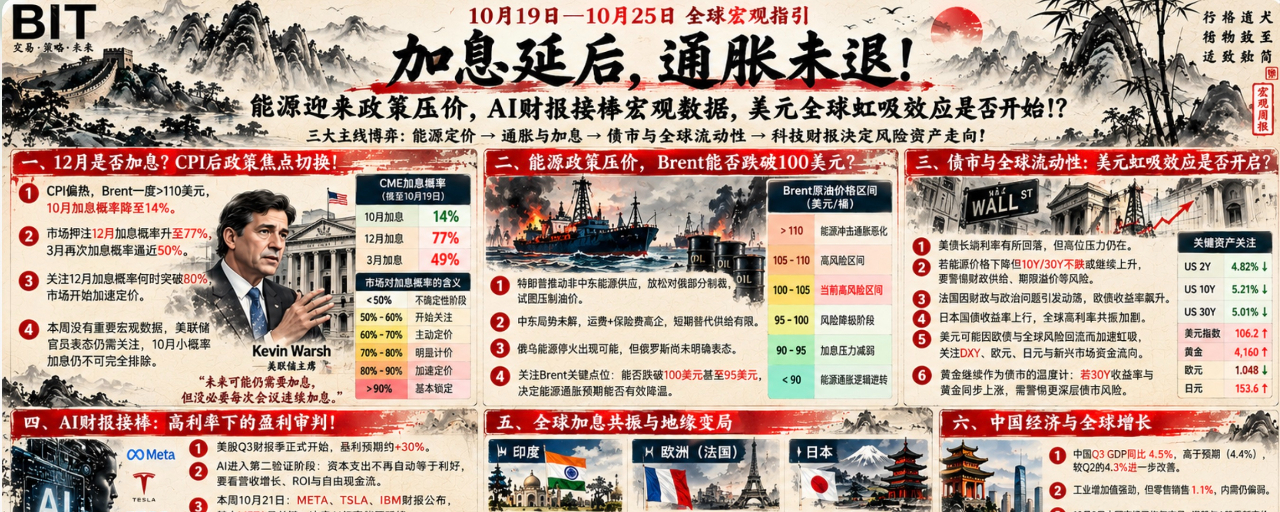
Panduan Makro Global 19–25 Oktober: Kenaikan suku bunga tertunda, inflasi belum mereda! Energi menghadapi tekanan kebijakan untuk menurunkan harga, laporan keuangan AI mengambil alih peran data makro, apakah efek penyedotan dolar AS terhadap dunia mulai terasa!?
Pekan lalu, perhatian pasar tertuju pada apakah CPI akan memicu penilaian ulang terhadap inflasi, serta siapa yang akan menentukan harga: sektor energi atau pasar obligasi!?
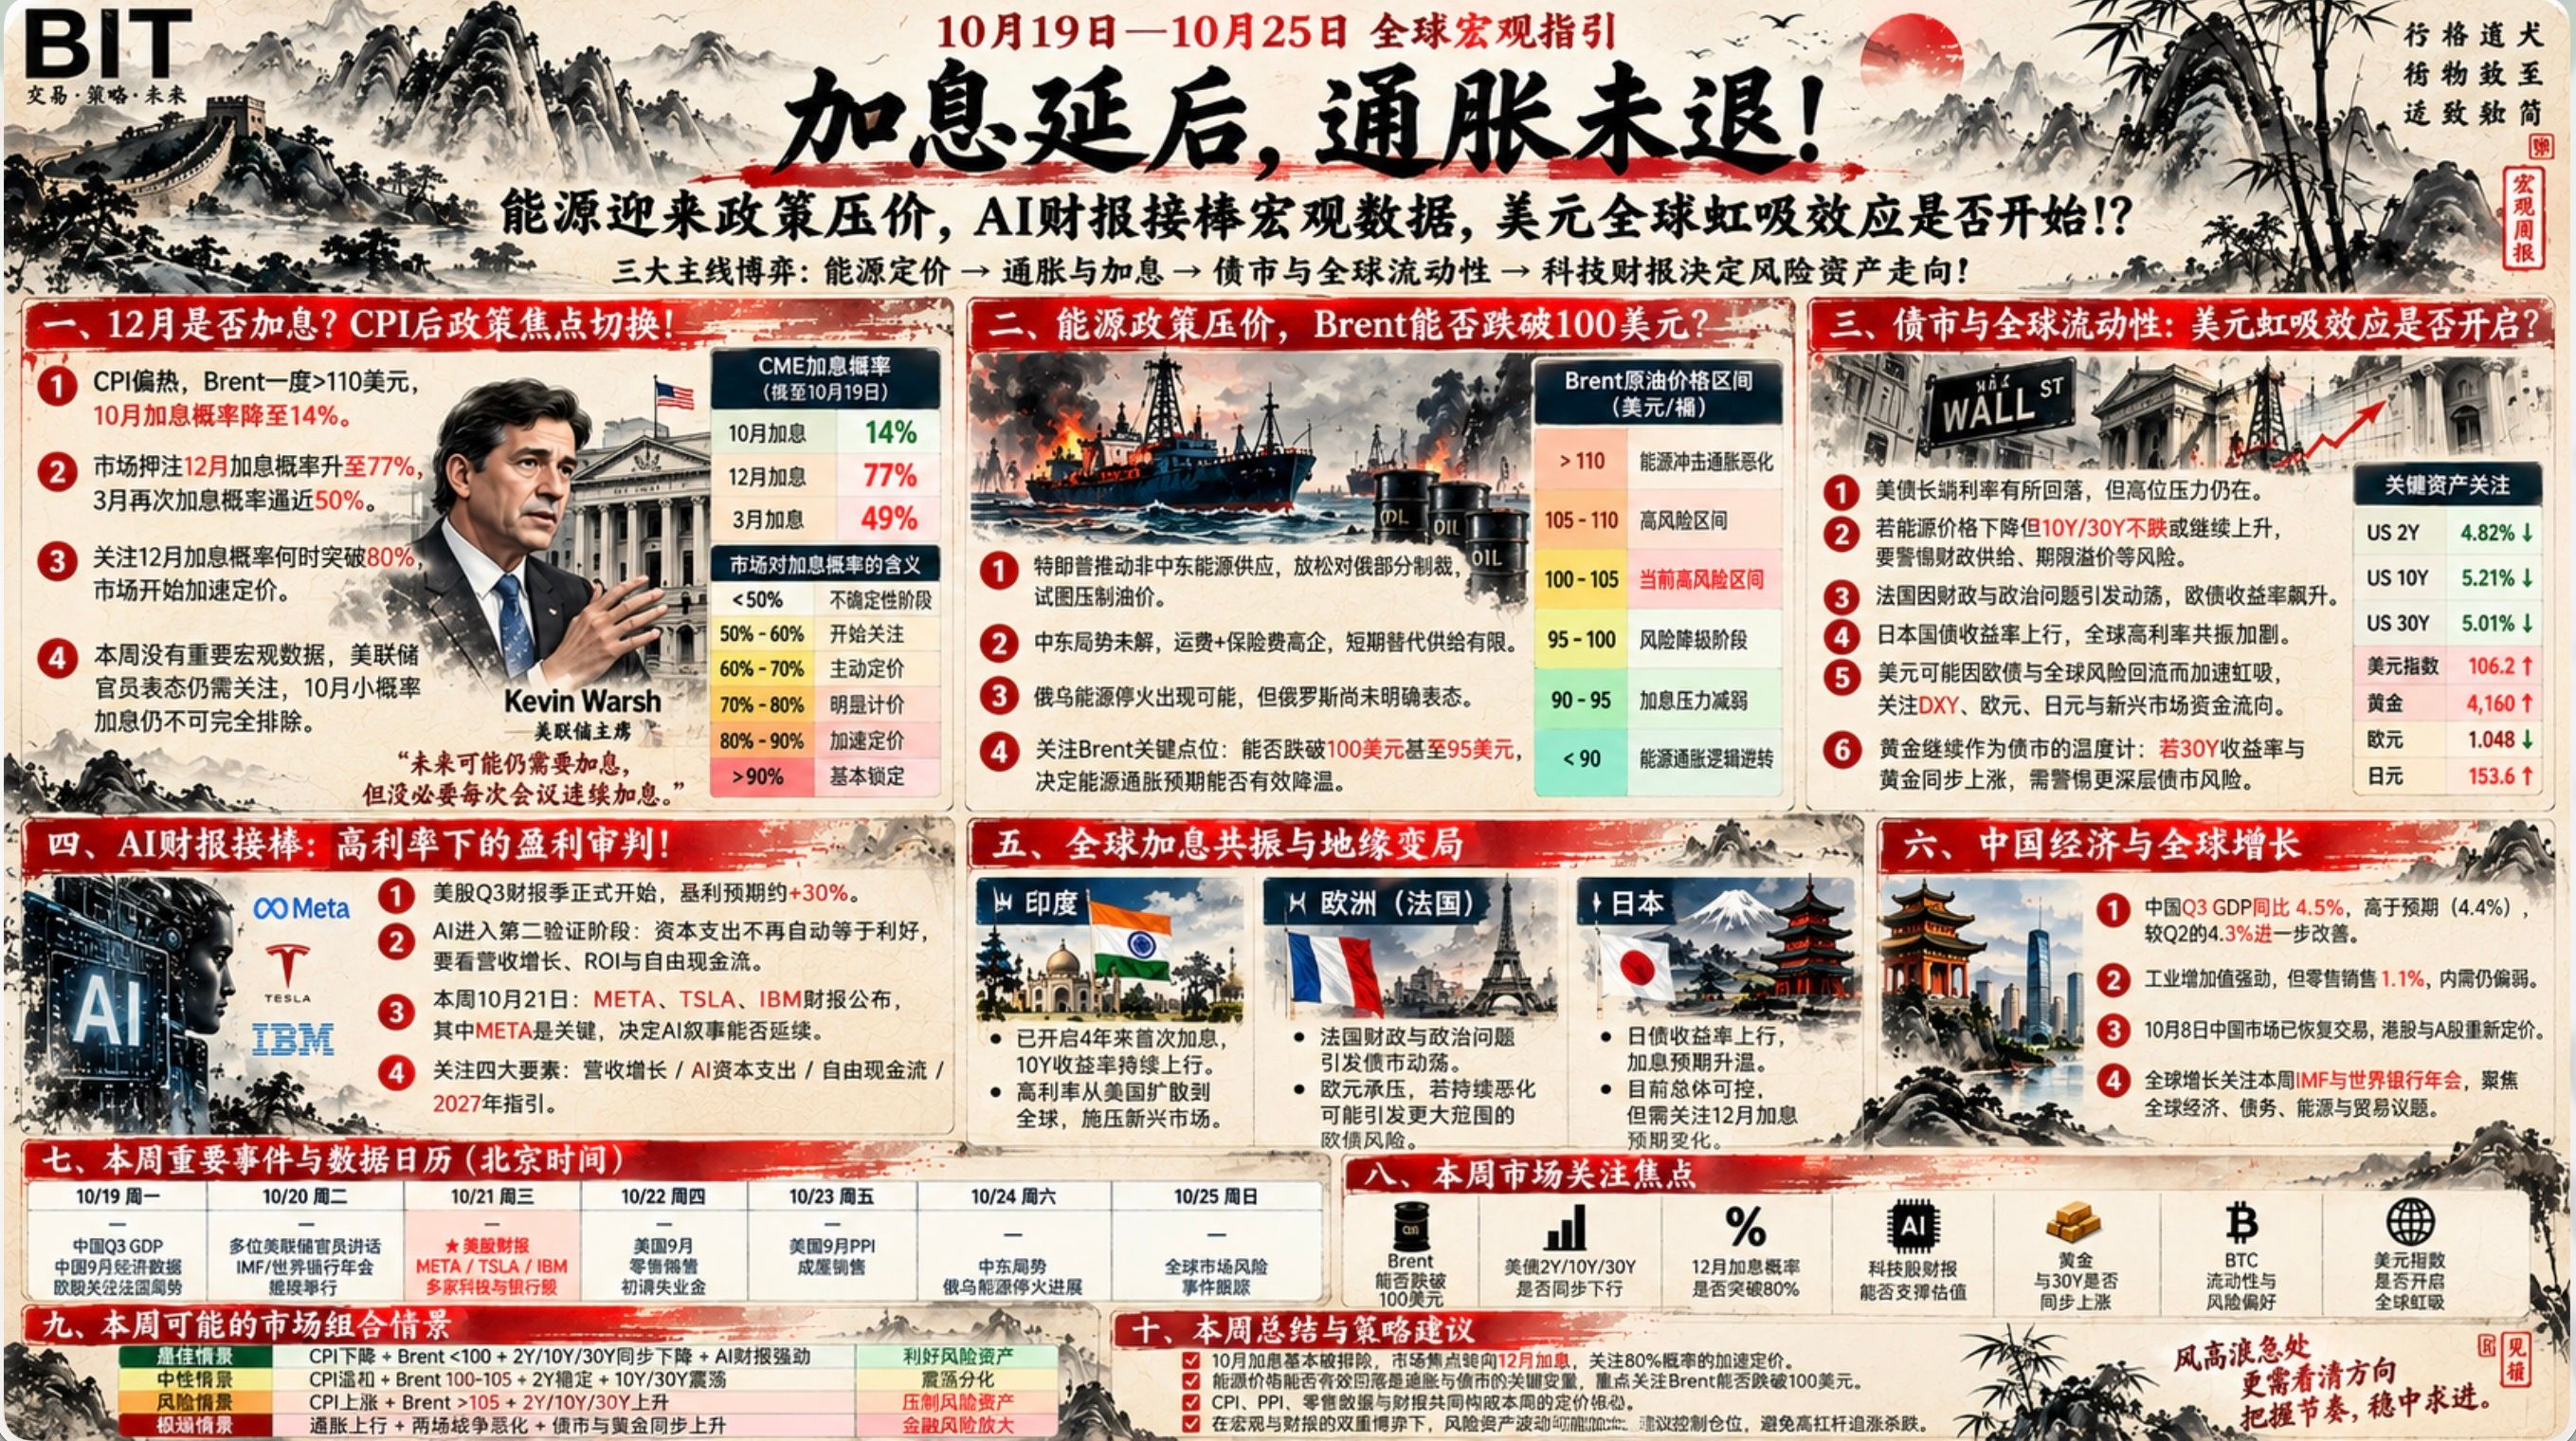
Setelah satu minggu berlalu, pasar sudah mendapatkan jawaban yang jelas: CPI lebih panas dari perkiraan, harga Brent sempat melampaui 110 dolar AS, probabilitas kenaikan suku bunga pada Oktober turun menjadi 14%, probabilitas kenaikan pada Desember naik menjadi 77%, sementara probabilitas kenaikan suku bunga lagi pada Maret mendekati 50%.
Karena itu, mulai pekan ini pembahasan mengenai kebijakan Fed beralih ke apakah suku bunga akan dinaikkan pada Desember, apakah pasar mulai memperhitungkan probabilitas kenaikan pada Desember yang menembus 80%, serta seberapa banyak yang akan diperhitungkan sebelum rapat kebijakan Desember!
Rantai logika makro pekan ini: #韩国KOSPI指数开盘跌3.17%
Tekanan inflasi → peralihan dari kenaikan suku bunga Oktober ke Desember → Trump menggunakan kebijakan untuk menekan harga minyak → Brent turun di bawah 110 dolar AS → ekspektasi inflasi energi menurun + imbal hasil obligasi turun → risiko fiskal jangka panjang + risiko premi jangka tetap ada → penyesuaian valuasi saham teknologi berdasarkan laporan keuangan Q3 → pertumbuhan laba AI VS belanja modal tinggi VS suku bunga bebas risiko 5% → pergerakan saham AS dan BTC
Garis utama pertama—jadi, apakah suku bunga akan dinaikkan pada Desember?
Hingga saat ini, suku bunga swap CME menunjukkan probabilitas kenaikan suku bunga pada Oktober turun menjadi 14%. Dengan semakin dekatnya rapat kebijakan moneter, kenaikan suku bunga Oktober pada dasarnya mungkin sudah tersingkir. Pasar bertaruh pada kenaikan suku bunga pada Desember dan kenaikan berikutnya pada Maret tahun depan. Probabilitas kenaikan pada Desember naik menjadi 77%.
Ini berarti seluruh data ekonomi selanjutnya akan mendorong perubahan probabilitas kenaikan suku bunga pada Desember. Pasar perlu mencermati kapan probabilitas tersebut menembus 80% dan penetapan harga mulai dipercepat.
Probabilitas 70% menunjukkan ekspektasi kenaikan suku bunga yang sudah cukup kuat + penetapan harga awal; probabilitas 80% berarti penetapan harga semakin cepat; probabilitas 90% berarti kenaikan suku bunga Desember pada dasarnya sudah pasti dan telah sepenuhnya diperhitungkan dalam harga. Sebelum rapat kebijakan moneter Desember, ada satu hal yang perlu kita cermati: sejauh mana pasar telah memperhitungkan kenaikan suku bunga Desember. Ini membantu kita menilai kapan risiko kenaikan suku bunga Desember bisa diabaikan untuk mulai membeli sebagian aset berisiko.
Garis utama kedua—menjelang titik penting pemilu paruh waktu, Trump berupaya menekan harga minyak dengan kebijakan!
1, sejak pekan lalu, pihak AS terus menyampaikan berbagai kabar. Jelas bahwa Trump ingin pasokan energi dari luar Timur Tengah menggantikan pasokan melalui Selat Hormuz, demi meredakan tren harga energi saat ini.
2, tetapi kenaikan biaya pengiriman dan asuransi akibat perang AS-Iran yang berkepanjangan, ditambah terbatasnya dampak penggantian pasokan dalam jangka pendek terhadap pasokan energi, membuat saya menilai sulit bagi Trump untuk membawa Brent kembali ke fase berisiko rendah sebelum 3 November jika masalah Iran belum diselesaikan.
3, saya tegaskan kembali logika penetapan harga energi: di atas 110 dolar AS, pasar memperhitungkan memburuknya inflasi akibat guncangan energi; 105–110 dolar AS merupakan rentang berisiko tinggi; 100–105 dolar AS adalah fase meredanya risiko tinggi dan tekanan mulai berkurang; 95–100 dolar AS merupakan fase penurunan tingkat risiko; 90–95 dolar AS berarti tekanan energi terhadap kenaikan suku bunga Fed semakin berkurang; di bawah 90 dolar AS, logika inflasi energi berbalik arah.
4, jadi, Brent saat ini masih berada di zona berisiko tinggi dan tetap menekan pasar obligasi serta aset berisiko. Belum jelas apakah upaya Trump menekan harga minyak mentah melalui kebijakan akan berhasil. Untuk saat ini, jangan terlalu memedulikan bagaimana Trump menyampaikan ekspektasi optimistis; pergerakan harga lebih mencerminkan kondisi pasar yang sebenarnya. Begitu harga kembali di bawah 100 dolar AS, bahkan di bawah 95 dolar AS, hal itu akan menjadi kabar baik yang cukup besar bagi pasar berisiko saat ini.
Garis utama ketiga—risiko obligasi AS untuk sementara mereda, tetapi risiko obligasi Eropa dan Jepang meningkat. Apakah efek sedot modal global oleh dolar AS akan terpicu?
1, sejak pekan lalu terlihat jelas bahwa imbal hasil obligasi AS jangka panjang turun perlahan. Hari ini, Brent kembali berada di bawah 110 dolar AS, yang semakin mendorong penurunan imbal hasil obligasi. Bagi aset berisiko, tekanan dari suku bunga jangka panjang berangsur mereda.
2, tetapi perlu diperhatikan bahwa penurunan imbal hasil obligasi AS jangka pendek sejak pekan lalu sebenarnya disebabkan oleh tekanan terhadap likuiditas aset berisiko. Dana mengalir ke aset bebas risiko dengan imbal hasil tinggi sebesar 5%, sementara aset berisiko mulai dijual. Dalam jangka pendek, kondisi ini tetap tidak menguntungkan bagi aset berisiko.
3, tentu saja, jika penurunan suku bunga jangka panjang bukan terutama disebabkan oleh kenaikan harga obligasi, melainkan oleh meredanya tekanan inflasi dan energi, penurunan seperti inilah yang menjadi kabar baik karena melonggarkan tekanan terhadap pasar berisiko. Hal penting yang perlu diperhatikan tetaplah apakah Brent bisa turun di bawah 100, bahkan 95 dolar AS.
4, logika energi → inflasi → Fed → obligasi AS → likuiditas global tetap sama. Jadi, jika Brent turun pekan ini dan imbal hasil obligasi AS tenor 2Y, 10Y, dan 30Y turun bersamaan, itulah kabar terbaik bagi pasar berisiko. Jika pergerakannya berlawanan—harga energi turun, tetapi imbal hasil tenor 10Y dan 30Y tidak ikut turun atau bahkan terus naik—waspadai potensi risiko fiskal, risiko pasokan, dan risiko lainnya di pasar obligasi.
5, emas tetap menjadi aset penting untuk verifikasi. Jika imbal hasil tenor 30Y naik dan harga emas juga naik bersamaan, bahkan meningkat lebih cepat, waspadai peningkatan eksposur risiko di pasar obligasi itu sendiri.
6, kerusuhan di Prancis menyebabkan imbal hasil obligasi pemerintah Prancis melonjak. Akar masalahnya juga berasal dari tekanan inflasi + risiko politik + masalah fiskal, dan sebagainya. Jika informasi mengenai pasar obligasi Prancis tidak memadai, situasi serupa dapat menyebar ke seluruh pasar obligasi Eropa dan memicu risiko utang Eropa. Sebaliknya, imbal hasil obligasi Jepang juga naik, tetapi sejauh ini masih terkendali.
7, kondisi Eropa yang berada dalam fase berisiko dapat mempercepat arus likuiditas global kembali ke aset dolar AS dan mengaktifkan efek sedot modal global oleh dolar. Namun, jika risiko utang Eropa berubah menjadi krisis, dampaknya terhadap aset berisiko dan pasar keuangan global akan sangat besar.
Garis utama keempat—selama periode tanpa data makro, laporan keuangan perusahaan AS mengambil alih kendali penetapan harga pasar!
1, situasi pasar saham AS saat ini cukup unik. Dari sisi makro, imbal hasil bebas risiko 5% berhadapan dengan pengumuman laporan keuangan Q3—dua kekuatan yang saling bertarung. Tekanan makro yang belum mereda membuat tantangan bagi seluruh perusahaan dalam menyampaikan laporan keuangan Q3 semakin berat.
2, hari ini pasar Asia kembali menunjukkan tekanan pada sektor kecerdasan buatan. Reuters melaporkan bahwa pasar masih khawatir apakah investasi AI yang begitu besar benar-benar bisa menghasilkan keuntungan. Sebenarnya, laporan keuangan Q2 secara bertahap telah membuktikan bahwa logika bisnis di balik imbal hasil investasi AI dapat diverifikasi. Namun, mengapa kekhawatiran masih berlanjut pada Q3? Intinya, tekanan makro terlalu besar sehingga biaya uang bagi investor meningkat. Akibatnya, investor semakin berhati-hati dalam menilai pasar dan harga saham saat ini.
3, ini juga berarti laporan keuangan Q3 resmi memasuki tahap verifikasi AI yang kedua. Fokusnya beralih dari anggapan bahwa belanja modal AI sama dengan kabar baik, menjadi: investasi modal AI → dari mana dana berasal → berapa ROI-nya? → bagaimana arus kas bebasnya? → apakah pertumbuhan laba dapat menutupi biaya? Jadi, dalam laporan keuangan Q3, belanja modal yang lebih besar belum tentu lebih baik; yang penting adalah membentuk siklus yang sehat.
4, dalam laporan keuangan Q3, semua perusahaan teknologi harus menjawab satu pertanyaan penting dari investor: jika biaya investasi sebuah proyek AI mencapai 10 miliar dolar AS, mengapa saya harus mengambil risiko sebesar itu alih-alih memilih aset dengan imbal hasil bebas risiko 5%?
5, karena itu, selama musim laporan keuangan Q3, perhatian lebih tertuju pada hal inti, yaitu “biaya modal”. Dalam laporan keuangan perusahaan, yang perlu dicermati adalah empat unsur utama: pertumbuhan pendapatan + belanja modal AI + arus kas bebas + panduan untuk 2027, bukan hanya EPS.
6, hari penting untuk laporan keuangan pekan ini adalah 21 Oktober. META dan TSLA akan mengumumkan laporan keuangan, begitu pula IBM pada hari yang sama. Fokus utama adalah META: apakah laporan keuangannya menunjukkan dukungan pendapatan yang lebih kuat bagi belanja modal pembangunan infrastruktur AI? Perhatikan juga apakah ROI iklan semakin membuktikan logika imbal hasil bisnis dari belanja modal AI, serta margin laba operasional dan panduan belanja modal 2027. META menjadi ujian penting bagi kepercayaan terhadap AI pekan ini. Sebaliknya, bobot laporan keuangan TSLA dan IBM perlu diturunkan.
7, menurut saya, hasil terbaik dari laporan keuangan META adalah belanja modal AI terus meningkat, tetapi didukung oleh pendapatan iklan dan pertumbuhan laba yang lebih kuat. Jika semua hal ini tercapai dan melampaui ekspektasi, seluruh rantai industri AI, dari hulu hingga hilir, berpotensi diuntungkan. Namun, jika belanja modal terus meningkat sementara pendapatan dan pendapatan iklan tidak mengikutinya, pasar mungkin akan kembali menyesuaikan valuasi, dan hal ini perlu diwaspadai.
Rangkuman kerangka pekan ini:
Jelas bahwa kita sedang berada pada fase ketika tekanan makro berhadapan dengan kinerja laporan keuangan. Dari sisi makro, perhatikan apakah Brent bisa turun di bawah 100 dolar AS, dengan 95 dolar AS sebagai level kunci. Jika tekanan makro tidak mereda, tantangan bagi laporan keuangan perusahaan teknologi akan semakin berat. Bahkan laporan keuangan yang melampaui ekspektasi pun akan sulit membalikkan tren pasar jangka pendek secara langsung.
Sebaliknya, jika Brent dengan cepat turun di bawah 95 dolar AS dan laporan keuangan META sesuai ekspektasi tanpa menyentuh “zona berbahaya” belanja modal, kinerja saham AS dalam jangka pendek bisa cukup baik, bahkan dapat mendorong #Bitcoin untuk ikut pulih dan menembus level tertinggi.
Pekan ini akan menjadi pembuktian sempurna atas pandangan yang saya sampaikan sebelumnya—faktor makro menentukan mahal atau murahnya biaya uang, sedangkan laporan keuangan menentukan apakah investor bersedia membayar valuasi saat ini!