


Menurut makalah kerja Bank for International Settlements, kenaikan 1 basis poin pada suku bunga deposito bank AS memangkas rata-rata pertumbuhan stablecoin selama 10 minggu dari sekitar 15% menjadi sekitar 12%.
Metode kedua yang dirancang untuk mengisolasi hubungan sebab-akibat menunjukkan dampak sekitar tiga kali lebih besar, sehingga pertumbuhan turun menjadi sekitar 6%.
Estimasi dasar menunjukkan penurunan laju pertumbuhan selama 10 minggu sekitar 3 poin persentase untuk setiap basis poin penyesuaian ulang suku bunga deposito. Pertumbuhan melambat, tetapi tetap positif.
USDC turun 4,8 poin persentase, dibandingkan USDT yang turun 1,9 poin
Makalah Kerja 1382 ditulis oleh Iñaki Aldasoro, ekonom di BIS, dan Rashad Ahmed dari Andersen Institute for Finance and Economics, serta diterbitkan pada 13 Oktober. Makalah ini menggunakan data mingguan AS dari Januari 2019 hingga Juni 2025, saat nilai pasar stablecoin tumbuh dari kurang dari $5 miliar menjadi lebih dari $220 miliar.
Untuk USDC milik Circle, kaitannya lebih kuat daripada untuk USDT milik Tether. Pertumbuhan 10 minggu USDC turun sekitar 4,8 poin persentase per basis poin, sedangkan USDT turun 1,9 poin persentase.
Para penulis mengaitkan perbedaan tersebut dengan hubungan USDC yang lebih erat dengan para deposan AS. Efek ini terlihat pada stablecoin yang dipasok ke protokol DeFi, tetapi tidak terlihat pada aset kripto di luar kategori stablecoin.
Bank hanya meneruskan sebagian kecil dari setiap perubahan suku bunga kepada penabung jika suku bunga federal funds berada di bawah sekitar 3%. Namun, di atas angka itu, penetapan suku bunga deposito menjadi agresif, dan para penulis menggunakan titik perubahan tersebut sebagai instrumen untuk mengidentifikasi hubungan sebab-akibat.
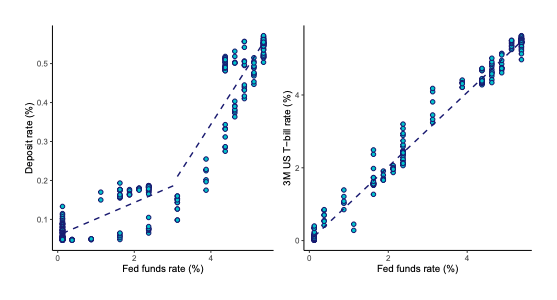 Suku bunga federal funds dibandingkan dengan suku bunga deposito AS, kiri, dan suku bunga T-bill 3 bulan, kanan, Januari 2019 hingga Juni 2025, dari Gambar 2 makalah kerja BIS.
Ketika suku bunga mendekati nol, penabung memperoleh hasil yang kurang lebih sama dari deposito bank maupun token yang tidak memberikan imbal hasil. Saat suku bunga naik, deposito mulai memberikan imbal hasil lebih tinggi sementara token tetap tidak memberikan imbal hasil, sehingga selisihnya makin besar.
Menurut makalah tersebut, stablecoin yang didukung oleh cadangan merupakan pengganti sebagian dari deposito.
Para penulis menulis bahwa bank “masih memiliki pengaruh tertentu terhadap laju adopsi tersebut melalui penetapan suku bunga deposito.”
Aldasoro dan Ahmed meminta regulator mempertimbangkan imbal hasil bagi penerbit
Makalah tersebut memberi regulator dua tuas kebijakan. Salah satunya adalah apakah penerbit boleh memberikan imbal hasil kepada pemegangnya.
Tuas lainnya adalah kewajiban bagi penerbit untuk menyimpan sebagian cadangan dalam bentuk deposito bank, yang menurut para penulis memiliki kelebihan dan kekurangan.
Aturan tersebut sudah mendapat tentangan di Eropa. ECB dan 27 bank sentral nasional Uni Eropa telah mendesak Brussel untuk menghapus kewajiban bagi penerbit menyimpan setidaknya 30% cadangan dalam bentuk deposito bank, atau 60% untuk token signifikan, sesuai MiCA, lapor Cryptopolitan pada 22 September.
Pelobi perbankan AS ingin imbal hasil stablecoin tidak dicantumkan dalam peraturan, dan GENIUS Act mulai berlaku pada Januari. Makalah tersebut mengidentifikasi titik tekan: stablecoin AS tidak membayar bunga kepada pemegangnya.
Circle, dengan pasokan USDC sekitar $72,5 miliar, membela pembagian pendapatannya pada 16 Oktober, lapor Cryptopolitan. Mitra distribusi dan biaya transaksi menyumbang sekitar 59% dari pendapatan sekitar $1,4 miliar pada paruh pertama 2026, dengan laba bersih 7 sen per dolar pendapatan.
Pesaingnya, Open USD, juga berupaya menjalin kerja sama dengan mitra yang sama, dengan menjanjikan pengembalian laba dari cadangan. Makalah tersebut menyatakan bahwa pandangan para penulis belum tentu mencerminkan pandangan BIS.
Studi ini hanya mencakup satu periode suku bunga tinggi, yaitu 2022 hingga 2025, dan saat itu stablecoin tidak memberikan bunga kepada pemegangnya. Studi ini juga tidak membuktikan bahwa pertumbuhan stablecoin telah menarik dana keluar dari bank atau mengurangi jumlah pinjaman yang diberikan bank.
Para pemikir paling cerdas di dunia kripto sudah membaca buletin kami. Mau bergabung? Ikuti mereka.