

🔎 USDC Earn dari SoDEX Wealth: anatomi imbal hasil DeFi berbasis Morpho
📊 DVA ANALYTICS | FAKTA → MEKANISME → RISIKO → KEPUTUSAN
💵 4,69% per tahun dalam USDC. Peluang untuk memperoleh pendapatan tanpa mengelola pasar pinjaman sendiri. Namun, siapa yang mengendalikan dana Anda—dan risiko apa yang masih ada?
Pada Oktober 2026, SoDEX Wealth memperkenalkan USDC Earn—produk yang membuka akses ke pendapatan dari pinjaman on-chain melalui protokol Morpho.
Pengguna menyetor USDC, memantau posisi melalui antarmuka platform, dan dapat mengajukan permintaan penarikan. Strategi pinjaman vault ditentukan oleh Unified Labs.
Sekilas, semuanya tampak sederhana. Namun, di balik antarmuka yang familier terdapat infrastruktur keuangan berlapis.
Mari kita pahami cara kerjanya dan apa yang perlu diketahui sebelum menyetor dana.
🏛️ 1. SIAPA DI BALIK PRODUK INI?
USDC Earn memiliki tiga lapisan utama.
🔹 SoDEX Wealth — antarmuka
Melalui platform, pengguna menyetor USDC, melihat posisi, dan mengajukan permintaan penarikan.
🔹 Morpho — protokol pinjaman
Ini adalah infrastruktur yang menghubungkan penyedia likuiditas dengan peminjam. Peminjam memperoleh aset dengan agunan dan membayar bunga atas penggunaan dana.
🔹 Unified Labs — kurator vault
Kurator menentukan pasar pinjaman mana yang akan menerima alokasi modal serta menetapkan parameter risiko dalam batas kewenangannya.
Hal penting yang perlu dipahami: pengguna mendelegasikan sebagian keputusan kepada kurator, tetapi tidak terbebas dari risiko.
⚙️ 2. DARI MANA ASAL 4,69% PER TAHUN?
USDC Earn tidak menghasilkan pendapatan secara otomatis. Model ekonominya didasarkan pada pinjaman.
Cara kerjanya:
1️⃣ Pengguna menyetor USDC ke vault.
2️⃣ Unified Labs mengalokasikan modal ke pasar pinjaman Morpho yang diizinkan.
3️⃣ Peminjam menggunakan likuiditas dan membayar bunga.
4️⃣ Bunga menjadi sumber utama pendapatan penyedia modal.
5️⃣ Hasil aktual bergantung pada permintaan pinjaman, biaya, ketentuan vault, dan kemungkinan kerugian.
📌 4,69% adalah angka imbal hasil tahunan yang dinyatakan berdasarkan periode pengamatan tujuh hari, bukan keuntungan selama tujuh hari.
Suku bunga berubah-ubah. Suku bunga dapat naik, turun, atau mendekati nol.
💰 Berapa nilainya dalam uang?
Dengan asumsi suku bunga tahunan 4,69% tidak berubah:
▪️ 100 USDC → 4,69 USDC per tahun
▪️ 1 000 USDC → 46,90 USDC per tahun
▪️ 5 000 USDC → 234,50 USDC per tahun
▪️ 10 000 USDC → 469 USDC per tahun
Ini adalah perhitungan ilustratif yang tidak memperhitungkan biaya, perubahan suku bunga, dan kemungkinan kerugian.
Jadi, 1 000 USDC dengan suku bunga tetap akan menghasilkan rata-rata sekitar 3,91 USDC per bulan.
Imbal hasil belum tentu merupakan keuntungan yang dijamin akan diterima pengguna.
⚠️ 3. ENAM RISIKO YANG PERLU DIKETAHUI
🔸 1. Risiko kurator
Pemilihan pasar pinjaman yang buruk atau konsentrasi modal yang berlebihan dapat meningkatkan kemungkinan kerugian.
🔸 2. Risiko oracle
Protokol menggunakan data harga untuk menilai agunan. Kesalahan atau manipulasi harga dapat menyebabkan likuidasi yang keliru atau utang yang tidak terlunasi.
🔸 3. Risiko likuiditas
Permintaan penarikan dapat diajukan, tetapi hal itu tidak menjamin USDC akan langsung dikembalikan. Jika dana sedang dipinjamkan, likuiditas yang tersedia mungkin tidak mencukupi.
🔸 4. Risiko kontrak pintar
Kesalahan kode, kerentanan, atau peretasan dapat menyebabkan hilangnya sebagian atau seluruh aset. Audit tidak menjamin keamanan mutlak.
🔸 5. Risiko USDC
Stablecoin ini berupaya mempertahankan patokan terhadap dolar AS, tetapi tetap ada risiko depegging, masalah pada penerbit, dan pembatasan transfer.
🔸 6. Risiko konsentrasi
Pasar Morpho Blue yang terisolasi membatasi penyebaran masalah tertentu antar-pasar, tetapi tidak melindungi vault dari kerugian di pasar tempat dananya dialokasikan.
❗ USDC Earn bukan deposito bank. Jangan mengandalkan pendapatan yang dijamin atau perlindungan deposito pemerintah seperti yang biasa berlaku.
🔍 4. APA YANG PERLU DIPERIKSA SEBELUM MENYETOR USDC?
Sebelum menyetor dana, cari tahu:
✅ Apa alamat vault yang tepat dan di jaringan mana vault tersebut beroperasi?
✅ Pasar pinjaman dan jenis agunan apa yang digunakan?
✅ Siapa yang mengelola vault dan wewenang apa yang dimiliki kurator?
✅ Berapa likuiditas yang benar-benar tersedia?
✅ Biaya apa saja yang dikenakan?
✅ Apakah kontrak pintar yang benar-benar digunakan produk ini telah diaudit?
✅ Apa saja ketentuan dan kemungkinan keterlambatan penarikan?
Jangan menganggap produk aman hanya karena protokol dasarnya telah diaudit atau memiliki aset dalam jumlah besar.
🧭 5. PANDUAN PRAKTIS #1 — cara memulai dengan lebih aman
Langkah 1. Buka situs resmi SoDEX Wealth melalui sumber tepercaya.
Langkah 2. Temukan alamat Vault dan cocokkan dengan dokumentasi Morpho.
Langkah 3. Periksa komposisi vault, pasar pinjaman, dan ketentuan penarikan.
Langkah 4. Baca permintaan dompet dengan saksama sebelum menandatangani transaksi.
Langkah 5. Jangan gunakan dana yang dibutuhkan untuk kebutuhan sehari-hari.
📌 Jika Anda tidak dapat memverifikasi alamat kontrak atau memahami hak apa yang Anda berikan, jangan terburu-buru menyetor dana.
🧮 6. PANDUAN PRAKTIS #2 — cara menilai imbal hasil
Sebelum menyetor dana, jawab tiga pertanyaan berikut.
1. Berapa banyak yang benar-benar sanggup saya pertaruhkan?
Jangan gunakan dana cadangan untuk tempat tinggal, pengobatan, pembayaran wajib, atau keadaan darurat.
1. Apakah potensi imbal hasil sepadan dengan risikonya?
Sebagai contoh, 1 000 USDC dengan suku bunga tahunan 4,69% menghasilkan sekitar 46,90 USDC per tahun jika suku bunganya tidak berubah.
1. Biaya apa saja yang akan mengurangi hasil?
Perhitungkan biaya transaksi, penyetoran, dan penarikan.
Jangan menganggap suku bunga saat ini sebagai perkiraan untuk masa depan. Imbal hasil aktual dapat berubah.
📌 Jika potensi keuntungan tidak sepadan dengan kemungkinan kerugian, memilih untuk tidak berinvestasi juga merupakan keputusan finansial.
🛡️ 7. PANDUAN PRAKTIS #3 — apa yang harus dilakukan jika USDC tidak dapat ditarik
Langkah 1. Periksa status permintaan.
Cari tahu apakah permintaan baru dibuat di antarmuka atau transaksinya sudah terjadi di blockchain.
Langkah 2. Periksa likuiditas dan kondisi jaringan.
Keterlambatan mungkin disebabkan oleh kurangnya dana yang tersedia atau masalah teknis.
Langkah 3. Simpan bukti.
Catat jumlah, tanggal, alamat vault, hash transaksi, dan pesan kesalahan.
Langkah 4. Hubungi dukungan resmi.
Jangan percaya kepada orang tak dikenal yang berjanji mengembalikan dana dengan imbalan pembayaran tambahan.
Langkah 5. Lindungi dompet Anda.
Jangan berikan frasa seed atau kunci privat kepada siapa pun. Jangan menandatangani transaksi yang tidak Anda pahami untuk “membuka kunci” aset.
Langkah 6. Jika ada tanda-tanda penipuan, simpan semua bukti.
Jika ada alasan untuk mencurigai penipuan, dokumentasikan bukti dan hubungi pihak berwenang yang berwenang.
📌 Keterlambatan teknis tidak selalu berarti penipuan, tetapi permintaan untuk mengirim dana tambahan demi mengembalikan deposit adalah alasan serius untuk waspada.
🌐 8. KONTEKS LEBIH LUAS: DeFi SEBAGAI INFRASTRUKTUR KEUANGAN
USDC Earn menunjukkan bagaimana pinjaman terdesentralisasi diintegrasikan ke dalam platform yang familier bagi pengguna.
Hal ini menurunkan hambatan teknis untuk memulai, tetapi menimbulkan masalah lain: pengguna mungkin tidak menyadari kerumitan sistem yang berjalan di balik antarmuka.
Di balik produk ini terdapat kontrak pintar, pasar pinjaman, agunan, oracle, keputusan kurator, dan risiko likuiditas.
Transparansi blockchain memungkinkan sebagian mekanisme ini diperiksa, tetapi tidak menjamin dana akan kembali jika terjadi kerugian.
💎 KESIMPULAN DVA
USDC Earn dari SoDEX Wealth adalah contoh bagaimana pinjaman DeFi menjadi lebih mudah diakses melalui vault terkelola dan antarmuka terintegrasi.
Namun, kemudahan bukan berarti keamanan.
Morpho menyediakan infrastruktur pinjaman. Unified Labs mengelola strategi vault. SoDEX Wealth menyediakan antarmuka akses. Pengguna berkesempatan memperoleh penghasilan dari pinjaman, sekaligus menanggung risiko produk tersebut.
Sebelum menyetor dana, penting untuk melakukan tiga hal:
🔎 PERIKSA — kontrak, vault, kurator, dan ketentuan penarikan.
🧮 HITUNG — potensi imbal hasil setelah biaya dan kemungkinan kerugian.
🛡️ LINDUNGI — akses ke dompet dan cadangan keuangan pribadi.
4,69% per tahun adalah indikator potensi imbal hasil, bukan bukti keamanan.
Di DeFi, penting untuk mengetahui bukan hanya dari mana keuntungan berasal, tetapi juga dalam kondisi apa Anda dapat kehilangan modal atau tidak dapat mengaksesnya dengan cepat.
DVA — fakta tanpa sensasi.
Bukan nasihat keuangan. Menjaga aset dan waktu.
#USDC #Morpho #DEFİ #SoDEX 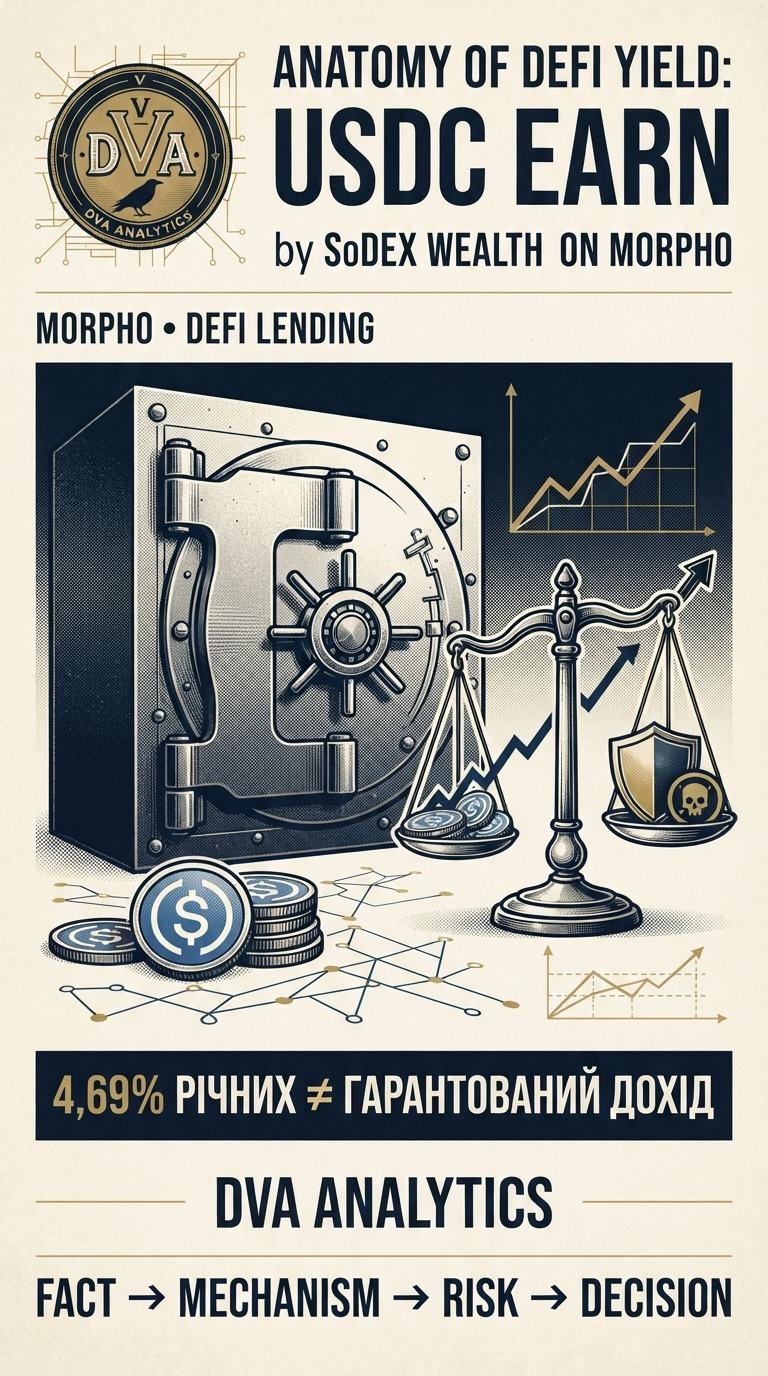 #DVAnews