



$MRVL.US Aksi Jual Saham Marvell Menguji Pertanyaan yang Lebih Besar: Apakah Permintaan Infrastruktur AI Benar-Benar Melemah?
Pasar semikonduktor sedang memperhitungkan risiko di seluruh rantai pasok AI. Menurut saya, investor perlu lebih cermat dalam menentukan apa yang mereka jual.
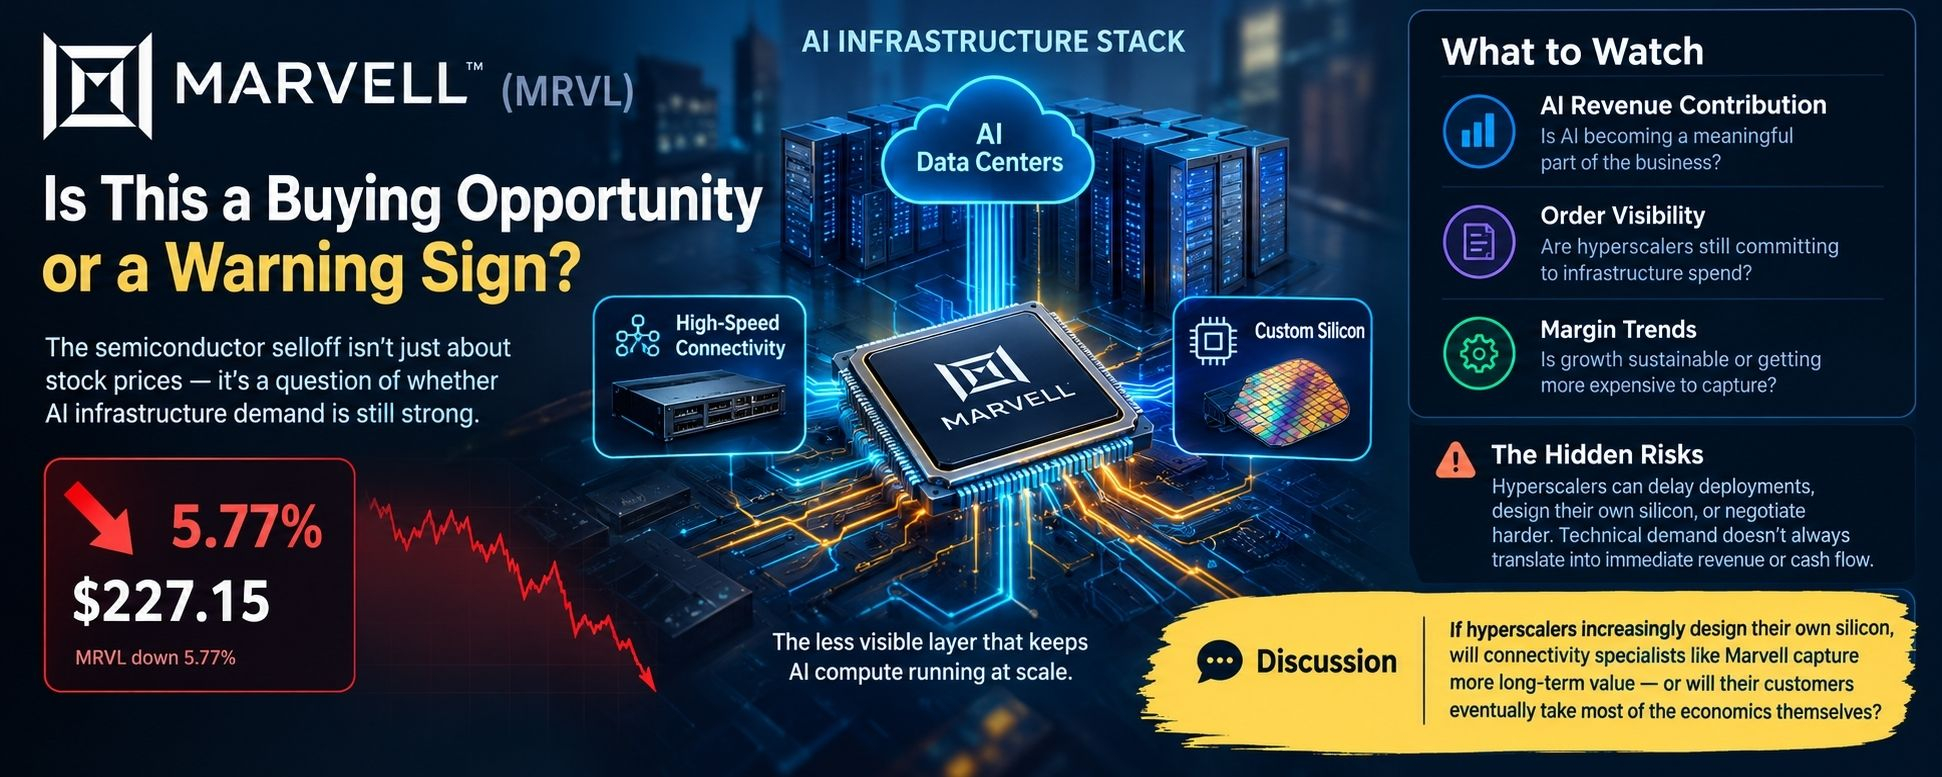
Marvell Technology ($MRVL) berada di bagian penting dalam tumpukan infrastruktur AI: konektivitas berkecepatan tinggi, jaringan pusat data, dan silikon khusus. Komponen-komponen ini tidak seterkenal GPU, tetapi membantu menentukan apakah sumber daya komputasi yang mahal dapat beroperasi secara efisien dalam skala besar.
Argumen utama saya: aksi jual saham semikonduktor tidak otomatis menjadi peluang untuk membeli, meskipun teknologi yang mendasarinya tetap penting secara strategis.
Mengapa Marvell layak dicermati lebih saksama?
Infrastruktur AI merupakan investasi pada tingkat sistem. Akselerator perlu bertukar data, server membutuhkan koneksi berbandwidth tinggi, dan penyedia layanan cloud berskala besar memerlukan arsitektur yang menyeimbangkan kinerja, konsumsi daya, dan biaya penerapan. Hambatan jaringan dapat mengurangi nilai penambahan kapasitas komputasi. Hal ini membuka peluang signifikan bagi perusahaan yang menyediakan lapisan konektivitas.
Namun, ada sisi yang kurang nyaman dari tesis ini.
Peluang Marvell sebagian bergantung pada berlanjutnya investasi pelanggan dalam infrastruktur. Penyedia layanan cloud berskala besar bisa saja meyakini potensi jangka panjang AI, tetapi menunda penerapan, merancang ulang arsitekturnya, atau bernegosiasi dengan pemasok secara agresif. Permintaan teknis tidak otomatis menghasilkan pendapatan langsung, margin yang stabil, atau arus kas yang dapat diprediksi.
Perbedaan itu lebih penting daripada rekomendasi bullish seorang analis.
Marvell melaporkan rekor pendapatan tahun fiskal 2026 sebesar $8.195 miliar, dengan manajemen menyebut kuatnya permintaan AI sebagai pendorong pertumbuhan. Laporan laba dan proyeksi berikutnya tetap penting untuk menguji apakah momentum tersebut dapat berlanjut. "Hasil resmi" (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Saya akan mencermati tiga indikator: pertumbuhan pendapatan pusat data, sejauh mana manajemen dapat memprediksi pesanan pelanggan, dan kinerja margin kotor. Pendapatan yang kuat disertai margin yang melemah dapat menunjukkan bahwa pertumbuhan semakin mahal untuk diraih. Sebaliknya, pertumbuhan yang berkelanjutan dan profitabilitas yang sehat akan memperkuat argumen bahwa permintaan menghasilkan nilai bisnis yang tahan lama.
Perbedaan utamanya adalah antara harga saham yang lebih rendah dan tesis investasi yang lebih baik. Keduanya bukan hal yang sama.
Saya tidak akan menyebut MRVL murah hanya karena sahamnya turun bersama NVIDIA dan produsen chip lainnya. Saya ingin melihat bukti bahwa permintaan pelanggan, eksekusi, dan keekonomian penyediaan infrastruktur AI tetap terjaga.
Jika belanja infrastruktur AI terus meningkat, tetapi penyedia layanan cloud berskala besar semakin banyak merancang chip sendiri dan mengoptimalkan setiap dolar belanja modal, akankah spesialis konektivitas seperti Marvell meraih lebih banyak nilai jangka panjang, atau pada akhirnya pelanggan mereka sendiri yang akan menguasai sebagian besar keuntungan ekonominya?