Pasar tidak akan ambruk. Pasar akan kembali ke rata-ratanya.
Salah satu ungkapan yang paling umum dalam investasi adalah “bertahan lebih lama di pasar, daripada mencoba memprediksi pasar”.
Sejujurnya, saya pikir ini adalah salah satu ungkapan paling menyesatkan dalam investasi. Ungkapan ini sama sekali mengabaikan valuasi, siklus pasar, dan harga yang Anda bayarkan untuk suatu aset. Baik properti, saham, logam mulia, maupun komoditas, semuanya mengalami proses yang sama. Pasar bersifat berorientasi ke masa depan. Investor memperhitungkan pertumbuhan beberapa tahun mendatang ke dalam harga, dan selama pasar bullish besar, harga bisa jauh melampaui rata-rata jangka panjangnya. Pada akhirnya, harganya menjadi terlalu mahal. Lalu, apa yang terjadi selanjutnya?
Kembali ke rata-rata.
Selama bertahun-tahun, saya telah mempelajari kinerja pasar di berbagai kelas aset. Salah satu hal yang saya pelajari adalah bahwa apa yang disebut orang sebagai “kejatuhan” sering kali hanyalah proses aset kembali ke rata-rata jangka panjangnya.
Mungkin sejak awal harganya memang tidak seharusnya mencapai level ekstrem tersebut.
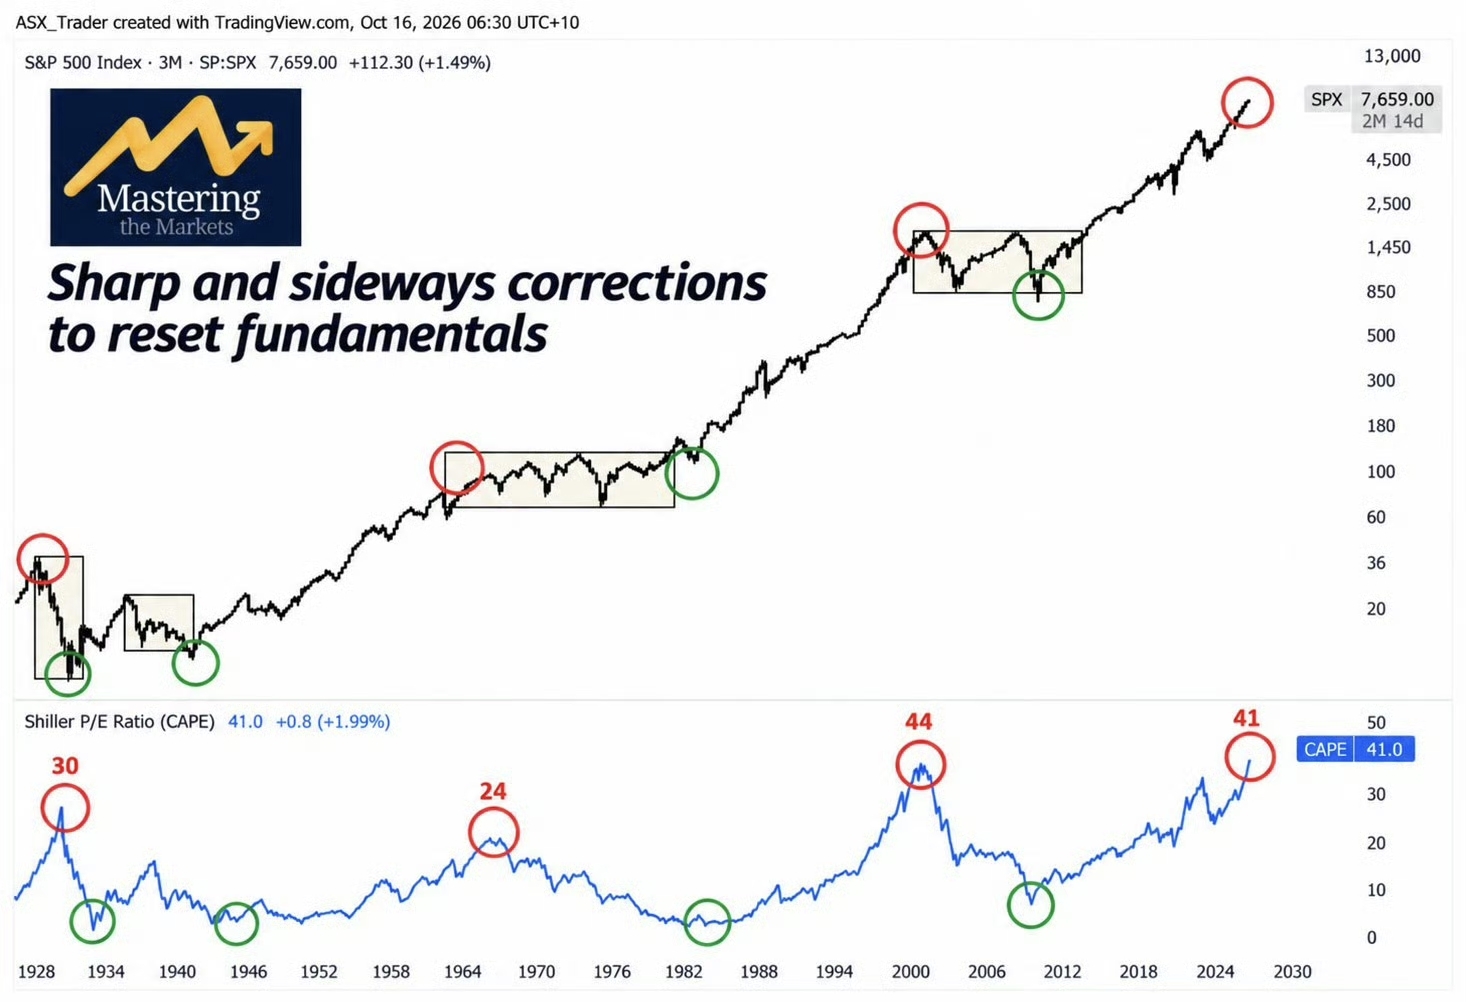
Lihat sejarah 100 tahun indeks S&P 500
Grafik ini menyampaikan kisah yang luar biasa.
Perhatikan lingkaran merah itu.
Tahun 1929, akhir 1960-an, tahun 2000, dan sekarang.
Inilah periode ketika harga saham AS sangat mahal dalam sejarah, menyusul pasar bullish besar. Apa yang terjadi setelah kondisi ekstrem pada masa-masa sebelumnya? Imbal hasil yang mengecewakan selama bertahun-tahun, terutama jika memperhitungkan inflasi. Dan satu hal yang sering diabaikan orang adalah: pasar tidak selalu perlu mengalami aksi jual besar-besaran untuk menyesuaikan valuasi. Pasar bisa terkoreksi tajam, atau bergerak mendatar selama 10 hingga 15 tahun sementara laba dan fundamental mengejar ketertinggalan.
Apa pun caranya, valuasi pada akhirnya akan kembali ke tingkat yang wajar.
Sekarang perhatikan lingkaran hijau.
Lingkaran ini menunjukkan periode ketika valuasi lebih menarik.
Pikirkan awal 1930-an, 1940-an, awal 1980-an, dan krisis keuangan global.
Investor yang membeli di sekitar titik terendah valuasi utama tersebut biasanya menikmati imbal hasil jangka panjang yang lebih kuat.
Pasar yang sama. Perusahaan yang sama. Valuasi awal yang sama sekali berbeda. Itulah sebabnya saya percaya harga yang Anda bayarkan sangatlah penting.
Kita melihat hal ini terjadi di mana-mana.
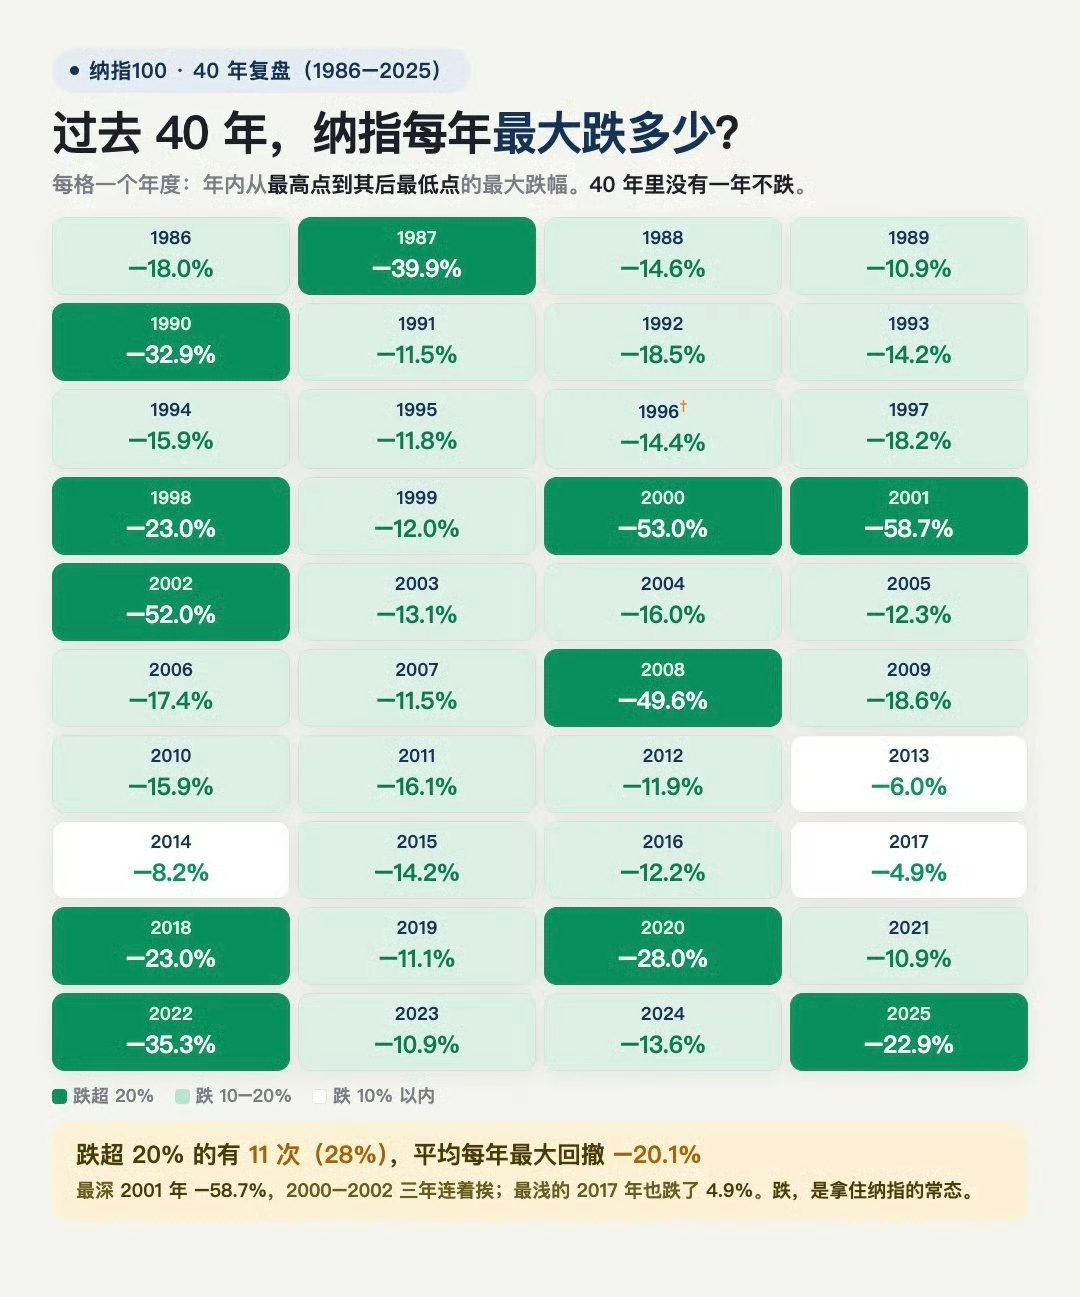
Masih ingat Nasdaq pada tahun 2000? Indeks itu anjlok hampir 80% dari puncaknya. Orang-orang menyebutnya kejatuhan. Saya melihatnya sebagai kembalinya harga ke rata-rata. Valuasi teknologi sudah benar-benar terlepas dari kenyataan. Lihat bagaimana harga perak baru-baru ini melonjak hingga $120, lalu turun kembali ke $55. Sekali lagi, orang-orang menyebutnya kejatuhan. Pandangan saya? Harganya hanya naik terlalu jauh, terlalu cepat. Bahkan properti AS selama krisis keuangan global mengikuti pola serupa. Nilai tanah di banyak pasar melambung jauh di atas norma historis, dan koreksi yang terjadi kemudian membantu mengikis kelebihan tersebut. Aset yang berbeda. Siklus yang berbeda. Perilaku mendasar yang sama.
Lalu, bagaimana dengan sekarang?
Lihat rasio harga terhadap laba Shiller pada grafik. Saat ini angkanya sekitar 41 kali. Secara historis, ini mahal—tertinggi kedua. Sekarang tanyakan pada diri Anda: jika hari ini Anda punya banyak uang untuk diinvestasikan, apakah Anda lebih memilih membeli ketika pasar saham sedang mahal secara historis, atau ketika harganya murah secara historis? Ini pertanyaan yang sama dengan yang saya ajukan tentang properti Australia. Apakah kita sedang melihat peluang beli bersejarah, atau pasar yang sudah memperhitungkan pertumbuhan beberapa tahun ke depan ke dalam harganya?
Warren Buffett membangun sebagian besar filosofi investasinya berdasarkan konsep margin keamanan. Mengapa kita tidak menerapkan pemikiran yang sama pada seluruh kelas aset? Saya tidak mengatakan bahwa pasar tidak bisa terus naik meskipun valuasinya mahal. Tentu saja bisa. Namun, semakin mahal suatu aset, semakin besar harga yang Anda bayarkan hari ini untuk pertumbuhan di masa depan, dan semakin kecil ruang untuk melakukan kesalahan. Dan ketika siklus akhirnya berbalik, Anda harus siap menghadapi badai. Sebab, apa yang disebut media sebagai kejatuhan mungkin hanya pasar yang kembali ke valuasi yang lebih wajar.
Risiko terbesar belum tentu koreksi pasar. Risikonya adalah membayar terlalu mahal untuk suatu aset sejak awal.