

Satu. Pahami dulu bagaimana uangnya hilang
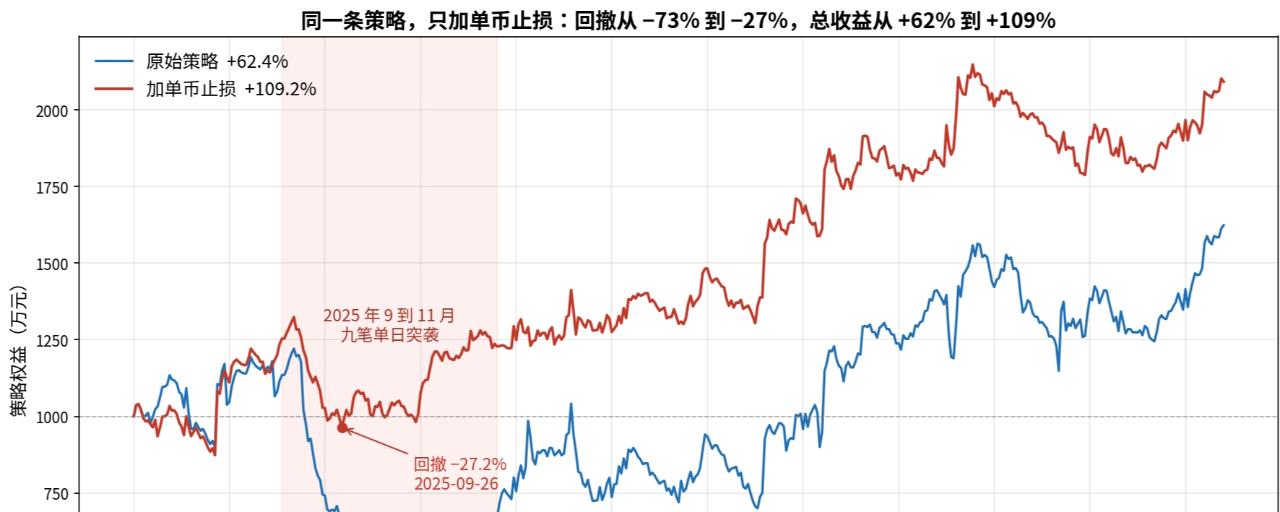
Selama dua minggu terakhir, saya sedang membangun strategi long-short untuk perpetual kripto, dengan dana simulasi 10 juta dan pengujian out-of-sample selama 457 hari. Kurva ekuitasnya seperti roller coaster; untung maupun ruginya sama-sama sangat besar.
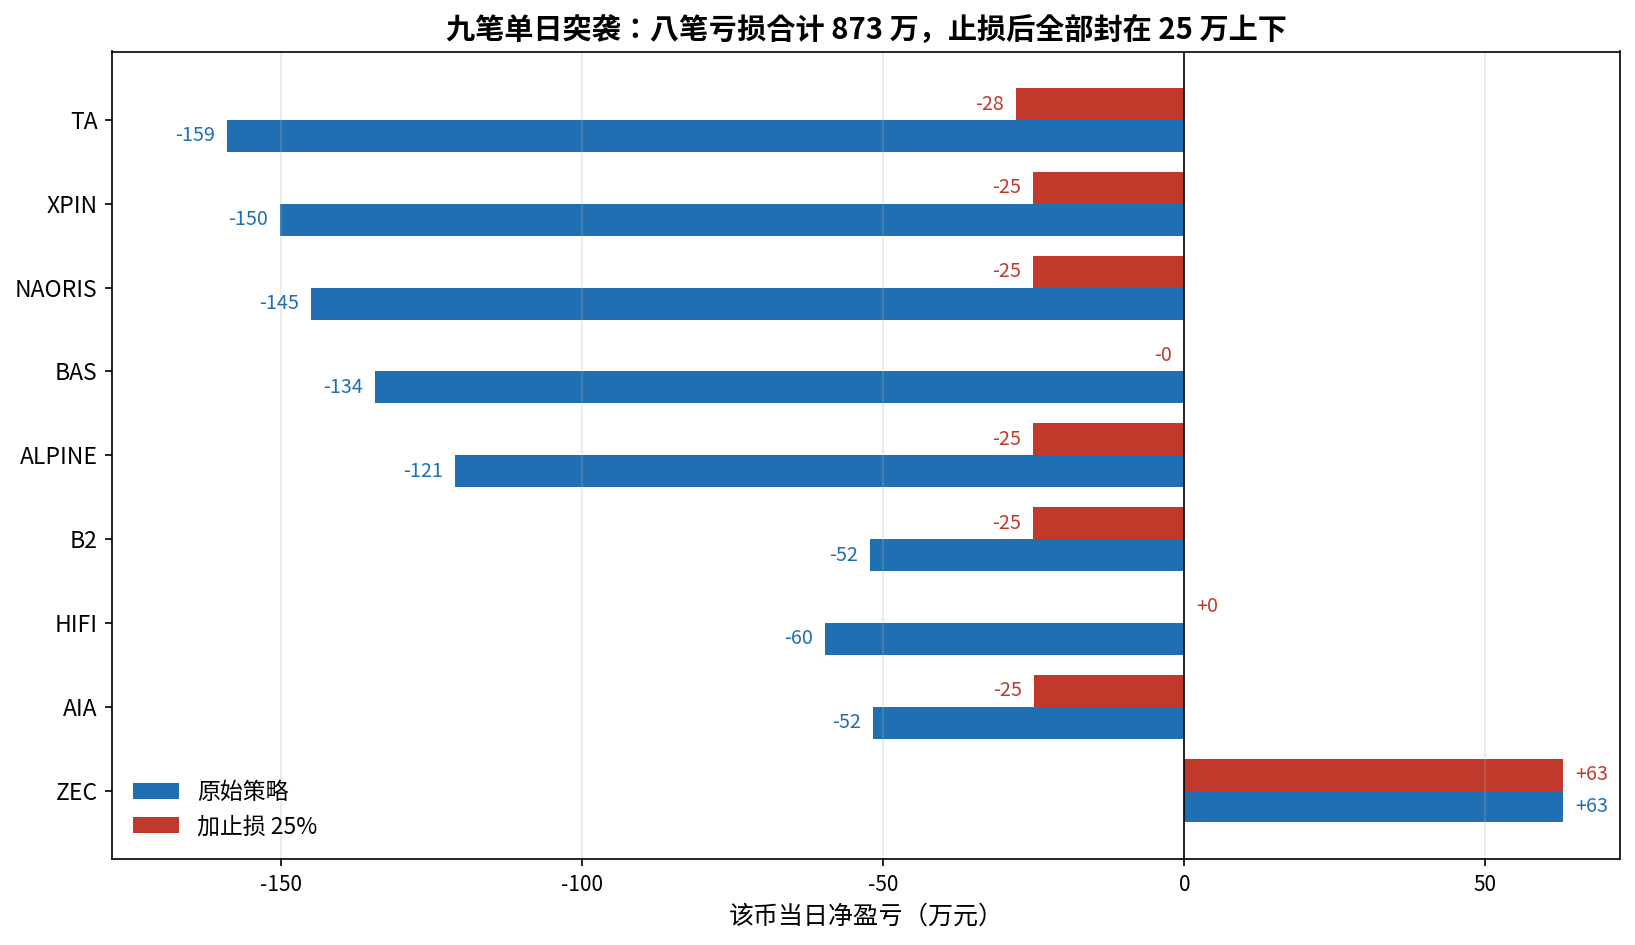
Saya mengurai untung-rugi harian setiap koin untuk mencari penyebabnya. Faktanya sangat terkonsentrasi. Drawdown bukan terjadi perlahan, melainkan akibat sembilan transaksi yang menghantam satu koin dalam satu hari. Delapan transaksi rugi dengan total kerugian 8,73 juta, lebih besar daripada seluruh keuntungan selama periode itu. Lima di antaranya adalah posisi short yang berhadapan dengan lonjakan vertikal, dan tiga adalah posisi long yang masuk mengejar kenaikan parabolis. Kasus-kasus ini terkonsentrasi pada September–November 2025, tetapi kejadian serupa masih terus berulang pada 2026. AKE, KAT, PLAY, DEXE, dan ZKJ menunjukkan pola yang sama—ini bukan insiden satu kali.
Dua. Upaya pertama: penskalaan volatilitas, gagal
Gagasan pertama cukup alami: kurangi ukuran posisi untuk koin dengan volatilitas tinggi. Ukuran posisi diskalakan berdasarkan volatilitas 20 hari terakhir relatif terhadap median pasar.
Hasilnya, total imbal hasil dipangkas dari 62% menjadi 8,5%, sementara drawdown hanya turun dari 73% menjadi 56%. Penyebabnya cukup menohok: sebelum insiden terjadi, volatilitas koin-koin ini tidak tinggi. BAS dan ALPINE bahkan berada di bawah median pasar, sehingga rasio penskalaannya 1,0 dan ukuran posisi sama sekali tidak dikurangi. Keesokan harinya, keduanya ambruk dalam satu hari. Penskalaan volatilitas hanya bisa mengurangi posisi pada koin yang memang sudah bergejolak; metode ini tidak mampu mendeteksi koin yang tenang tetapi tiba-tiba ambruk.
Versi normalisasi lebih buruk lagi. Posisi yang dihemat dialihkan ke koin-koin yang tenang, sehingga kerugian ALPINE memburuk dari 1,21 juta menjadi 1,54 juta. Pendekatan ini langsung dihentikan.
Tiga. Upaya kedua: melarang posisi short pada koin yang melonjak—terbantahkan oleh data
Gagasan kedua lebih langsung: koin yang baru saja melonjak dilarang untuk di-short. Kelima koin yang memicu insiden posisi short tampaknya baru saja mengalami kenaikan tajam.
Data membantah dugaan itu. Kenaikan harga koin yang mengalami insiden selama lima hari sebelum masuk posisi hanya 6% hingga 55%, sementara median kandidat posisi short yang normal mencapai 20%. Keduanya sama sekali tidak bisa dibedakan. Lonjakan 130% hingga 270% yang terlihat sebelumnya terjadi pada hari insiden, jadi itu adalah sudut pandang setelah kejadian, bukan kondisi sebelum masuk posisi.
Yang lebih penting, alpha strategi ini memang berasal dari men-short koin yang baru saja dipompa naik—berdasarkan logika mean reversion. Melarang short pada koin yang melonjak sama saja dengan mematikan sumber keuntungannya. Hasil pengujian menunjukkan total imbal hasil minus 18,8% dan drawdown 63%, sehingga pendekatan ini langsung dieliminasi. Awalnya saya mengira aturan inilah yang akan menjadi jawaban akhirnya.
Empat. Solusi yang benar-benar efektif: stop-loss 25% per koin
Akhirnya saya kembali ke cara paling sederhana. Tetapkan batas berdasarkan harga rata-rata posisi: tutup posisi long jika harga turun 25%, dan tutup posisi short jika harga naik 25%. Setelah terpicu, jangan menyentuh koin itu selama tiga hari. Pemicu ditentukan menggunakan harga terendah dan tertinggi harian, lalu posisi ditutup pada pembukaan hari berikutnya.
Sepanjang seluruh periode, aturan ini terpicu sebanyak 192 kali. Harga rata-rata posisi diperbarui berdasarkan setiap transaksi: penambahan posisi mengubah rata-ratanya, sedangkan pengurangan posisi tidak. Sisi strategi dan sisi backtest menghitungnya ulang menggunakan fungsi yang sama, sehingga tidak ada dua pembukuan yang berbeda.
Hasil
- Total imbal hasil naik dari 62% menjadi 109%
- Drawdown maksimum turun dari 73% menjadi 27%
- Sharpe naik dari 0,88 menjadi 1,50
- Calmar naik dari 0,68 menjadi 3,2
Total kerugian dari delapan insiden turun dari 8,73 juta menjadi 1,53 juta; kerugian tiap koin dibatasi di sekitar 250 ribu. Kerugian terburuk pada TA berubah dari 1,59 juta menjadi 280 ribu. Satu-satunya posisi yang tidak terkena dampak adalah posisi untung yang menghasilkan 630 ribu; posisinya tetap utuh. Serangkaian insiden pada 2026, termasuk AKE, juga berhasil dibatasi. Ini menunjukkan bahwa stop-loss bekerja sepanjang periode pengujian, bukan hanya menyelamatkan sembilan transaksi tersebut.
Lima. Mengapa imbal hasil justru meningkat
Ada hal yang bertentangan dengan intuisi di sini. Pada hari stop-loss terpicu, hasilnya justru merugi. Dari 192 pemicu, total kerugian yang tercatat malah bertambah 1,79 juta, karena beberapa koin sempat menyentuh batas akibat penurunan tajam sesaat, lalu pulih kembali saat penutupan.
Keuntungan sebenarnya muncul setelah pemicu. Sebelumnya, posisi akan terus dipertahankan sementara kerugian makin bertambah. Setelah kerugian dipotong, posisi tidak lagi terus merugi dan dana bisa dialihkan ke sinyal baru. Kontribusi bagian ini sekitar 2,9 juta, lebih bernilai dan lebih stabil daripada hasil transaksi pada hari pemicu.
Enam. Slippage dan ketahanan parameter
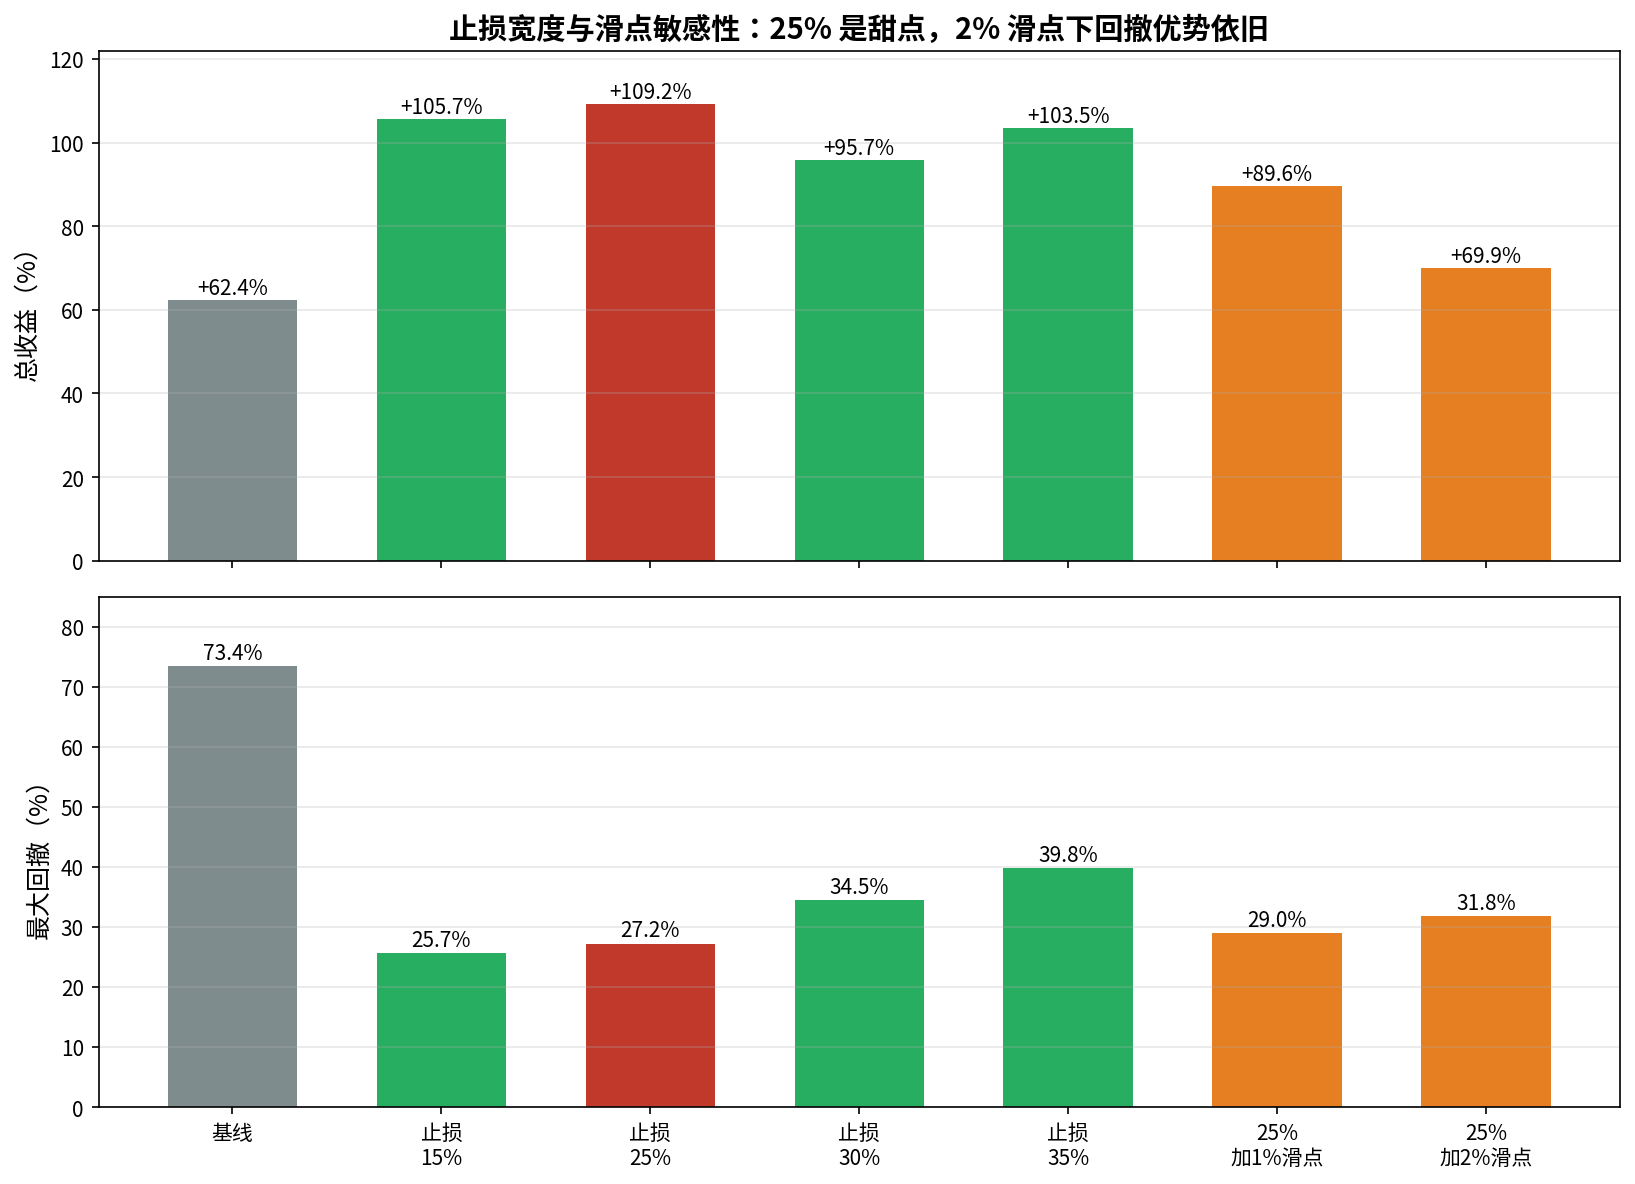
Order stop-loss pasar tidak mungkin selalu tereksekusi tepat pada harga stop-loss. Saya menjalankan ulang pengujian dengan slippage 1% dan 2%; total imbal hasilnya masih 89,6% dan 69,9%, sementara penurunan drawdown pada dasarnya tidak terpengaruh. Ketahanan terhadap lonjakan mendadak ini tidak bergantung pada eksekusi yang ideal—itulah aspek ketahanan yang paling penting.
Saya juga menguji berbagai tingkat stop-loss
- Pemicu terlalu sering, 383 kali; dengan slippage 1%, total imbal hasil turun menjadi 66,9%
- Drawdown naik kembali menjadi 34%
- Drawdown naik kembali menjadi 40%
- 25% adalah titik ideal: imbal hasil dan drawdown sama-sama paling optimal
Frekuensi pemicu merupakan pengali sensitivitas terhadap slippage. Semakin sering terpicu, semakin besar biaya gesekan dalam perdagangan nyata.
Tujuh. Temuan yang bertentangan dengan intuisi
Aturan yang melarang posisi long saat harga sedang melonjak, jika digunakan sendiri, dapat secara akurat mencegah dua insiden pada HIFI dan AIA. Total imbal hasilnya 65,6%, sedikit lebih baik daripada baseline. Namun, ketika ditambahkan di atas stop-loss, imbal hasil justru turun dari 109% menjadi 76%.
Penyebabnya, stop-loss sudah mengatasi insiden tersebut. Aturan tambahan hanya menyisakan biaya pergantian posisi, sementara kandidat yang dicegah juga mencakup koin yang kemudian benar-benar melonjak. Lebih sedikit justru lebih baik; aturan manajemen risiko tidak selalu makin baik jika jumlahnya makin banyak.
Delapan. Kesimpulan dan batasan
Musuh terbesar strategi ini bukanlah ketidakakuratan dalam memilih koin, melainkan drawdown satu koin dalam satu hari yang menyerupai likuidasi. Satu stop-loss 25% untuk tiap koin, yang dipicu berdasarkan harga rata-rata posisi, memangkas drawdown hingga dua pertiga sekaligus melipatgandakan imbal hasil.
Namun, batasannya harus dijelaskan dengan gamblang. Semua angka di atas berasal dari backtest, menggunakan dana simulasi 10 juta selama 457 hari pengujian out-of-sample. Biaya funding belum dihitung, dan slippage juga perlu dikalibrasi dalam perdagangan nyata. Strategi ini masih dalam tahap validasi, bukan rekam jejak kinerja nyata. Jangan menirunya begitu saja.
Langkah berikutnya, saya akan menambahkan pengujian biaya funding dan kalibrasi slippage dalam perdagangan nyata. Saya akan terus membagikan proses membangun laboratorium kuantitatif ini, mulai dari data dan faktor hingga manajemen risiko. Jika tertarik, silakan ikuti; saya akan terus memberikan pembaruan.