

Kamu tidak salah lihat.
Jangkar penetapan harga aset global bertumpu pada empat kata: «tak perlu jaminan». Kepercayaan terhadap pemerintah AS adalah agunannya.
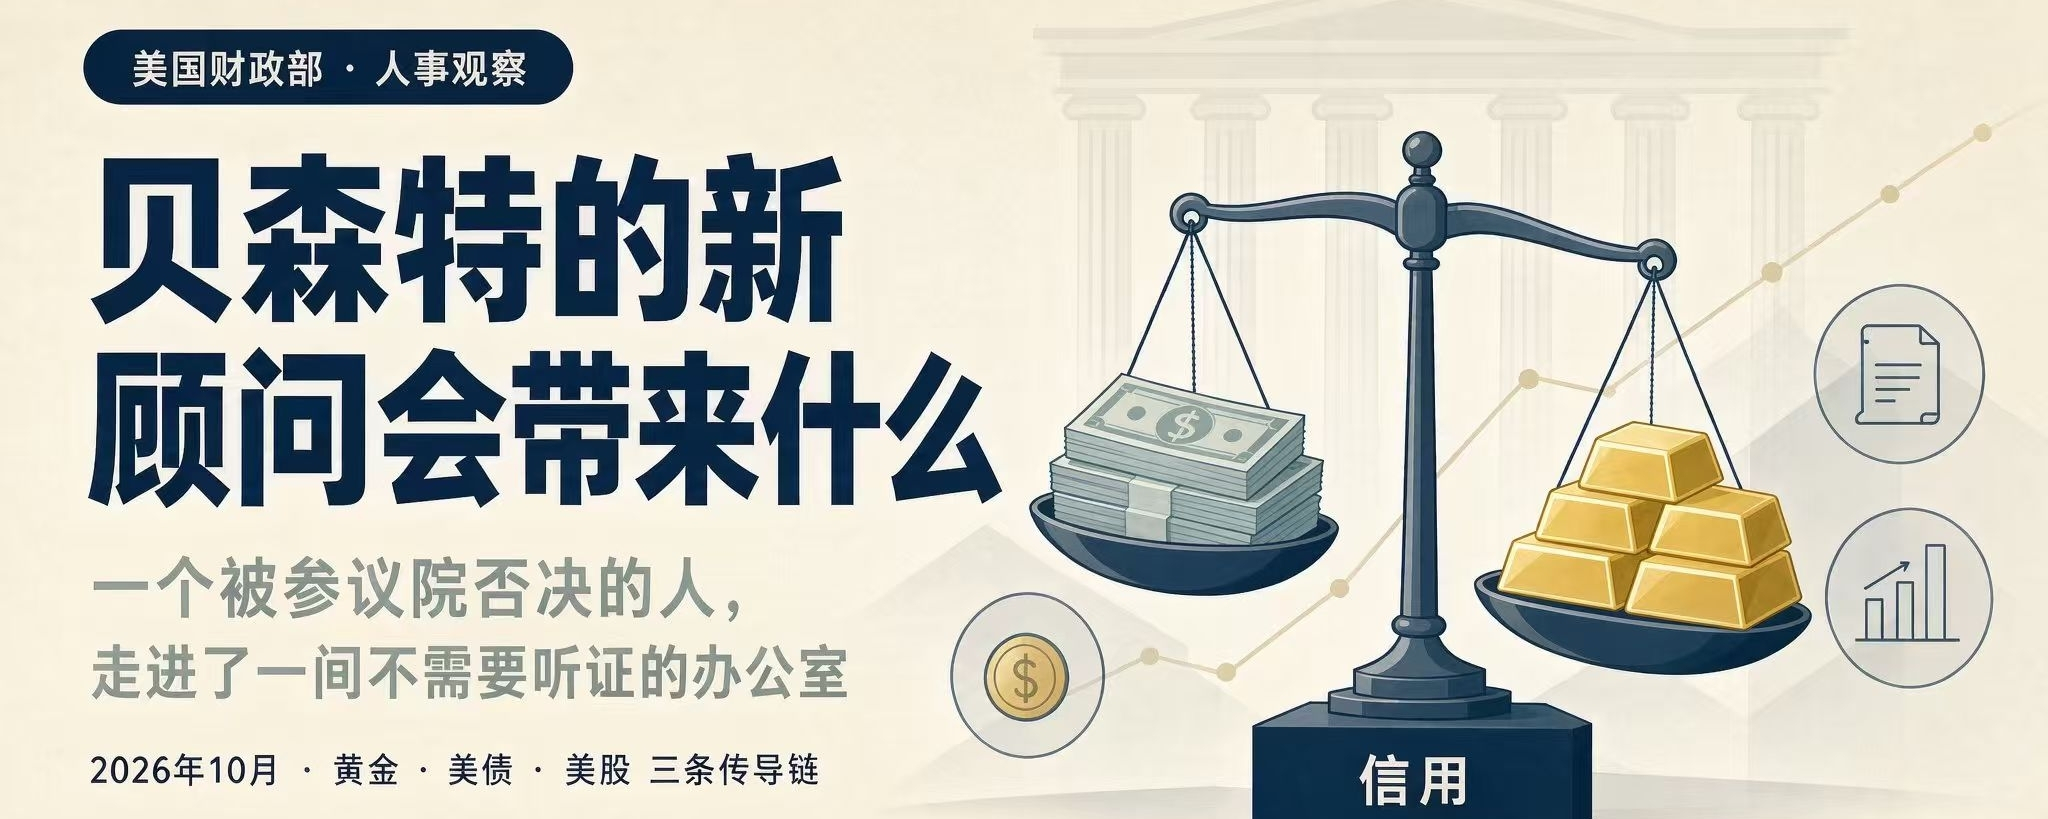
Kini, Departemen Keuangan mendatangkan seseorang yang khusus memikirkan cara melapisi surat utang pemerintah dengan emas.
Pada 9 Oktober, Menteri Keuangan Bessent mengumumkan penunjukan ekonom Judy Shelton sebagai penasihat.
Pada 2019, ia dicalonkan menjadi gubernur Federal Reserve, tetapi ditolak bersama-sama oleh kedua partai—ia percaya pada standar emas dan mempertanyakan apakah Federal Reserve seharusnya ada.
Pintu depan tak bisa dimasuki, jadi ia mengganti gelar dan masuk lewat pintu samping. Jabatan penasihat tidak memerlukan persetujuan Senat.
Tugasnya dirinci dengan jelas: memberikan saran kebijakan moneter, terutama menilai kondisi keuangan China, serta menangani konsultasi soal nilai tukar.
Tak disebut soal tarif, tak disebut soal daftar hitam entitas.
Kata kuncinya adalah moneter, emas, dan nilai tukar. Medan pertempuran yang sesungguhnya ada di sini.
Mengapa sekarang? Ada tiga hitungan.
Pertama, soal uang. Utang federal mencapai 41 triliun dolar, dengan bunga 1,3 triliun dolar per tahun—seperlima dari pendapatan pemerintah. Imbal hasil obligasi Treasury AS 10 tahun mencapai 5,36%, dan tenor 30 tahun 5,73%, tertinggi sejak 2002. Utang lama dibayar dengan utang baru, dan bebannya terus membengkak.
Kedua, soal orang. Para pejabat tinggi Departemen Keuangan mengundurkan diri berturut-turut, dan posisi mereka dibiarkan kosong.
Ketiga, dan yang paling penting: penasihat tidak memerlukan persetujuan Senat.
Gagasan yang sama akan ditolak jika lewat proses pencalonan. Ganti gelar, lalu langsung masuk ke kantor.
Pintu yang memang sudah ada dalam sistem itu hanya mereka masuki.
Apa yang ingin ia lakukan? Memberi lapisan emas pada surat utang AS.
Shelton punya gagasan: menerbitkan obligasi pemerintah tenor 50 tahun dengan kupon nol dan dijual di bawah nilai nominal. Saat jatuh tempo, pemegang obligasi bisa memilih salah satu: menerima dolar atau emas fisik.
Pembeli yang dituju adalah bank-bank sentral dan dana kekayaan negara dari luar negeri.
Terus terang saja, kepercayaan terhadap AS sudah tak cukup, jadi emas dijadikan agunan.
Catatan cadangan emas AS adalah lelucon: 8.133 ton emas, tetapi masih dicatat dengan harga tahun 1973, yaitu 42,22 dolar per ons—totalnya 11 miliar dolar. Nilai pasarnya lebih dari 1 triliun dolar.
Selisihnya hampir 100 kali lipat.
Begitu kata «menilai ulang emas» diucapkan, sebuah bom penetapan harga langsung meledak.
Catatan itu sudah berbicara.
Pada kuartal kedua, bank-bank sentral dunia membeli bersih 289 ton emas, naik 62% dibandingkan periode yang sama tahun lalu. Bank sentral China terus membeli selama 21 bulan berturut-turut.
Emas kini mencakup 27% cadangan resmi global, secara resmi melampaui obligasi Treasury AS yang sebesar 22%, dan menjadi aset cadangan terbesar.
Alasan bank-bank sentral menimbun emas hanya satu: mereka tak lagi percaya pada dolar.
Di sisi lain, kepemilikan China atas surat utang AS turun menjadi 633,4 miliar dolar, terendah sejak 2008.
Pasar saham AS lebih rapuh. Lima raksasa AI menerbitkan obligasi senilai 200 miliar dolar pada paruh pertama tahun ini, dua kali lipat dari total sepanjang tahun lalu. Imbal hasil obligasi CoreWeave melonjak hingga 16%, sementara CDS Nvidia berlipat ganda dalam enam bulan.
AI dibangun dengan uang termurah dan berjangka paling panjang. Begitu uang menjadi mahal, yang pertama kali tumbang bukan harga saham, melainkan kredit.
Bagian paling kerasnya ada di akhir: begitu rencana ini diungkapkan, sudah pasti rencana itu tak bisa diwujudkan.
Begitu pasar percaya AS akan menilai ulang emas, reaksi pertama adalah buru-buru membeli emas.
Aksi buru-buru membeli emas mendorong harganya naik. Semakin tinggi harga emas, semakin mahal biaya pelunasan pemerintah saat jatuh tempo, dan semakin sulit rencana itu diwujudkan.
Saat rencana itu diucapkan, rencana itu justru mulai melemahkan dirinya sendiri.
Ada sisi yang lebih kelam: selama empat tahun terakhir, bank-bank sentral dunia memborong emas—yang mereka beli adalah lima kata ini: «tidak sepenuhnya percaya pada dolar». Kini AS ingin meminjam kepercayaan yang justru baru saja ditarik dari AS sendiri.
Bessent sendiri baru mengatakan pada Juli: AS berada di era mata uang fiat, dan mata uang tidak perlu dijamin emas.
Seorang menteri yang tidak percaya pada emas, didampingi penasihat yang sepanjang hidupnya percaya pada emas.
Ini bukan upaya mengembalikan standar emas. Beban utang sudah begitu berat sampai-sampai mereka hanya bisa membolak-balik resep dari dua abad lalu.
Cukup pantau tiga sinyal.
Rencana pembiayaan ulang Departemen Keuangan pada 5 November—lihat apakah tenor penerbitan obligasi makin pendek.
Ambang 5,9% untuk obligasi Treasury AS 10 tahun—jika terlampaui, dana institusi akan berbondong-bondong keluar dari pasar saham dan masuk ke pasar obligasi.
CDS Nvidia tenor 5 tahun—saat ini 89 basis poin; jika menyentuh 200, berarti kreditnya bermasalah.
Sebagai penutup.
Pasar tidak bertanya, «Apa kamu akan melakukan ini?» Pasar hanya bertanya, «Apa aku sanggup jika kamu benar-benar melakukannya?»
Jawabannya: tidak.
Karena itu, harga selalu bergerak mendahului kebijakan.
Tanpa suara tembakan, saat rasa sakit mulai terasa, posisi investasi sudah berpindah tangan.
Langkah pertama: emas melonjak lebih dulu.
Bank-bank sentral dunia menyerap lebih dari seribu ton emas dalam setahun; wacana penilaian ulang menambah bahan bakar.
Jangan kaget jika harganya kembali menembus 5.000 dolar tahun ini—kali ini yang membeli bukan investor ritel, melainkan bank-bank sentral berbagai negara.
Langkah kedua: obligasi jangka panjang terus tertekan. Pantau rencana pembiayaan ulang pada 5 November. Jika Departemen Keuangan hanya berani menerbitkan lebih banyak obligasi jangka pendek, itu sama saja mengakui di hadapan seluruh dunia: tak ada yang mau membeli obligasi jangka panjang. Kepemilikan China sebesar 633,4 miliar dolar, terendah sejak 2008—bukan cuma satu pihak yang sudah menyatakan sikap lewat tindakannya.
Langkah ketiga: kredit AI lebih dulu tumbang, baru kemudian harga saham. Utang CoreWeave berimbal hasil 16%, CDS Nvidia berlipat ganda dalam enam bulan. Baru setelah CDS menyentuh 200 basis poin, harga saham mulai menyusul jatuh. Pasar obligasi selalu lebih dulu menulis berita kematian; pasar saham hanya hadir di pemakamannya.
Obligasi berlapis emas itu pada akhirnya tak akan bisa diterbitkan. Aksi buru-buru membeli emas mendorong harganya makin tinggi, biaya pelunasan Departemen Keuangan makin mahal, dan rencana itu akan dibunuh oleh dirinya sendiri.
Namun, apakah rencana itu mati atau tidak, bukanlah hal yang penting.
Yang penting, kalimat ini sudah telanjur diucapkan: pengutang terbesar di dunia mulai mencari jaminan untuk utangnya sendiri.
Sejak hari mereka mencari jaminan, diskon sudah mulai berlaku.$BTC
