

Malam ini (14 Oktober), seluruh pasar menahan napas menanti.
Biro Statistik Tenaga Kerja AS akan mengumumkan Indeks Harga Konsumen (CPI) September malam ini waktu Beijing. Data ini menjadi perhatian dunia karena baru sebulan lalu Federal Reserve kembali menaikkan suku bunga untuk pertama kalinya sejak Juli 2023—pada 16 September, FOMC memutuskan dengan suara bulat, 12 berbanding 0, untuk menaikkan suku bunga federal funds sebesar 25 basis poin menjadi 3,75%-4,00%.
Keputusan kenaikan suku bunga sudah diumumkan, tetapi ceritanya masih jauh dari selesai. Pertanyaan sebenarnya: apakah ini hanya "kenaikan susulan satu kali", atau awal dari siklus kenaikan suku bunga yang baru?
Dan CPI September malam ini adalah batu ujian pertama untuk menjawab pertanyaan itu.
I. Apakah inflasi benar-benar kembali?
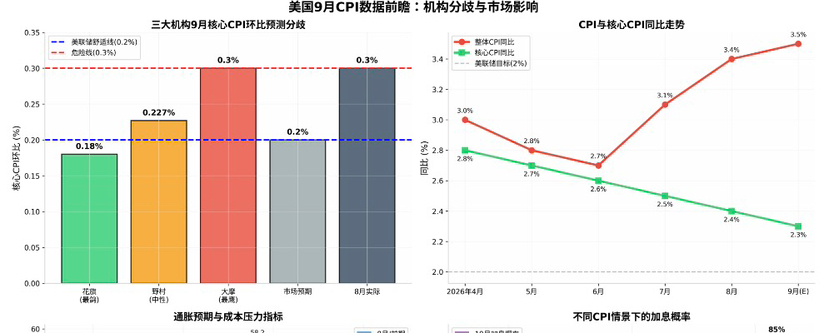
CPI tahunan Agustus tetap berada di level tinggi 3,4%, sementara CPI inti meski turun secara tahunan ke 2,4%, naik tajam 0,3% secara bulanan, mencatat kenaikan bulanan terbesar sejak April tahun ini, lebih tinggi dari ekspektasi pasar sebesar 0,2%
Yang lebih gawat adalah energi. Minyak Brent sudah berada di atas 100 dolar per barel, dan rata-rata harga solar AS pada awal September secara historis menembus 6 dolar per galon
Dan periode survei CPI Agustus lebih awal daripada lonjakan harga minyak kali ini, yang berarti di data September tersimpan bom waktu yang belum meledak.
Perasaan konsumen paling langsung terdampak. Survei University of Michigan menunjukkan ekspektasi inflasi satu tahun ke depan di AS telah melonjak dari 4,0% menjadi 4,6%, tertinggi sejak Juni.
Begitu ekspektasi inflasi lepas dari jangkar, akan jauh lebih sulit menariknya kembali—itulah skenario yang paling ditakuti Ketua The Fed, Warsch.
Namun tepat di titik kritis ini, tiga raksasa Wall Street memberikan tiga jawaban yang sangat berbeda atas data malam ini.
Dua, tiga penilaian, tiga dunia
Citi: hanya kepanikan sesaat, inflasi sedang mendingin
Prediksi Citi adalah yang paling "dovish" untuk malam ini: CPI inti September hanya naik 0,18% secara bulanan.
Menurut Citi, angka 0,3% pada CPI inti Agustus hanyalah noise, dan inflasi dasar masih bergerak mendekati target 2%. Logika mereka adalah: guncangan harga minyak terutama mendorong CPI keseluruhan naik, sementara harga barang dan jasa inti masih turun secara moderat. Jika data malam ini mengonfirmasi penilaian ini, The Fed kemungkinan besar akan tetap diam pada Oktober, bahkan mungkin membuka jalan bagi pemangkasan suku bunga pada pertengahan 2027.
Dunia Citi: inflasi bersifat sementara, satu kali kenaikan suku bunga sudah cukup.
Nomura: kenaikan suku bunga belum selesai, akan ada satu lagi pada Desember
Prediksi Nomura lebih "moderat": CPI inti bulanan 0,227%—pas berada di ambang "cukup panas".
Kepala riset makro global Nomura, Rob Subbaraman, sebelumnya telah memberikan kerangka penilaian yang jelas: jika CPI inti secara bulanan berada di 0,2% atau lebih rendah, The Fed bisa menunggu; jika mencapai 0,3% atau lebih tinggi, kemungkinan kenaikan suku bunga menjadi sangat besar. Angka 0,227% berarti tekanan inflasi masih ada, tetapi belum lepas kendali.
Karena itu Nomura memperkirakan: The Fed akan menaikkan suku bunga lagi 25 basis poin pada Desember, dan tidak menaikkan suku bunga pada 2027
Dunia Nomura: inflasi lengket, tetapi masih bisa dikendalikan; kenaikan suku bunga dibatasi dua kali.
Morgan Stanley: jangan naif, inflasi sudah menyala kembali
Yang paling hawkish adalah Morgan Stanley. Morgan Stanley memperkirakan CPI inti malam ini akan mencapai 0,3% secara bulanan—sama dengan Agustus, dan tetap berada di "zona berbahaya".
Morgan Stanley sudah berbalik hawkish pada pertengahan September, memprediksi bahwa setelah The Fed menaikkan suku bunga pada September, suku bunga akan dinaikkan lagi 25 basis poin pada Desember, sehingga total ada dua kenaikan tahun ini. Alasan utamanya adalah: kenaikan harga energi sedang merembet ke biaya transportasi dan ke rak-rak supermarket, sementara inflasi sektor jasa yang didorong upah (supercore PCE telah naik ke 3,9%) sama sekali belum menunjukkan tanda-tanda mereda.
Dunia Morgan Stanley: ekspektasi inflasi sedang lepas dari jangkar, The Fed harus bertindak beruntun.
Ketiga, sebenarnya letak perbedaan di mana?
Sekilas, tiga institusi ini tampak memperdebatkan satu angka desimal kecil pada CPI malam ini (0,18% vs 0,227% vs 0,3%). Tetapi di balik itu, sebenarnya hanya ada tiga perbedaan utama:
Pertama, apakah guncangan harga minyak akan merembet ke inflasi inti?
Citi menilai tidak—kenaikan harga minyak terutama memengaruhi CPI keseluruhan, sementara inflasi inti melihat tren internal setelah energi dikecualikan. Morgan Stanley menilai ya—harga solar menembus 6 dolar, kontrak transportasi dipatok ulang, surcharge bahan bakar diberlakukan, dan semua biaya ini pada akhirnya akan tercermin dalam harga barang
Kedua, CPI dan PCE, mana yang harus dipercaya?
Ini adalah penyimpangan paling aneh dalam narasi inflasi kali ini. Model Cleveland Fed menunjukkan CPI inti tahunan diperkirakan turun ke 2,3%, tetapi PCE inti justru naik ke sekitar 3,5%. Dan Ketua The Fed, Warsch, telah menegaskan dengan jelas: PCE adalah indikator acuan kebijakan, terutama PCE supercore setelah energi dan perumahan dikecualikan. Percaya CPI, inflasi sedang mendingin; percaya PCE, inflasi memburuk. CPI malam ini hanya separuh dari teka-teki; revisi metodologi statistik BEA pada 30 September bisa kembali memicu gejolak.
Ketiga, apakah "fungsi reaksi" The Fed telah berubah?
Setelah Warsch menjabat pada Mei, ia sepenuhnya meninggalkan forward guidance, sehingga pasar tidak lagi bisa menebak arah kebijakan dari pernyataan pejabat. Citi menilai harga pasar kenaikan suku bunga saat ini mengandung terlalu banyak "premi risiko" dan bukan ekspektasi yang sebenarnya; sementara Nomura memperingatkan bahwa justru "ketidakpastian itu sendiri" adalah ancaman bagi aset berisiko.
Skenario tiga setelah malam ini
Skenario satu (versi Citi): CPI inti ≤0,2%. Pasar menarik napas lega, probabilitas kenaikan suku bunga pada Oktober anjlok, saham AS memantul, imbal hasil obligasi pemerintah AS turun. Tapi jangan senang terlalu cepat—revisi PCE pada 30 September dan data harga minyak pada Oktober bisa sewaktu-waktu membalik keadaan.
Skenario dua (versi Nomura): CPI inti ≈0,22%-0,25%. Pasar bimbang, The Fed mempertahankan narasi "bergantung pada data", dan probabilitas kenaikan suku bunga pada Desember tetap berfluktuasi di sekitar 50%. Inilah "inflasi Schrödinger" yang paling menyiksa.
Skenario tiga (versi Morgan Stanley): CPI inti ≥0,3%. Pasar langsung mematok harga "kenaikan suku bunga beruntun", imbal hasil obligasi pemerintah AS tenor 10 tahun melonjak ke 5%, indeks dolar meroket, dan aset berisiko global berada di bawah tekanan. Yang lebih menakutkan, ini akan menjebak The Fed dalam sudut buntu—semakin naik suku bunga, semakin berat beban bunga fiskal; jika tidak naik, ekspektasi inflasi lepas dari jangkar.
Penutup
Setahun lalu, Wall Street masih berdebat soal "berapa kali turun suku bunga pada 2026"; setahun kemudian, topiknya berubah menjadi "berapa kali lagi akan dinaikkan".
Ini sendiri merupakan sindiran paling tajam terhadap narasi "inflasi sudah mati".
CPI malam ini bukan sekadar angka. Ini adalah batu ujian bagi kredibilitas The Fed, jangkar penetapan harga aset global, dan barometer bagi dompet masyarakat Amerika biasa. Perbedaan pandangan Morgan Stanley, Nomura, dan Citi menunjukkan bahwa di bawah kabut ganda guncangan harga minyak, revisi metodologi statistik, dan restrukturisasi kerangka kebijakan, tidak ada yang benar-benar tahu ke mana arah inflasi.
Namun ada satu hal yang pasti—jika data malam ini kembali melampaui ekspektasi, "siklus kenaikan suku bunga dimulai kembali" tidak lagi menjadi judul menegangkan di Wall Street, melainkan akan menjadi tema utama pasar keuangan global pada kuartal keempat 2026.