


Banyak orang mengenal $XRP , karena harganya pernah melonjak tajam atau karena Ripple terlibat dalam perseteruan hukum selama bertahun-tahun dengan SEC.
Namun, ada satu alasan penting mengapa saya optimistis terhadap $XRP : sejak awal, Ripple memang tidak berniat hanya berbisnis di dunia mata uang kripto.
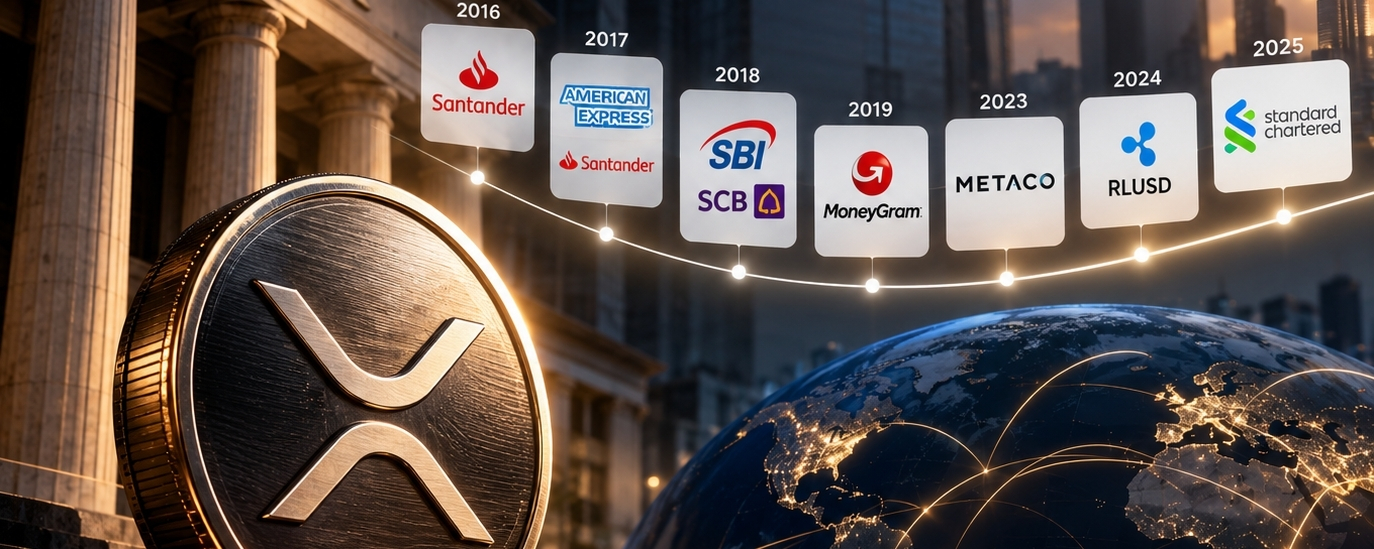
Pada 2016, Ripple bersama lembaga keuangan seperti Santander, Royal Bank of Canada, dan Bank of America mendorong pembentukan Global Payments Steering Group (GPSG) untuk mencoba menetapkan standar baru bagi pembayaran lintas negara.
Pada 2017, American Express dan Santander mengumumkan kerja sama untuk memanfaatkan teknologi Ripple guna meningkatkan pembayaran bisnis lintas negara antara AS dan Inggris.
Pada 2018, Ripple juga bekerja sama dengan Otoritas Moneter Arab Saudi untuk mengadakan uji coba pembayaran lintas negara antarbank. Pada tahun yang sama, sejumlah lembaga seperti Siam Commercial Bank di Thailand dan SBI di Jepang juga mengembangkan penerapan terkait.
Pada 2019, perusahaan pengiriman uang global MoneyGram mulai menggunakan layanan ODL milik Ripple dan memanfaatkan XRP sebagai aset perantara untuk pembayaran lintas negara.
Meski kerja sama ini kemudian dihentikan, setidaknya hal itu membuktikan satu hal: XRP bukan sekadar token yang diperdagangkan di bursa. Ripple memang pernah berupaya menggunakannya dalam proses pembayaran lintas negara yang nyata.
Pada 2023, Ripple mengakuisisi Metaco, perusahaan kustodian kripto asal Swiss, untuk semakin memperluas kiprahnya di pasar kustodian aset digital institusional.
Pada 2024, Ripple meluncurkan stablecoin yang dipatok ke dolar AS, RLUSD, dan memperluas bisnisnya ke pembayaran serta penyelesaian menggunakan stablecoin.
Kini, RLUSD juga mulai dibahas untuk layanan kustodian perbankan dan penggunaan sebagai agunan institusional.
Jika semua hal ini dirangkai, akan terlihat bahwa arah strategi Ripple sebenarnya cukup jelas.
Dari jaringan pembayaran perbankan dan penyelesaian lintas negara hingga kustodian institusional dan stablecoin, selama lebih dari sepuluh tahun Ripple terus berupaya masuk ke dalam sistem keuangan tradisional.
Tentu saja, kerja sama Ripple dengan bank bukan berarti setiap bank akan menggunakan XRP. Pendapatan bisnis Ripple dan skala adopsi RLUSD juga belum tentu langsung mendorong kenaikan harga XRP.
Namun, yang membuat saya optimistis adalah Ripple telah mengumpulkan pengalaman bekerja sama dengan lembaga keuangan selama lebih dari sepuluh tahun, bukan baru belakangan ini mulai bercerita tentang adopsi blockchain oleh bank. Banyak proyek masih berusaha mencari cara agar dikenal oleh keuangan tradisional, sementara Ripple sudah duduk di ruang rapat bank sejak sepuluh tahun lalu.