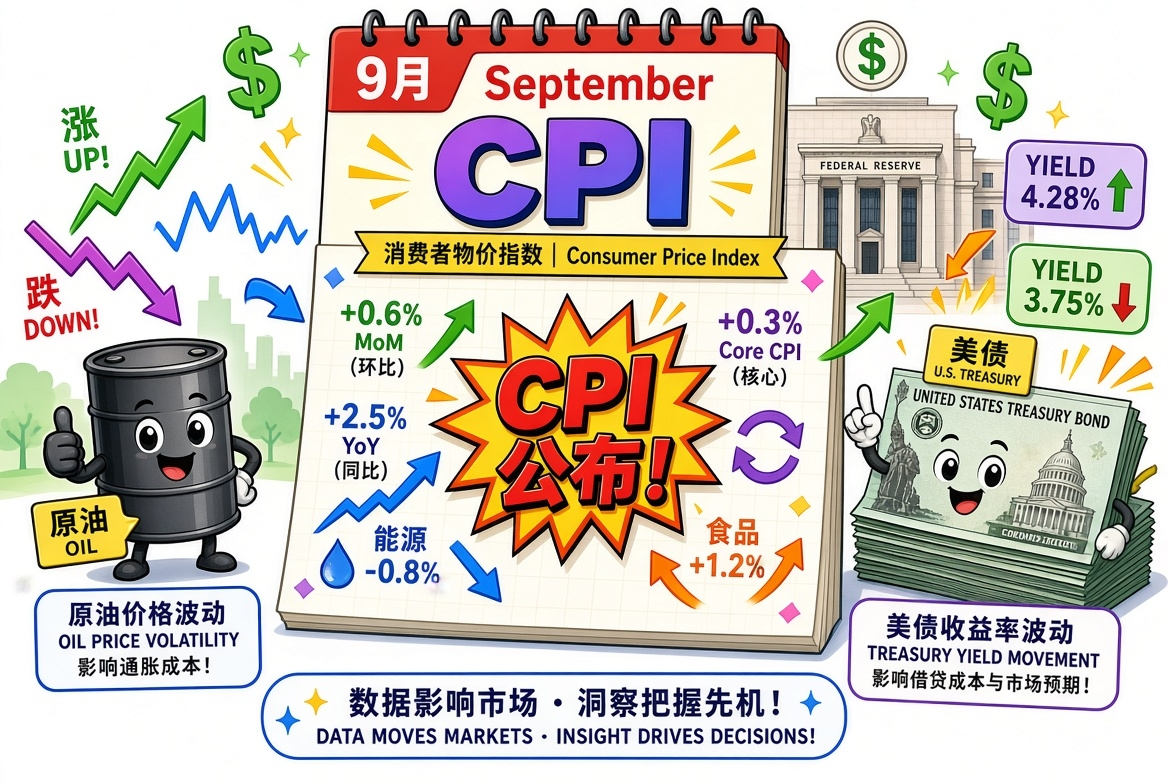

IHK September (akan diumumkan pada 14 Oktober pukul 08.30 ET) merupakan data inflasi penting terakhir sebelum rapat The Fed pada 27–28 Oktober. Pasar secara umum memperkirakan inflasi umum meningkat karena kenaikan harga energi, sementara inflasi inti relatif moderat. Dampaknya terhadap minyak mentah dan obligasi Treasury AS terutama bergantung pada selisih data aktual dengan perkiraan, khususnya IHK inti.
Konsensus pasar (gabungan dari berbagai pihak)
IHK umum: sekitar +0,5%–0,6% secara bulanan (sebelumnya +0,4%), dan sekitar 3,6%–3,7% secara tahunan (sebelumnya 3,4%).
IHK inti (tidak termasuk pangan dan energi): sekitar +0,2% secara bulanan (sebelumnya +0,3%), dan sekitar 2,4%–2,5% secara tahunan (sebelumnya 2,4%).
Energi menjadi pendorong utama. Harga bensin pada September naik tajam (sejumlah analisis memperkirakan kenaikan bulanan mendekati +9%~10%), sehingga memberi kontribusi signifikan pada komponen energi. Kenaikan ini terutama dipengaruhi situasi di Timur Tengah, risiko di Selat Hormuz, serta konflik terkait AS-Iran yang mendorong harga minyak. Inflasi inti diperkirakan melambat karena sewa/layanan perumahan agak melemah, sementara tekanan pada jasa dan barang relatif terkendali. Beberapa lembaga (seperti Goldman Sachs) sedikit lebih hawkish; secara tahunan, angka keseluruhan diperkirakan 3.7%, sementara inflasi inti bulanan sedikit di atas konsensus.
Latar belakang saat ini: The Fed telah menaikkan suku bunga sekali pada September (kisaran target menjadi 3.75%-4.00%). Pasar memperkirakan peluang kenaikan suku bunga pada Oktober relatif rendah (sekitar 15%-20%) dan lebih berfokus pada Desember serta setelahnya. Imbal hasil Treasury AS 10 tahun belakangan ini berada di sekitar 5.2% (sekitar 5.21%-5.24% pada 13 Oktober), sementara harga minyak berada di sekitar 94 dolar AS per barel untuk WTI dan sekitar 105 dolar AS untuk Brent (masih tinggi, tetapi telah sedikit turun).
Potensi dampak terhadap pergerakan harga minyak mentah
Minyak mentah sendiri merupakan pendorong utama komponen energi CPI, bukan sekadar “hasil”. Setelah data dirilis:
Sesuai atau sedikit di atas ekspektasi (angka keseluruhan cenderung panas, dengan kontribusi besar dari energi): dalam jangka pendek, hal ini dapat memperkuat narasi “inflasi yang persisten” dan menopang harga minyak agar berfluktuasi di level tinggi atau sedikit memantul, terutama jika pasar menilai risiko pasokan masih berlanjut. Namun, jika inflasi inti moderat, harga minyak akan lebih dipengaruhi faktor geopolitik (Timur Tengah/energi terkait Rusia-Ukraina) dan kondisi penawaran-permintaan aktual, bukan oleh CPI itu sendiri.
Kejutan panas yang jauh melampaui ekspektasi: dapat memicu kekhawatiran akan pengetatan lebih lanjut, yang secara tidak langsung menekan prospek permintaan dan berdampak negatif pada harga minyak. Sebaliknya, jika inflasi inti jauh lebih lunak, pasar mungkin lebih berfokus pada sifat sementara guncangan energi, dan fluktuasi harga minyak akan lebih dipengaruhi oleh fundamental.
Secara keseluruhan, arah harga minyak setelah CPI masih sangat bergantung pada perkembangan geopolitik (misalnya pasokan diesel dan kabar terkait gencatan senjata), bukan pada satu data saja. Belakangan ini, harga minyak dan imbal hasil Treasury AS memiliki korelasi positif tertentu (melalui kekhawatiran inflasi).
Potensi dampak terhadap pergerakan Treasury AS (imbal hasil)
Treasury AS lebih sensitif terhadap CPI inti; gangguan dari komponen energi pada CPI keseluruhan relatif kurang penting:
Inflasi inti sesuai ekspektasi atau lebih lunak (bulanan ≤0.2%): memperkuat ekspektasi bahwa suku bunga tidak akan dinaikkan pada Oktober; imbal hasil tenor pendek (2 tahun) berpeluang turun. Imbal hasil tenor panjang (10 dan 30 tahun) mungkin ikut turun atau bergerak mendatar di level tinggi, terutama jika harga minyak juga stabil. Ini menguntungkan pasar obligasi (harga naik, imbal hasil turun).
Inflasi inti lebih panas dari perkiraan (bulanan ≥0.3%): kembali memicu ekspektasi kenaikan suku bunga/kebijakan yang lebih ketat. Imbal hasil tenor pendek kemungkinan naik lebih tajam, sementara tenor panjang juga dapat terdorong naik oleh ekspektasi inflasi dan premi tenor, sehingga tekanan di level tinggi berlanjut (belakangan ini imbal hasil sudah mendekati level tertinggi dalam beberapa tahun).
Angka keseluruhan panas, tetapi inflasi inti dingin: ini merupakan skenario “divergensi” yang lazim. Respons pasar obligasi mungkin terbelah—tenor pendek diuntungkan oleh prospek kebijakan yang lebih lunak, sementara tenor panjang relatif tangguh karena kekhawatiran inflasi energi. Pasar saat ini telah mengantisipasi sebagian kenaikan angka keseluruhan yang didorong energi; kejutan sesungguhnya terletak pada komposisi inflasi inti dan dampak lanjutannya.
Ringkasan skenario:
Skenario dasar (angka keseluruhan naik kembali karena energi, sementara inflasi inti moderat): harga minyak mentah berfluktuasi di level tinggi; imbal hasil Treasury AS tenor pendek agak mereda, sedangkan tenor panjang berfluktuasi di level tinggi.
Kejutan yang lebih panas dari perkiraan: tekanan kenaikan harga minyak dan imbal hasil ke arah yang sama semakin besar.
Kejutan yang lebih dingin dari perkiraan: harga minyak mungkin tertekan, sementara imbal hasil Treasury AS turun tajam.
Setelah data dirilis, perhatikan detailnya (bensin, perumahan, jasa, dan rincian barang) serta pernyataan lanjutan pejabat The Fed. Volatilitas pasar mungkin tinggi, terutama di sekitar pembukaan pasar. Analisis ini didasarkan pada konsensus saat ini; pergerakan aktual dipengaruhi data terkini, faktor geopolitik, dan selera risiko, serta bukan merupakan saran investasi.