

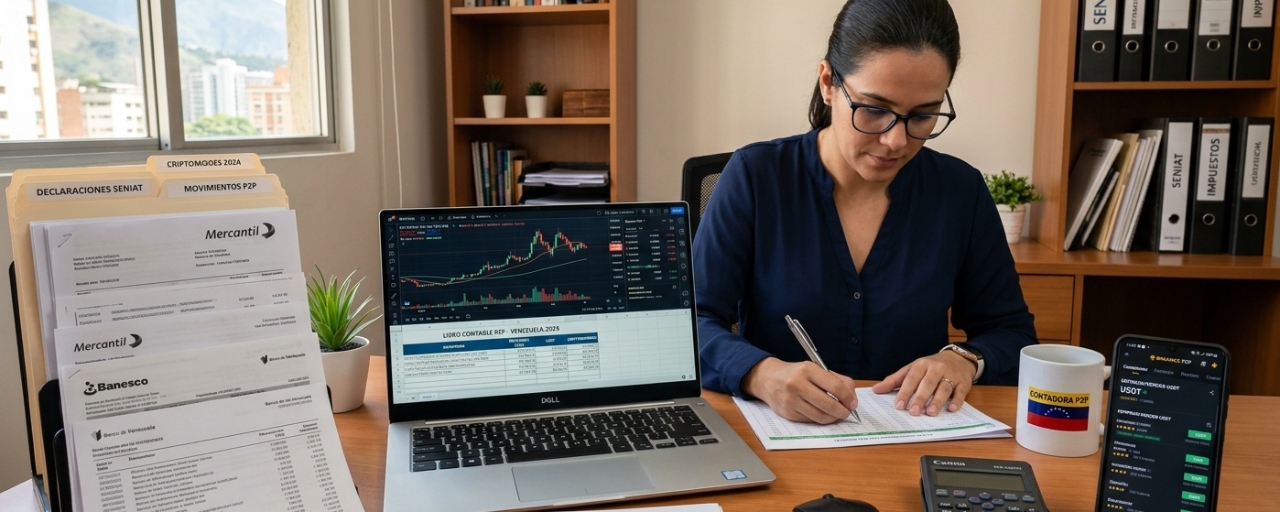

Menerapkan pembukuan yang memadai dan terstruktur untuk transaksi P2P (Orang ke Orang) di Venezuela sangat penting untuk menjaga ketenangan finansial, menghindari pemblokiran rekening bank, dan mematuhi peraturan perpajakan. Meskipun tidak ada rezim pajak khusus atau “pembukuan khusus” dengan nama hukum tunggal yang secara eksklusif berlaku untuk mata uang kripto, peraturan akuntansi dan perpajakan di negara tersebut mewajibkan sejumlah pedoman dan pencatatan tertentu.
Hal-hal penting yang perlu diperhatikan agar pembukuan dan pengelolaan P2P di Venezuela berjalan dengan baik adalah:
1. Kerangka Akuntansi (Standar BA VEN-NIF)
Pencatatan sebagai Aset Takberwujud: Berdasarkan Buletin Penerapan Prinsip Akuntansi yang Diterima Umum di Venezuela (BA VEN-NIF 12), aset kripto umumnya dicatat berdasarkan kriteria akuntansi yang berlaku untuk aset takberwujud atau persediaan, sesuai dengan sifat kegiatan komersial yang Anda jalankan.
Dukungan Profesional: Sangat disarankan agar pembukuan ini ditinjau atau disusun dengan bantuan Akuntan Publik Bersertifikat (CPC), untuk memastikan penyajian dan penilaian aset digital sesuai dengan standar akuntansi nasional.
2. Dasar Penghitungan yang Sebenarnya (Laba Bersih vs. Volume Bruto)
Kesalahan umum: Salah satu risiko terbesar saat melakukan P2P atau arbitrase adalah menyamakan total perputaran uang di rekening bank dengan penghasilan sebenarnya.
Keuntungan sebenarnya: Pembukuan P2P harus hanya mencerminkan laba bersih (selisih antara harga perolehan aset kripto dan harga jualnya, dikurangi biaya operasional). Membuktikannya melalui catatan kronologis pembelian dan penjualan dapat mencegah Anda dikenai pajak atau penghitungan pajak atas seluruh volume uang yang berputar di rekening bank.
3. Kewajiban kepada SENIAT (Pajak Penghasilan - ISLR)
Pelaporan dalam "Penghasilan Lain": Laba bersih yang diperoleh dari jual beli mata uang kripto harus dicantumkan dalam pelaporan tahunan final ISLR (untuk orang pribadi, misalnya, melalui formulir yang sesuai) pada bagian "Penghasilan Lain".
Penyimpanan bukti pendukung untuk pemeriksaan pajak: Jika terjadi audit atau permintaan dari SENIAT, pembukuan harus disertai dengan:
Rekening koran bank yang menunjukkan pemasukan dan pengeluaran dalam bolivar atau mata uang asing.
Riwayat gabungan yang diekspor dari order yang telah diselesaikan langsung dari exchange (seperti Binance).
Dokumentasi yang menjelaskan sumber modal awal yang Anda gunakan untuk mulai bertransaksi.
Pencegahan denda: Menjalankan pencatatan formal ini dapat menghindarkan Anda dari sanksi berat yang ditetapkan dalam Kode Organik Perpajakan (COT) atas tidak dilaporkannya penghasilan. Dendanya dapat berkisar antara 100% hingga 300% dari pajak yang tidak dibayar.
4. Keterlacakan dan Keamanan Operasional (Penting bagi Perbankan)
Pembukuan P2P di Venezuela sangat berkaitan dengan keterlacakan perbankan untuk menghindari pembekuan preventif oleh SUDEBAN atau unit-unit pemberantasan pencucian uang:
Kepemilikan Harus Sesuai: Rekening bank yang digunakan (pengirim atau penerima pembayaran seluler/transfer) harus terdaftar atas nama pemilik yang sama persis (nama dan C.I./RIF) dengan yang tercatat di platform P2P. Jangan pernah bertransaksi menggunakan rekening pihak ketiga.
Tanpa Triangulasi: Tolak pembayaran dari anggota keluarga, kenalan, atau rekening badan hukum yang bukan milik Anda, karena hal ini memutus keterlacakan akuntansi dan hukum atas dana Anda.
Pencadangan Digital Berkala: Simpan bukti pembayaran, riwayat order, dan tangkapan layar setiap bulan; berkas-berkas ini merupakan bukti utama kepada bank bahwa Anda beroperasi dengan model bisnis yang sah.
💰💰💰💰