


Mungkin ini akan menyinggung banyak pihak yang bullish: saat data CPI kali ini dirilis, yang paling saya khawatirkan bukanlah angkanya melampaui perkiraan, melainkan semua orang tahu inflasi akan naik, tetapi tetap mati-matian mengejar kenaikan harga minyak mentah.
Pasar terkadang cukup menarik. Begitu harga minyak naik, semua orang bicara soal inflasi; saat inflasi datang, semua orang menyerukan kenaikan suku bunga; begitu ekspektasi kenaikan suku bunga menguat, semua orang kembali ramai-ramai bearish terhadap obligasi pemerintah AS.
Kedengarannya logis dan sangat meyakinkan. Namun, kalau trading memang sesederhana itu, mungkin tidak akan ada begitu banyak orang yang terjebak di pasar.
Pada 14 Oktober, data CPI AS untuk bulan September akan segera dirilis. Menurut saya, data kali ini mungkin sama pentingnya dengan keputusan suku bunga Federal Reserve.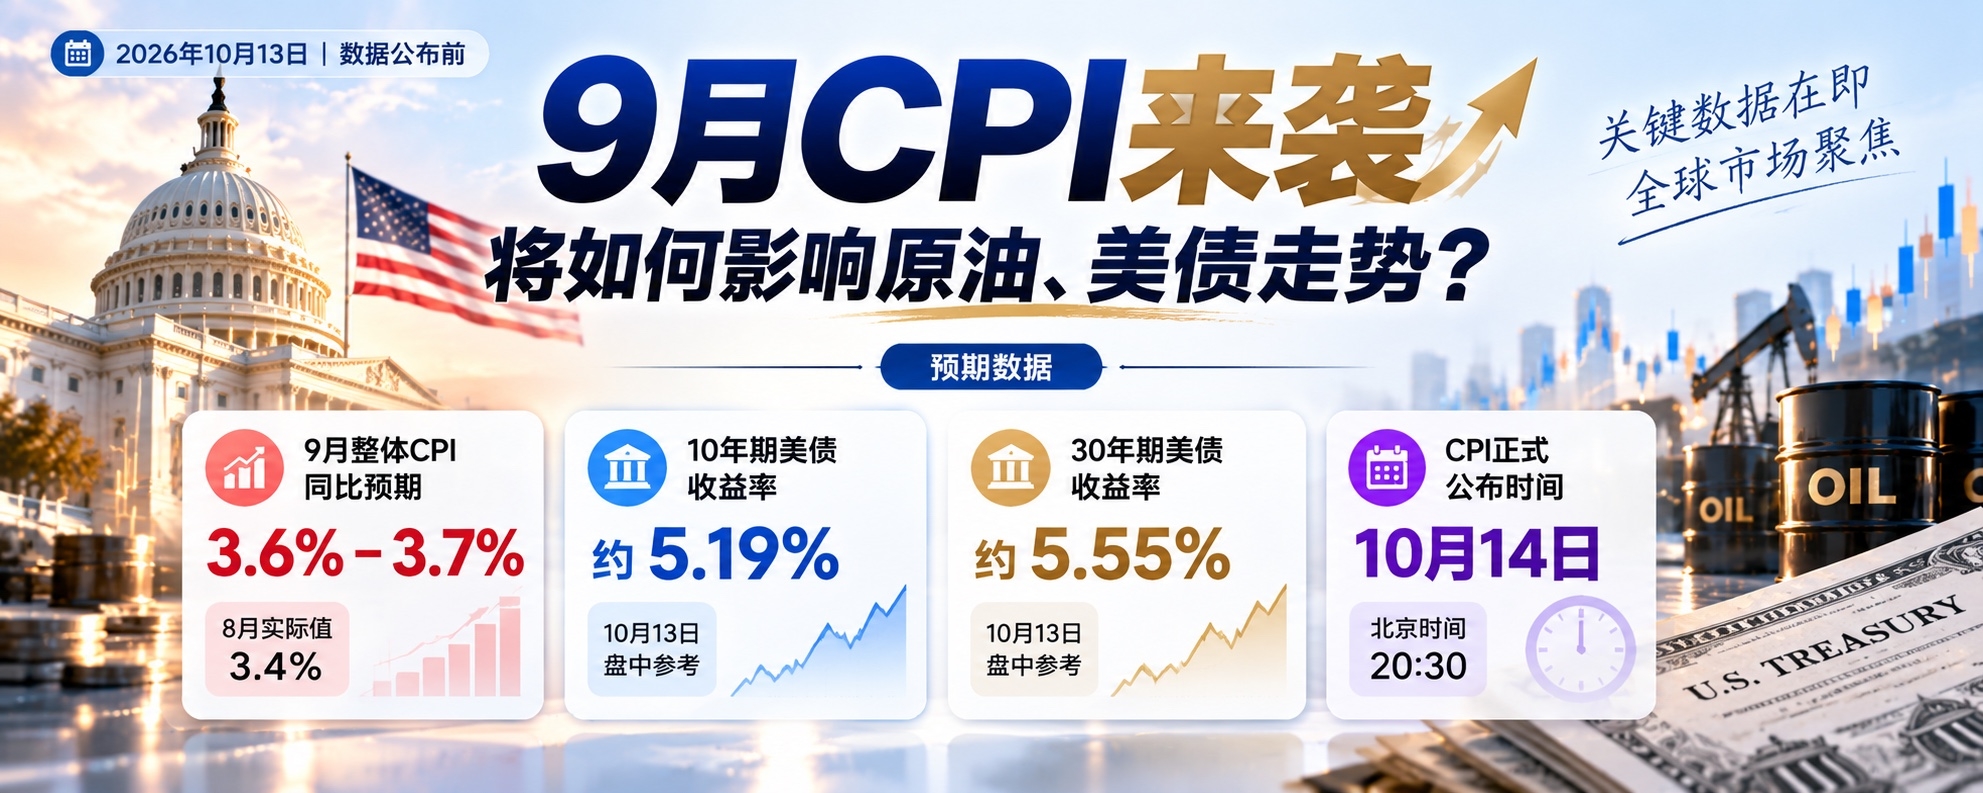
Alasannya sederhana: minyak mentah sudah lebih dulu memperhitungkan konflik geopolitik, dan obligasi pemerintah AS juga telah menyerap sebagian ekspektasi kenaikan suku bunga. Kini, yang benar-benar menentukan pergerakan pasar bukanlah tinggi rendahnya inflasi, melainkan seberapa besar selisih antara data aktual dan ekspektasi pasar.
I. CPI belum diumumkan, tetapi pasar sudah lebih dulu memasang taruhan
Mari kita lihat beberapa data penting.
CPI AS pada Agustus naik 3,4% secara tahunan, sementara perkiraan pasar untuk CPI September terkonsentrasi di kisaran 3,6%–3,7%. Dengan kata lain, kembalinya tekanan inflasi bukan lagi rahasia.
Yang lebih perlu diperhatikan, perkiraan pasar untuk CPI inti berada di kisaran 2,4%–2,5%.
Ada perbedaan yang sangat penting di sini.
Jika kenaikan CPI keseluruhan terutama disebabkan oleh lonjakan harga energi, sementara CPI inti tetap relatif stabil, artinya tekanan inflasi kali ini mungkin lebih banyak berasal dari guncangan pasokan eksternal.
Namun, jika CPI inti juga jauh di atas perkiraan, situasinya akan menjadi rumit.
Sebab, ini menunjukkan bahwa harga minyak yang tinggi mungkin sedang merambat ke sektor lain melalui biaya transportasi, produksi, dan jasa.
Yang pertama mungkin merupakan guncangan inflasi sementara, sedangkan yang kedua adalah inflasi berkelanjutan yang benar-benar membuat The Fed pusing.
Jadi kali ini saya tidak hanya akan berfokus pada angka CPI tahunan, tetapi juga pada CPI inti bulanan dan apakah biaya energi meluas ke barang serta jasa lainnya.
II. Minyak mentah BZUSDT: Saya tidak menyangkal alasan kenaikannya, tetapi mengejar posisi beli sekarang mungkin pilihan yang paling berbahaya
Saya sampaikan pandangan saya terlebih dahulu: minyak mentah masih mendapat dukungan dalam jangka menengah, tetapi dalam jangka pendek tidak cocok untuk dibeli secara membabi buta saat harganya naik.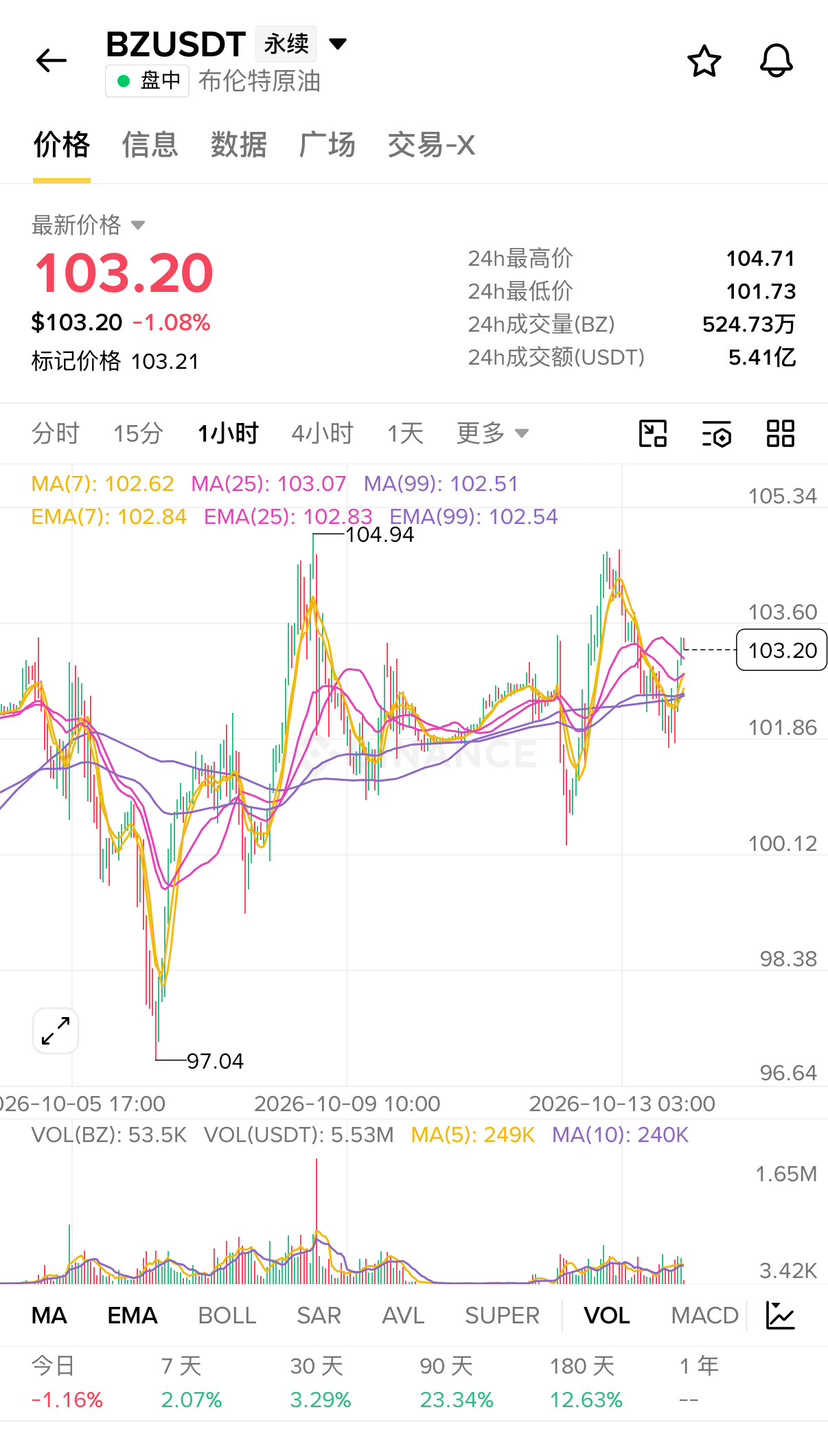
Konflik geopolitik di Timur Tengah terus memengaruhi transportasi dan pasokan energi. Biaya asuransi kapal tanker meningkat, rute transportasi berubah, dan sebagian pasokan minyak mentah dibatasi. Semua ini menimbulkan biaya nyata.
Dalam proyeksi Oktober, Administrasi Informasi Energi AS (EIA) juga menyebutkan bahwa harga minyak mungkin bertahan di level tinggi akibat gangguan pasokan dan biaya transportasi, hingga pembatasan arus minyak mentah di Timur Tengah mereda.
Jadi, saya tidak beranggapan bahwa kenaikan minyak mentah sepenuhnya merupakan spekulasi pasar.
Masalahnya, pasar tidak pernah hanya melihat fundamental.
Ketika semua orang tahu bahwa harga minyak akan didukung oleh konflik geopolitik, sebagian besar premi risiko mungkin sudah tercermin dalam harga.
Apakah CPI yang tinggi sesuai ekspektasi kali ini benar-benar cukup untuk mendorong harga minyak naik tajam lebih lanjut?
Belum tentu.
Sebaliknya, saya melihat tiga kemungkinan untuk pergerakan minyak mentah ke depan:
Pertama, CPI di atas perkiraan, tetapi harga minyak melonjak lalu turun kembali. Sebab, dampak positif inflasi sudah lebih dulu diperhitungkan, dan sebagian investor mungkin merealisasikan keuntungan setelah data dirilis.
Kedua, CPI sesuai perkiraan dan minyak mentah terus bergerak dalam kisaran tertentu. Pasar kembali berfokus pada situasi di Timur Tengah, jumlah pasokan aktual, dan perubahan persediaan.
Ketiga, CPI lebih rendah dari perkiraan dan situasi geopolitik mereda. Inilah kombinasi yang menurut saya benar-benar perlu diwaspadai oleh para pelaku pasar yang bullish terhadap minyak mentah.
Untuk BZUSDT, pandangan saya saat ini cukup jelas: saya tidak akan mengejar lonjakan tajam yang dipicu berita, dan lebih memilih menunggu konfirmasi pembelian setelah harga terkoreksi.
Jika harga menembus level tertinggi sebelumnya tetapi tidak mampu bertahan di atasnya, saya akan sangat mewaspadai risiko koreksi jangka pendek.
Saya lebih baik melewatkan sebagian kenaikan daripada menjadi orang terakhir yang ikut masuk saat semua orang sedang bersemangat.
III. Obligasi pemerintah AS: Ketika imbal hasil melonjak ke level tinggi, apakah ini peluang atau jebakan?
Dibandingkan minyak mentah, saya sebenarnya lebih memperhatikan obligasi pemerintah AS.
Hingga 13 Oktober, imbal hasil obligasi pemerintah AS tenor 10 tahun sempat turun ke sekitar 5,19%, sedangkan imbal hasil tenor 30 tahun turun ke sekitar 5,55%.
Namun, jangan lupa, baru minggu lalu imbal hasil obligasi pemerintah AS tenor 10 tahun sempat menyentuh 5,365%, sementara tenor 30 tahun bahkan mencapai 5,733%.
Apa artinya ini?
Obligasi pemerintah AS jangka panjang sedang menghadapi tekanan valuasi yang cukup nyata.
Berikut pengingat bagi teman-teman yang baru mulai bertransaksi obligasi:
Kenaikan imbal hasil obligasi pemerintah AS biasanya berarti harga obligasi berbunga tetap yang sudah beredar turun; penurunan imbal hasil biasanya berarti harga obligasi pulih.
Jadi, jika CPI kembali di atas perkiraan dan pasar kembali memperkuat ekspektasi kenaikan suku bunga, harga obligasi pemerintah AS mungkin kembali tertekan.
Namun, saya tidak berniat bersikap bearish terhadap obligasi pemerintah AS tanpa syarat karena hal ini.
Sebab, ada fenomena yang menarik di pasar obligasi: ketika semua orang mengira imbal hasil akan terus naik, selama data aktual tidak seburuk yang dibayangkan, aksi penutupan posisi short bisa mendorong harga obligasi rebound dengan cepat.
Terlebih lagi, imbal hasil obligasi pemerintah AS tidak hanya dipengaruhi inflasi, tetapi juga defisit fiskal, pasokan obligasi pemerintah, premi tenor, dan ekspektasi pertumbuhan ekonomi.
Jadi, jangan mengira sedikit penurunan CPI pasti membuat obligasi pemerintah AS melonjak.
Penilaian saya: obligasi pemerintah AS sedang mendekati jendela penetapan harga ulang yang patut dicermati, tetapi imbal hasil yang tinggi saja belum cukup untuk menyimpulkan bahwa titik terendah sudah tercapai.
IV. Bagaimana saya memilih antara TBT, TMFUSDT, dan RWUSD?
Sikap saya terhadap ketiga aset ini berbeda-beda.
TBT: cenderung defensif untuk jangka pendek, dan tidak akan mengejar harga tinggi secara membabi buta.
TBT terutama mencerminkan perubahan harga obligasi pemerintah AS jangka panjang melalui eksposur leverage terbalik. Biasanya, TBT diuntungkan saat harga obligasi pemerintah AS jangka panjang turun.
Jika CPI jauh di atas perkiraan dan imbal hasil jangka panjang kembali melonjak, TBT mungkin menawarkan peluang trading jangka pendek.
Namun, saya tidak akan mengambil posisi besar sebelum data dirilis, karena pasar sudah memperhitungkan banyak ekspektasi hawkish.
Selain itu, TBT memiliki karakteristik pengaturan ulang leverage harian. Kinerja imbal hasil saat dipegang selama beberapa hari mungkin berbeda dari kelipatan terbalik sederhana.
TMFUSDT: Saya lebih memperhatikan peluang rebound, tetapi harus menunggu konfirmasi.
Eksposur terkait TMF biasanya berkaitan dengan ETF berleverage yang mengambil posisi long tiga kali lipat pada obligasi pemerintah AS jangka panjang. Untuk bertransaksi, tetap perlu memeriksa aturan kontrak di platform yang digunakan.
Jika CPI lebih rendah dari perkiraan, inflasi inti mereda, dan imbal hasil obligasi pemerintah AS tenor 10 tahun terus turun, alasan untuk mengantisipasi rebound obligasi pemerintah AS jangka panjang akan semakin kuat.
Namun, produk berleverage tinggi seperti ini sangat volatil. Saya tidak akan langsung membeli saat harga turun hanya karena penurunannya sudah besar.
RWUSD: Saya akan menempatkannya sebagai bagian dari pengelolaan dana.
Untuk dana yang sementara belum yakin akan digunakan, saya lebih memilih menyimpan sebagian sebagai likuiditas daripada memaksakan diri membuka posisi demi ikut dalam pergerakan pasar.
Jika menggunakan produk berimbal hasil seperti RWUSD, saya akan terlebih dahulu memeriksa sumber imbal hasil secara spesifik, mekanisme penebusan, risiko aset, dan aturan platform. Saya tidak akan menganggapnya setara dengan obligasi pemerintah AS yang bebas risiko.
Terkadang, menunggu itu sendiri merupakan strategi trading.
V. Bagaimana strategi saya sebelum dan sesudah CPI diumumkan?
Saya menetapkan tiga skenario untuk diri sendiri.
Skenario A: CPI jauh di atas perkiraan dan inflasi inti juga meningkat.
Dalam situasi seperti ini, saya akan terlebih dahulu mengamati apakah imbal hasil obligasi pemerintah AS kembali naik. Jika imbal hasil menembus level penting dan bertahan di atasnya, saya akan lebih condong ke TBT dalam jangka pendek dan tetap berhati-hati terhadap TMFUSDT.
Untuk minyak mentah, saya tidak terburu-buru membuka posisi beli. Fokus saya adalah mengamati apakah harga turun setelah sempat melonjak menyusul kabar positif.
Skenario B: CPI kurang lebih sesuai perkiraan.
Menurut saya, inilah situasi yang paling berisiko merugikan mereka yang membeli saat harga naik dan menjual saat harga turun.
Sebab, pasar mungkin bergerak sangat volatil terlebih dahulu sebelum kembali ke logika trading semula.
Dalam kondisi pasar seperti ini, saya lebih memilih mengurangi posisi dan menunggu arah pergerakan menjadi jelas.
Skenario C: CPI lebih rendah dari perkiraan dan inflasi inti juga mereda.
Inilah skenario yang paling menarik bagi saya.
Jika imbal hasil obligasi pemerintah AS turun secara bersamaan dan terjadi pembelian berkelanjutan pada obligasi jangka panjang, saya akan mencari peluang rebound jangka pendek yang terkait dengan TMFUSDT.
Untuk minyak mentah, saya akan melihat apakah premi risiko geopolitik mulai menyusut, bukan beranggapan secara mekanis bahwa inflasi rendah pasti berdampak negatif pada harga minyak.
Ada satu aturan lagi: pada prinsipnya, saya tidak mengejar gelombang volatilitas tajam pertama setelah data dirilis. Setidaknya saya akan menunggu hingga pasar selesai melakukan penetapan harga awal, lalu menilai apakah itu penembusan yang sesungguhnya atau pergerakan semu.
VI. Beberapa kata penutup yang mungkin kurang menyenangkan
Saya melihat banyak orang yang bertransaksi berdasarkan makroekonomi sangat suka menebak angka.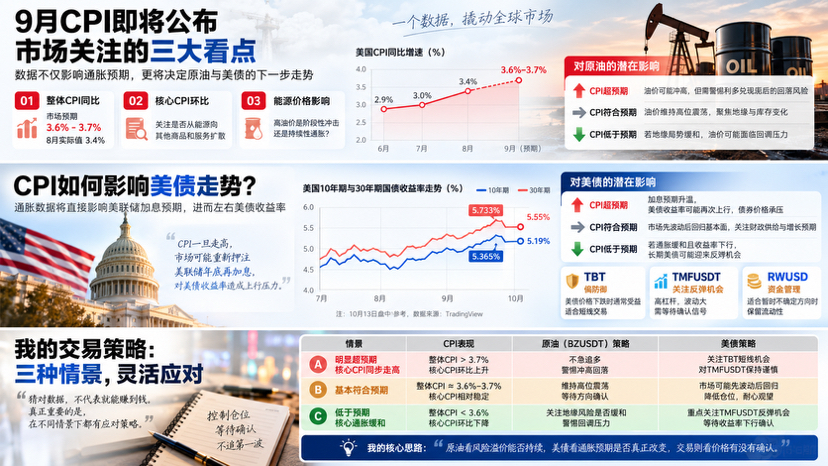
Menebak berapa angka CPI, menebak apakah The Fed akan menaikkan suku bunga, menebak seberapa jauh harga minyak masih bisa naik.
Namun, saya semakin merasa bahwa menebak data dengan benar bukan berarti bisa menghasilkan keuntungan.
Anda benar menebak CPI naik, tetapi minyak mentah sudah lebih dulu naik; Anda benar menebak ekspektasi kenaikan suku bunga menguat, tetapi obligasi pemerintah AS sudah telanjur jatuh terlalu dalam.
Pada akhirnya, arah pergerakan berhasil ditebak, tetapi akun tetap merugi.
Inilah bagian paling menyulitkan dalam trading makro.
Jadi kali ini saya tidak akan mempertaruhkan seluruh posisi lebih awal pada satu arah tertentu.
Inti pandangan saya hanya satu kalimat:
Untuk minyak mentah, perhatikan apakah premi risiko dapat bertahan; untuk obligasi pemerintah AS, perhatikan apakah ekspektasi inflasi benar-benar berubah; untuk trading, perhatikan apakah pergerakan harga sudah terkonfirmasi.
Secara pribadi, saya lebih mewaspadai risiko mengejar kenaikan harga minyak mentah dan lebih memperhatikan kemungkinan rebound obligasi pemerintah AS jangka panjang setelah data inflasi dirilis.
Namun, pandangan tetaplah pandangan. Jika pergerakan pasar belum terkonfirmasi, saya tidak akan terburu-buru masuk.
Peluang di pasar tidak pernah langka; yang langka adalah orang-orang yang tetap berpikiran jernih pada saat-saat penting.
Sebagai penutup, saya ingin bertanya: jika CPI kali ini benar-benar lebih tinggi dari perkiraan, apakah Anda akan membeli minyak mentah, terus bersikap bearish terhadap obligasi pemerintah AS, atau berbalik mengambil posisi untuk mengantisipasi rebound obligasi pemerintah AS?
Saya memilih untuk tidak mengejar gelombang pertama dan menunggu sampai pasar menunjukkan kartu asnya.