


Seperti bidang keuangan lainnya, reasuransi adalah bisnis yang berorientasi pada laba. Perusahaan reasuransi dengan cermat memilih, menetapkan harga, dan menegosiasikan perjanjian dengan satu tujuan utama: memenuhi kewajiban mereka kepada perusahaan asuransi sekaligus memaksimalkan margin keuntungan. Bagi perusahaan reasuransi pada umumnya, ini berarti meningkatkan nilai bagi pemegang saham. Bagi Re, laba dari kegiatan underwriting mendukung imbal hasil bagi pemegang reUSD dan reUSDe.
Namun, apa saja yang menentukan persamaan laba? Biaya dan pendapatan apa saja yang diperhitungkan? Dan bagaimana hasilnya diukur? Mari kita telusuri.
Treaty
Sebelum uang berpindah tangan, ketentuan kesepakatan harus ditetapkan. Inilah fungsi treaty reasuransi: kontrak antara perusahaan asuransi dan reasuradur. Treaty menentukan bisnis apa yang ditanggung, berapa besar risiko yang diambil reasuradur, bagaimana reasuradur akan diberi kompensasi atas pengambilan risiko tersebut, dan dalam keadaan apa reasuradur bertanggung jawab atas kerugian.
Beberapa treaty mungkin menetapkan batas maksimum pembayaran reasuradur, sementara yang lain tidak. Ada yang mengharuskan reasuradur membayar sebagian kerugian yang ditanggung sejak awal, sedangkan yang lain mungkin mensyaratkan kerugian tertanggung mencapai tingkat tertentu terlebih dahulu. Detailnya dapat sangat bervariasi, tetapi tujuan dasarnya sama.
Pertimbangan
Saat mempertimbangkan suatu treaty, reasuradur harus menjawab dua pertanyaan: apakah risiko ini layak diambil? Jika ya, berapa premi yang harus dikenakan?
Ada banyak hal yang dipertimbangkan dalam keputusan ini. Contohnya:
Riwayat kerugian: seberapa sering jenis klaim ini terjadi, dan berapa biayanya saat terjadi?
Model risiko: perangkat statistik yang memperkirakan probabilitas dan tingkat keparahan kerugian di masa mendatang.
Eksposur: karakteristik khusus dari risiko yang ditanggung (seperti jenis kendaraan, wilayah geografis, klasifikasi industri, atau jumlah tenaga kerja).
Tolok ukur pasar: berapa tarif yang dikenakan reasuradur lain untuk risiko serupa, dan mengapa?
Mari kita lihat asuransi kendaraan komersial, kategori bisnis terbesar kedua Re (per Oktober 2026). Sebelum mendukung bisnis kendaraan komersial, penjamin emisi reasuransi akan menganalisis hal-hal seperti ukuran armada, jenis kendaraan, dan penggunaan utamanya; lokasi operasional (rute perkotaan umumnya mengalami lebih banyak kecelakaan daripada rute pedesaan); riwayat klaim jangka panjang perusahaan asuransi; serta kondisi keuangan perusahaan asuransi itu sendiri.
Tujuannya adalah membangun gambaran akurat tentang seberapa besar kemungkinan klaim terjadi, berapa besar biayanya, dan yang terpenting, apakah premi sepadan dengan risikonya. Premi harus cukup tinggi untuk menutup klaim yang diperkirakan dan biaya operasional, sekaligus tetap menghasilkan imbal hasil yang baik bagi reasuradur.
Pada akhirnya, kinerja suatu treaty bermuara pada perbandingan sederhana: berapa banyak premi yang diperoleh reasuradur dibandingkan dengan biaya yang harus dibayarkannya.
Biaya
Klaim
Saat memikirkan asuransi (dan, terkait dengannya, reasuransi), biaya utama yang mungkin terlintas adalah klaim. Pemegang polis mengajukan klaim ketika peristiwa yang ditanggung terjadi, dan perusahaan asuransi membayar sesuai ketentuan polis. Hal yang sama berlaku bagi reasuradur; ketika peristiwa yang ditanggung oleh treaty reasuransi terjadi, reasuradur membayar perusahaan asuransi sesuai isi kontrak di antara keduanya.
Namun, kategori klaim tidak hanya mencakup biaya pembayaran klaim. Kategori ini juga mencakup biaya yang terkait dengan klaim tersebut. Sebagai contoh, pemrosesan klaim mungkin memerlukan biaya pengacara pembela, saksi ahli, penyelidik penipuan, akuntan forensik, biaya pengadilan, dan sebagainya. Ada pula biaya operasional untuk menjalankan departemen klaim: gaji staf, infrastruktur umum, bahkan kantor tempat mereka bekerja.
Biaya Lainnya
Selain klaim, ada pula biaya-biaya yang lebih umum. Menjalankan perusahaan membutuhkan biaya, mulai dari investasi untuk mencari peluang bisnis hingga biaya operasional sehari-hari. Biaya yang mungkin Anda perkirakan mencakup sewa, utilitas, dan pemeliharaan gedung; furnitur, peralatan, komputer, dan perangkat lunak; layanan hosting cloud, penyusunan laporan pajak, penasihat hukum eksternal, dan gaji staf. Biaya tersebut juga dapat mencakup biaya pialang reasuransi, biaya terkait negosiasi treaty, audit keuangan, dan sebagainya.
Pendapatan
Pendapatan dari kontrak reasuransi berasal dari premi yang dibayarkan perusahaan asuransi. Sebagaimana perusahaan asuransi menerima premi dari pemegang polis sebagai imbalan atas perlindungan yang diberikan, reasuradur menerima premi dari perusahaan asuransi. Besarnya pembayaran kepada reasuradur bergantung pada ketentuan treaty dan dapat sangat bervariasi.
Premi merupakan sisi pendapatan dalam persamaan kinerja underwriting. Saat menentukan kinerja underwriting, semua biaya diukur terhadap premi tersebut.
Hasil
Ini membawa kita pada metrik terpenting dalam ekonomi reasuransi: rasio gabungan. Metrik ini merupakan indikator utama profitabilitas underwriting (atau ketiadaannya).
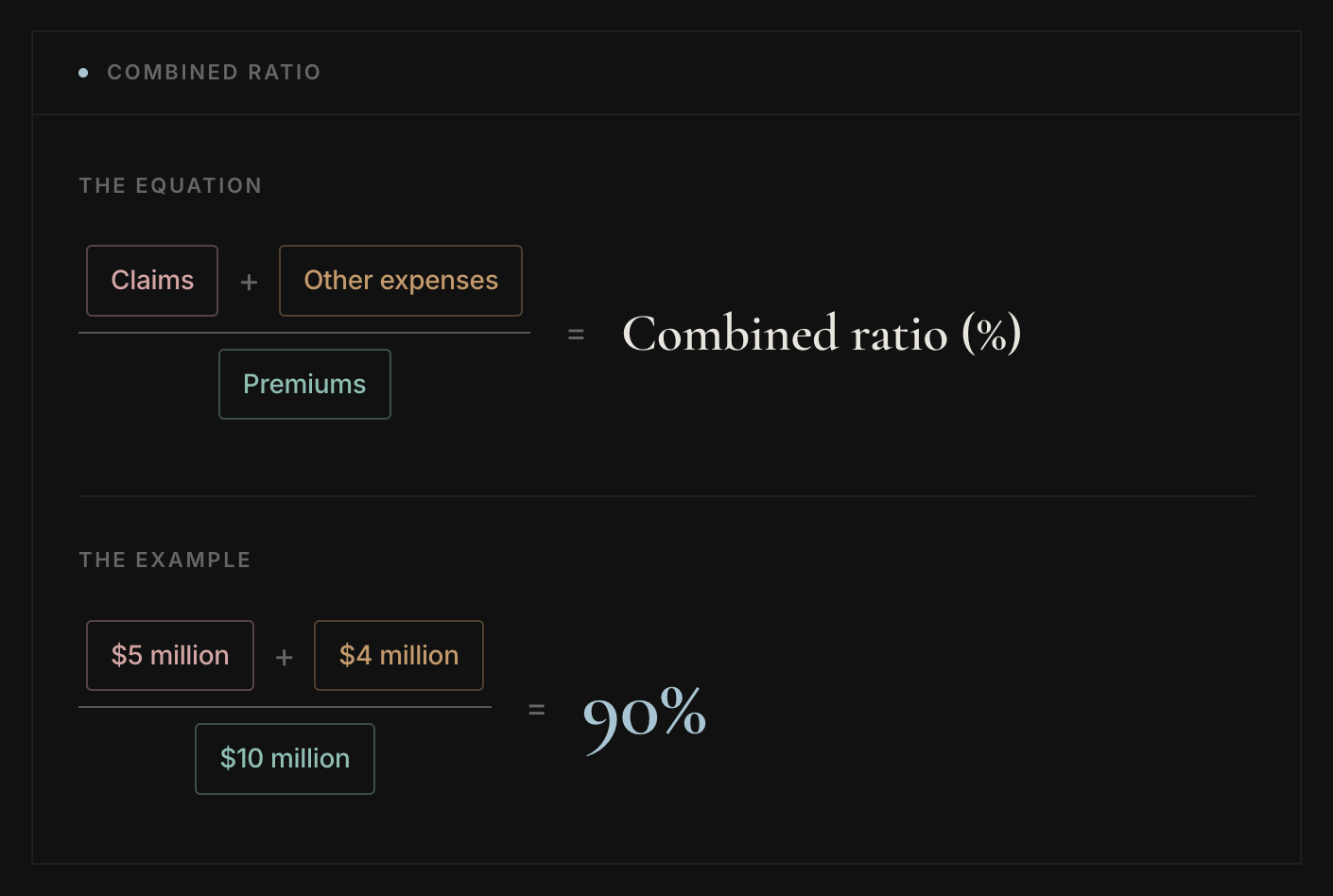
Rasio gabungan adalah persamaan sederhana: jumlahkan klaim dan biaya lainnya, lalu bagi hasilnya dengan total premi yang diterima, kemudian ubah hasilnya menjadi persentase.
Misalkan dalam suatu treaty, klaim berjumlah $5 juta, biaya lainnya mencapai $4 juta, dan premi sebesar $10 juta. Rasio gabungannya menjadi 90%, yang menunjukkan adanya laba underwriting. Sederhananya, reasuradur memperoleh satu dolar premi untuk setiap 90 sen yang dibelanjakan untuk treaty tersebut.
Jarang sekali sebuah reasuradur hanya memiliki satu treaty. Ukuran reasuradur sangat beragam; kebanyakan dapat memiliki lusinan, ratusan, atau bahkan (untuk para raksasa sejati) ribuan treaty pada waktu tertentu. Bagi reasuradur mana pun, cerminan terpenting dari rasio gabungan bukanlah kinerja satu treaty tertentu, melainkan kinerja seluruh portofolionya. Angka ini menggabungkan kinerja semua treaty dalam portofolio reasuradur. 100% berarti reasuradur mencapai titik impas. Di atas 100% berarti rugi. Di bawah 100% berarti memperoleh laba underwriting.
Kinerja Re
Hingga saat ini, portofolio Re menghasilkan laba (yaitu, rasio gabungan di bawah 100%) pada setiap tahun sejak pertama kali beroperasi. Sejak saat itu, rasio gabungan keseluruhannya tercatat sebesar 92%¹.
92%¹ Rasio gabungan keseluruhan sejak pertama kali beroperasi
Beberapa faktor membantu menjelaskan kinerja tersebut. Pertama, tim underwriting yang terampil dan tekun. Kedua, mengutamakan ambang kerugian yang cukup tinggi (jika berlaku) sebelum Re mulai membayar kerugian. Terakhir, portofolio yang sangat terdiversifikasi dengan eksposur terhadap bencana yang hanya terbatas.
¹ Kinerja masa lalu bukan indikator yang dapat diandalkan untuk hasil di masa mendatang.
Lihat Datanya
Reasuransi tradisional tidak transparan. Detail treaty jarang diketahui pihak selain perusahaan asuransi dan reasuradur. Hampir selalu, informasi tersebut tidak tersedia untuk publik.
Re mengambil pendekatan yang berbeda. Pihak yang menyediakan modal untuk portofolio mendapatkan gambaran terperinci tentang bagaimana modal tersebut digunakan, mulai dari strategi keseluruhan hingga detail dan data kinerja setiap treaty, termasuk premi, agunan yang disetorkan, proyeksi kerugian, dan rasio gabungan.
Untuk melihat informasi tersebut dan lainnya, kunjungi Re App (https://app.re.xyz).
Pertama kali diterbitkan di re.xyz: https://re.xyz/insights/claims-costs-and-premiums
Pernyataan: Hanya untuk tujuan edukasi dan informasi. Tidak ada bagian dari tulisan ini yang merupakan nasihat investasi, keuangan, hukum, atau pajak, maupun penawaran, ajakan, atau rekomendasi untuk membeli, menjual, atau memiliki aset digital apa pun, termasuk reUSD dan reUSDe (secara bersama-sama disebut “Token”). Tulisan ini tidak menciptakan hubungan penasihat atau fidusia; pembaca sebaiknya berkonsultasi dengan profesional hukum, pajak, dan keuangan yang berkualifikasi sebelum mengambil keputusan. Imbal hasil bersifat variabel, tidak dijamin, dan dapat berubah kapan saja. Kinerja masa lalu bukan indikator yang dapat diandalkan untuk hasil di masa mendatang. Aset digital dan produk berbasis blockchain mengandung risiko signifikan, termasuk kehilangan seluruh modal, volatilitas pasar, keterbatasan likuiditas, kerentanan kontrak pintar dan protokol, risiko oracle dan agunan, risiko pihak lawan, serta ketidakpastian regulasi. Token bukan simpanan bank, tidak diasuransikan oleh FDIC, dan tidak diasuransikan oleh lembaga pemerintah mana pun atau dilindungi oleh skema jaminan simpanan maupun perlindungan pemegang polis. Merek “re”, protokol re, dan re.xyz dioperasikan oleh Resilience Foundation Cayman LLC (“Resilience Foundation”), sebuah Exempted Limited Guarantee Foundation Company yang didirikan di Kepulauan Cayman dengan tanggung jawab terbatas dan nomor terdaftar IC-414560, bersama afiliasinya Resilience (BVI) Ltd dan Resilience Inv SPC. Resilience Foundation, Resilience BVI, dan Resilience Inv tidak menyediakan layanan asuransi atau reasuransi, tidak bertindak sebagai pialang atau agen asuransi, dan tidak memiliki izin asuransi. Seluruh kegiatan reasuransi yang diatur hanya dilakukan oleh Cover Reinsurance SPC Ltd. (“Cover Re SPC”), sebuah perusahaan portofolio terpisah berizin Class B(iii) yang dikecualikan di Kepulauan Cayman, yang beroperasi dengan merek “Cover Re” di https://coverre.com. Memiliki Token tidak menjadikan Anda pihak tertanggung, pemegang polis, atau penerima manfaat dari perusahaan asuransi maupun reasuradur mana pun.
Token hanya tersedia bagi orang non-AS yang memenuhi syarat (sebagaimana didefinisikan dalam Regulation S U.S. Securities Act of 1933) di yurisdiksi yang diizinkan, dan tunduk pada persyaratan pemeriksaan KYC/AML serta sanksi. Penggunaan oleh warga atau penduduk AS, atau oleh orang di yurisdiksi terlarang mana pun, dilarang keras. Tulisan ini tidak ditujukan kepada, dan bukan merupakan penawaran atau ajakan kepada, orang-orang tersebut. Token dapat diklasifikasikan sebagai sekuritas di yurisdiksi tertentu, dan partisipasi tunduk pada persyaratan kelayakan, verifikasi KYC/AML, serta pembatasan khusus yurisdiksi. Situs web, data, dan layanan pihak ketiga yang dirujuk disediakan hanya untuk kemudahan dan tidak didukung, diverifikasi, atau dikendalikan oleh kami.
Ketentuan yang mengikat dalam perjanjian yang berlaku, termasuk Ketentuan Layanan dan, jika berlaku, Syarat dan Ketentuan Portal Klaim, mengatur dan mengesampingkan ringkasan ini, yang tidak mengubah apa pun dalam perjanjian tersebut. Lihat Pernyataan dan Ketentuan Layanan lengkap kami di https://re.xyz/disclosure untuk informasi penting tambahan.