

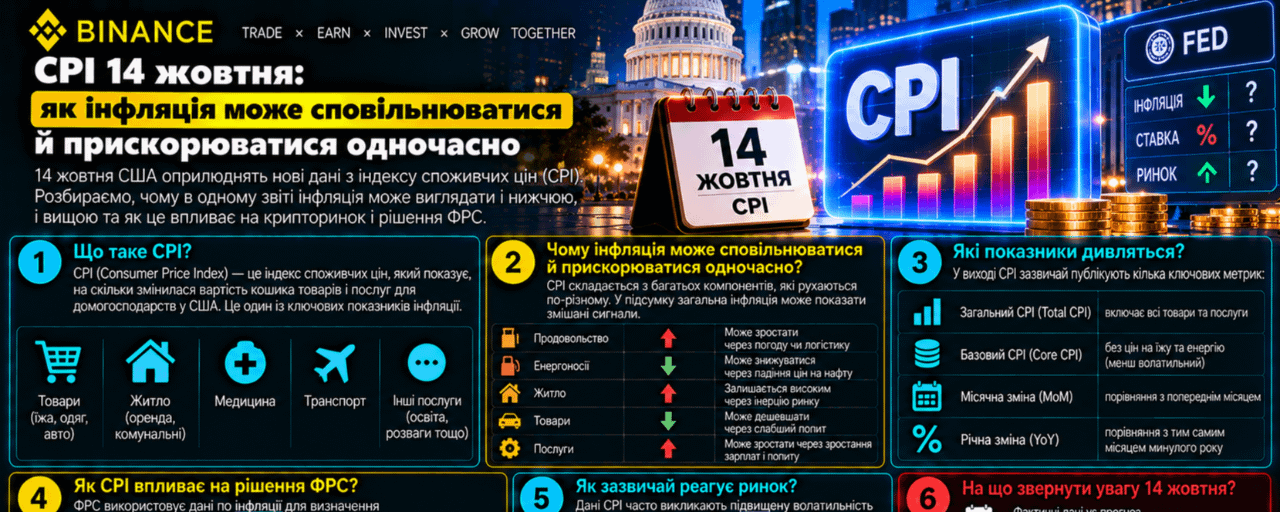
Уявімо: у стрічці з’являється повідомлення «Базова інфляція знизилася». За хвилину інший автор пише: «Ціновий тиск посилився». Обидва можуть правильно прочитати той самий звіт. Один порівнює ціни з минулим роком, другий — із попереднім місяцем. Помилка починається тоді, коли будь-яке з цих речень перетворюють на готову команду купувати біткоїн.
Це вже відбулося на рівні статистики. У звіті BLS за серпень 2026 року базовий CPI, без продовольства й енергії, зріс на 2,4% за рік після 2,5% у липні. Водночас його місячне зростання із сезонним коригуванням прискорилося з 0,2% до 0,3%. Загальний CPI додав 0,4% за місяць після 0,1%, а річний темп залишився 3,4%. Документ опубліковано 11 вересня; ці цифри описують серпень.
Наступний звіт, за вересень, запланований на 14 жовтня о 08:30 за східним часом США. Для Києва цього дня це 15:30, UTC+3. Отже, сьогодні ми можемо перевірити попередні дані й підготувати спосіб читання нового релізу, але його результат ще невідомий.
Джерела перевірено 12 жовтня 2026 року о 09:03 за Києвом. Це розбір макроекономічної статистики для читача крипторинку, без торгового прогнозу BTC чи ETH. Поточні котирування й технічні рівні не використовуються: висновки стосуються інтерпретації CPI. Усі умовні індекси, очікування та суми в прикладах нижче є гіпотетичними, а не прогнозом вересневих даних.
Моя головна теза: перед реакцією на інфляційний заголовок потрібно з’ясувати, що саме змінилося — рівень цін, швидкість їхнього зростання чи різниця між результатом і очікуваннями. Це три різні величини. Вони можуть рухатися в різні боки, а для рішення мають значення разом.
Почнімо з рівня. Уявімо гіпотетичний кошик товарів і послуг, який коштував 10 000 доларів, а через рік — 10 340. Інфляція становить 3,4%. Якщо протягом наступного року ціна кошика зросте ще на 2,4%, він коштуватиме 10 588,16 долара: 10 340 × 1,024. Інфляція сповільнилася на один відсотковий пункт, але кошик подорожчав ще на 248,16 долара.
Зниження темпу зростання цін називають дезінфляцією. Зниження самого рівня цін — дефляцією. Для власника доларового залишку різниця відчутна: повільніше подорожчання все одно зменшує кількість товарів, яку можна купити за незмінну суму. Для трейдера важливо інше: заголовок про нижчу інфляцію сам по собі не повідомляє, що економічні умови вже повернулися до попереднього стану.
Тепер — швидкість. Місячний показник порівнює індекс із попереднім місяцем. Річний порівнює його з тим самим місяцем минулого року. Формула в обох випадках одна: нове значення поділити на попереднє, відняти одиницю й помножити на 100%. Відрізняється знаменник. BLS окремо нагадує: січень і грудень одного року дають одинадцятимісячну зміну, а не повні дванадцять місяців.
Саме знаменник створює ефект бази. Річний темп залежить і від сьогоднішнього рівня цін, і від того, яким він був рік тому. Коли в порівняння потрапляє висока торішня база, річне зростання може зменшитися навіть за помітного нового подорожчання. Старий сильний місяць виходить із дванадцятимісячного вікна, новий слабший займає його місце.
Ось гіпотетичний приклад на одному узгодженому ряді індексу, без змішування сезонно скоригованих і нескоригованих значень. У серпні минулого року індекс дорівнював 100, у вересні — 100,6. У серпні поточного року він становить 103,4. Річна інфляція в серпні дорівнює 3,4%: 103,4 / 100 − 1.
Нехай за новий вересень індекс додав 0,4%. Він підніметься до 103,8136: 103,4 × 1,004. Річна інфляція тепер становитиме приблизно 3,19%: (103,8136 / 100,6 − 1) × 100%. Маємо свіже подорожчання на 0,4% і водночас зниження річного темпу приблизно на 0,21 відсоткового пункта. Арифметичної суперечності немає.
Той самий механізм працює у зворотний бік. Залишмо поточний індекс 103,8136, але припустімо, що торішній вересень був слабшим: 100,1 замість 100,6. Річне зростання тепер становить приблизно 3,71%. Новий місяць у двох моделях абсолютно однаковий. Різницю між заголовками «інфляція сповільнилася» й «інфляція прискорилася» створила торішня база.
Це не реконструкція фактичного вересня США. Я навмисно використовую круглі умовні значення, щоб відділити механіку від прогнозування. Практична користь прикладу — навчитися ставити запитання: яка частина зміни річного показника зумовлена новими цінами, а яка — старими спостереженнями, що виходять із розрахунку?
Для одного й того самого ряду це можна записати ще точніше: новий річний множник дорівнює попередньому річному множнику, помноженому на новий місячний множник і поділеному на торішній місячний множник. У першій моделі маємо 1,034 × 1,004 / 1,006 = 1,031944. Після віднімання одиниці отримуємо ті самі приблизно 3,19%.
Але тут є пастка для уважного читача. У заголовках BLS місячні зміни зазвичай подають із сезонним коригуванням, а річні — без нього. Не можна механічно підставити ці різні серії в одну формулу й вимагати точного збігу. Для тотожності потрібні зіставні індекси. Сезонне коригування допомагає прибрати повторювані календарні коливання та оцінити короткострокову динаміку.
Друга пастка — округлення. На екрані видно 0,2% або 0,3%, хоча індекс містить більше знаків. Два місяці з однаковим округленим показником можуть мати різний фактичний приріст. Добуток округлених місячних темпів дає наближення, а не гарантоване відтворення оприлюдненого річного результату. Точніший розрахунок можна зробити із самих значень індексів за формулою BLS.
Третя пастка виникає, коли місячне число перетворюють на річне. Гіпотетичне зростання на 0,3% щомісяця протягом дванадцяти місяців дає близько 3,66%: (1,003¹² − 1) × 100%. Для 0,2% це приблизно 2,43%, для 0,4% — 4,91%. Так видно, чому одна десята відсоткового пункта в місячній динаміці привертає увагу.
Проте 3,66% у цьому прикладі — річний еквівалент незмінного місячного темпу. Це не фактична інфляція за останній рік і не прогноз на наступний. Ми лише відповіли: що сталося б, якби однакове зростання повторювалося дванадцять разів? Модель нічого не знає про майбутню енергію, оренду, транспорт, попит або курс долара.
Щоб менше залежати від одного місяця, можна подивитися на три місяці. У гіпотетичній послідовності +0,1%, +0,2% і +0,3% сукупне зростання становить 0,6011%: (1,001 × 1,002 × 1,003 − 1) × 100%. Його річний еквівалент — приблизно 2,43%, якщо піднести тримісячний множник до четвертого степеня. Це помітно нижче за 3,66%, отримані з останнього місяця окремо.
Обидва результати правильні, але описують різні горизонти. Останній місяць швидше реагує на нову зміну, три місяці згладжують одиничний стрибок. Помилкою буде обрати з них лише зручне число й приховати друге. Для власної нотатки корисно записувати горизонт поруч із кожним відсотком: місяць, три місяці з приведенням до року або фактичні дванадцять місяців.
Далі варто подивитися всередину кошика. У серпневому релізі бензин подорожчав на 3,9% за місяць із сезонним коригуванням і забезпечив понад третину місячного приросту загального CPI. Житловий компонент додав 0,3%. Ці дані допомагають відрізнити сильний рух окремої складової від однакового подорожчання всього кошика.
Розмір зміни компонента та його внесок у загальну інфляцію — також різні речі. Гіпотетично, якщо товарна група має вагу 4% і дорожчає на 5%, її приблизний внесок становить 0,20 відсоткового пункта: 0,04 × 5%. Група з вагою 40%, яка дорожчає лише на 0,5%, дасть такий самий приблизний внесок. Невеликий рух великої частини бюджету може важити стільки ж, скільки яскравий стрибок малої.
Це спрощена ілюстрація, а не точний алгоритм побудови CPI: офіційні індекси мають власні ваги й правила агрегування. Її достатньо для практичного висновку: найгучніший відсоток у таблиці не обов’язково пояснює більшу частину загального результату. Шукати потрібно внески та широту змін, а не тільки максимум у стовпчику.
Базовий індекс без їжі та енергії теж потребує правильного прочитання. Він не означає, що ці витрати неважливі для сім’ї. ФРС пояснює використання базових показників прагненням краще побачити тенденцію за коливаннями нестійких компонентів. Водночас її довгострокова ціль 2% визначена через індекс цін PCE, а не через базовий CPI. Перетворювати будь-який рядок CPI на точний вимір відстані до цілі ФРС некоректно.
Тепер повернімося до криптоактивів. Мій висновок із цієї механіки: CPI корисний як інформація, що може змінити оцінку майбутніх фінансових умов. Між самим звітом і ціною BTC є кілька проміжних ланок: очікування щодо політики, вартість фінансування, бажання тримати ризикові активи, уже відкриті позиції. Жодна з цих ланок не задає незмінної реакції на кожен новий реліз.
Загальний канал впливу ставок зрозумілий: вони змінюють вартість запозичень і стимули до заощадження та витрат. Саме так його описує ФРС. Але з цього не випливає універсальний коефіцієнт на кшталт «мінус 0,1 пункта CPI дорівнює плюс 3% BTC». У статті такого коефіцієнта немає, бо наведені джерела його не встановлюють.
Ще важливіша різниця між результатом та очікуваннями. Уявімо два гіпотетичні світи з однаковим фактичним місячним базовим CPI +0,3%. У першому опитування економістів перед релізом показувало +0,2%; отримано перевищення на 0,1 відсоткового пункта. У другому очікували +0,4%; отримано результат на 0,1 пункта нижчий. Статистика однакова, інформаційний сюрприз має протилежний знак.
Ці умовні очікування не є актуальним консенсусом на 14 жовтня. Перевіреного зіставного опитування в цьому матеріалі не використано. Якщо читач бере консенсус із календаря, поруч варто зберегти назву постачальника, час оновлення й точну серію. Прогноз загального CPI за рік не можна порівнювати з фактом базового CPI за місяць, навіть коли обидва числа позначені словом «інфляція».
Медіана опитування також не розповідає, які очікування закладені в кожну відкриту позицію. Тому правильне визначення сюрпризу ще не гарантує правильного прогнозу першої свічки. Для мене це межа застосування макроаналізу: він пояснює зміну інформації, але не замінює окремої перевірки торгової гіпотези, ліквідності й допустимого збитку.
На 14 жовтня я підготував би коротку картку читання релізу з чотирма числами: загальний CPI за місяць і за рік, базовий CPI за місяць і за рік. До місячних показників додав би позначку про сезонне коригування. Далі — які компоненти пояснюють результат, чи узгоджується останній місяць із ширшим горизонтом і в чому саме полягає відхилення від перевіреного прогнозу, якщо такий є.
Корисно ще до виходу даних записати одну умову, яка змусить переглянути власне тлумачення. Наприклад: «Я вважаю, що тиск слабшає; відмовлюся від цього висновку, якщо прискорення охопить кілька великих компонентів і підтвердиться на довшому горизонті». Це дисциплінує краще, ніж спроба пояснити будь-який результат як підтвердження вже обраної позиції.
Для найближчого звіту та наступних одного-двох релізів можна сформулювати три умовні сценарії. Це сценарії інфляційного середовища, а не цінові цілі для криптоактивів. Вони не мають призначених імовірностей: без моделі та перевірених поточних очікувань такі числа створювали б зайву видимість точності.
Базовий сценарій — змішаний сигнал. Річні темпи змінюються, але місячні та коротші усереднені показники не демонструють узгодженого нового напряму; частину руху пояснюють окремі компоненти й база порівняння. Умова реалізації — суперечлива структура даних. Умова скасування — чітке й широке прискорення або сповільнення, яке перестає залежати від одного рядка таблиці. Практичний висновок: одного заголовка недостатньо для зміни довгострокового припущення.
Бичачий для ризикових активів сценарій — інфляційний тиск слабшає ширше, ніж лише в річному порівнянні, а результат нижчий за попередньо перевірені очікування. Додаткова умова — учасники ринку справді переглядають оцінку фінансових умов у бік пом’якшення. Сценарій скасовується, якщо поліпшення пояснюється переважно базою чи одним нестійким компонентом або переоцінки умов не відбувається. Навіть його реалізація не гарантує зростання конкретного токена.
Ведмежий сценарій — нове подорожчання охоплює кілька вагомих компонентів, короткостроковий темп посилюється, а результат перевищує перевірені очікування. Для негативного висновку щодо фінансових умов потрібне також їхнє фактичне переосмислення ринком. Сценарій скасовується, якщо стрибок виявляється вузьким і тимчасовим або наступні дані не підтверджують стійкого прискорення. Саме по собі вище річне число ще не виконує цих умов.
Є й часові обмеження. Сезонно скориговані ряди можуть переглядатися: BLS оновлює фактори щороку й переглядає попередні п’ять років відповідних даних. Тому дуже точна інтерпретація різниці в останньому десятковому знаку може виявитися крихкою. Це не причина ігнорувати статистику; це причина співвідносити силу висновку з якістю та горизонтом вимірювання.
Окремий ризик — перенести американський споживчий кошик на власні витрати в Україні. Навіть правильне значення CPI США не вимірює персональну інфляцію читача, його валютний ризик або зміну вартості конкретного портфеля. Для цих запитань потрібні інші дані. Один показник може бути важливим для світових фінансових умов і водночас недостатнім для особистого фінансового рішення.
Перед релізом 14 жовтня найкорисніша підготовка — розвести три запитання. Що сталося з цінами? Наскільки це відрізняється від очікувань? Чи змінює отримана інформація саме мою гіпотезу? Відповідь на перше міститься у статистиці, на друге потребує зіставного прогнозу, на третє — заздалегідь визначених умов. Якщо пропустити будь-який крок, легко прийняти знайоме слово за новий доказ.
Мій висновок: зниження річної інфляції варто зустрічати перевіркою знаменника й нового місячного руху. Серпневі дані вже показали, як різні горизонти дають різні сигнали. Вересневий звіт може змінити картину, але до його виходу результату немає. Якість рішення починається зі здатності прочитати число разом із його періодом, складом і межами застосування.
Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією.
#BinanceSquare #Інфляція #Макроекономіка #Крипторинок #ФінансоваГрамотність