


Brent masih menjadi awan gelap yang menyelimuti pasar keuangan global. Efek samping yang ditimbulkannya—kembalinya suku bunga tinggi—secara bertahap mulai memengaruhi likuiditas pasar keuangan. Pada saat yang sama, risiko laten perang geopolitik juga terus meningkat.
Ada pepatah lama di Tiongkok: segala sesuatu yang mencapai titik ekstrem akan berbalik ke arah sebaliknya. Sungguh berharap, di tengah situasi geopolitik, makroekonomi, dan keuangan yang buruk saat ini, akan muncul peluang untuk berbalik arah.
Minggu ini, kombinasi harga minyak yang tinggi dan ekspektasi inflasi yang meningkat akan kembali menguji pasar berisiko. Situasinya saat ini cukup sederhana: Trump berusaha memanfaatkan gencatan senjata energi Rusia-Ukraina untuk memberinya ruang selama 60 hari dalam menghadapi Iran.
Logikanya sangat sederhana: Zelensky untuk sementara mengalah. Jika Rusia percaya dan menyetujui gencatan senjata energi selama 60 hari, lalu mengekspor diesel untuk meredakan tingginya harga minyak global, begitu Brent turun—semakin besar penurunannya—semakin banyak ruang dan waktu yang dimiliki Trump untuk menekan Iran lebih jauh secara militer maupun diplomatik, demi mencapai tujuannya.
Namun, taktiknya sangat terang-terangan dan sederhana: apakah Rusia akan menyetujui gencatan senjata energi selama 60 hari demi keuntungan? Tentu saja, Putin mungkin juga paham bahwa jika masalah Iran tidak terselesaikan, gencatan senjata sementara dengan Ukraina pun akan berakhir. Karena itu, hingga kini Putin belum memberikan tanggapan setelah menerima persyaratan tersebut.
Di sisi lain, sekalipun Putin setuju dan Rusia mengekspor sejumlah diesel, apakah harga Brent benar-benar bisa turun dengan lancar? Dalam waktu dekat, bisakah harganya turun di bawah 95 dolar sehingga memberi Trump ruang gerak? Perlu diketahui bahwa saat ini penetapan harga minyak mentah di pasar modal dipengaruhi banyak faktor yang kompleks. Ini bukan lagi situasi ketika Trump bisa mengaturnya hanya dengan berteriak-teriak saja. #FSB警告跨境稳定币监管仍不完善
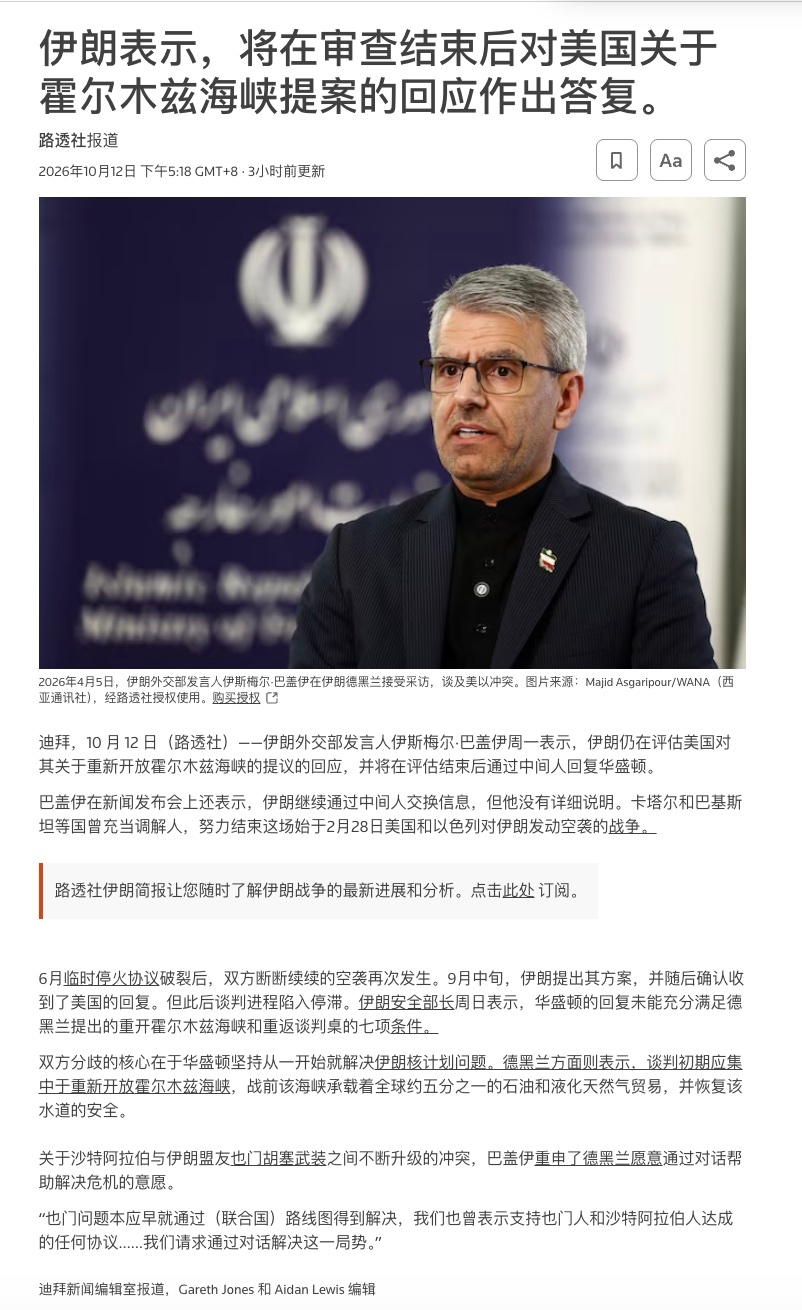
Sementara itu, Iran juga tidak tinggal diam. Iran langsung membongkar rencana Trump, lalu mengambil alih kendali dengan menafsirkan permintaan bantuan AS kepada Rusia sebagai bukti bahwa krisis di Selat Hormuz masih berlangsung. Hal ini membuat AS berada dalam posisi pasif di ranah diplomasi dan opini publik.
Sebenarnya, dalam dua minggu terakhir terlihat bahwa baik AS maupun Iran sungguh tidak ingin pertempuran kembali berkobar dalam waktu dekat. Perekonomian dan kehidupan masyarakat tidak sanggup menanggungnya, sehingga mereka hanya bisa memilih pertarungan diplomatik dan perang kata-kata, bahkan menggunakan perang proksi untuk terus menekan lawan. Namun, di balik layar, keduanya juga tetap bergerak. Strategi menggunakan tekanan militer untuk mendorong negosiasi terus diterapkan dalam perang AS-Iran kali ini dan tak pernah berubah!
Bagi pasar berisiko, sebelum data CPI September diumumkan pada Rabu, rebound Brent yang terus berlanjut pasti akan membuat pasar semakin khawatir terhadap inflasi dan kenaikan suku bunga. Pasar berisiko akan terus tertekan. Satu-satunya keberuntungan adalah ketika risiko pasar terlihat jelas, setidaknya untuk sementara kita tak perlu mengkhawatirkan angsa hitam!