



Pada 7 Oktober, BTC turun di bawah US$83.000, dengan posisi berleverage senilai US$550 juta dilikuidasi dalam 24 jam. Pada 9 Oktober, BTC sempat menyentuh titik terendah US$80.427, sementara arus keluar ETF selama sepekan mencapai US$484,9 juta.
Pada hari yang sama, minyak mentah Brent menembus US$104 per barel. Imbal hasil obligasi Treasury AS tenor 30 tahun menyentuh 5.731%—tertinggi sejak 2002.
Tiga hal, pada hari yang sama.
Ini bukan kebetulan. Ini adalah rangkaian transmisi yang utuh.
Mata rantai pertama: Hormuz.
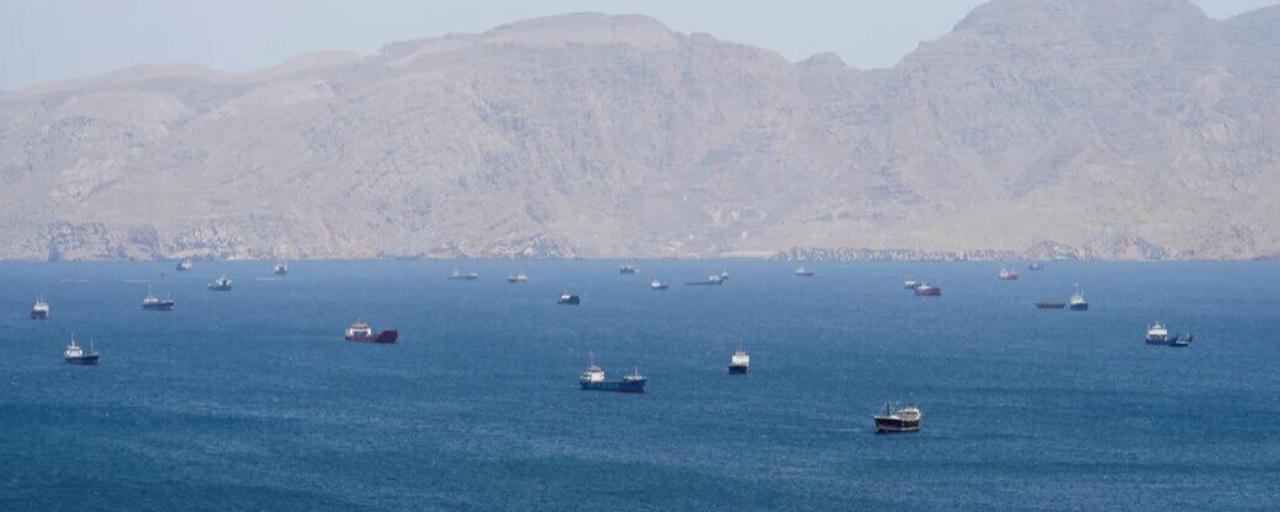
Data Kpler menunjukkan volume minyak mentah yang melintasi Selat Hormuz turun 27% dari puncaknya selama perang, menjadi setidaknya 10,1 juta barel per hari—hanya 74% dari level sebelum perang. Pada 6 Oktober, hanya 7 kapal dagang yang melintasi selat tersebut, jumlah terendah dalam dua bulan.
Jalur sempit yang dilalui seperlima perdagangan minyak dunia kini sedang dicekik.
Harga minyak menembus 104, bukan karena masalah pasokan dan permintaan. Ini soal premi risiko.
Mata rantai kedua: diesel, bagian yang paling memukul.
Harga minyak mentah naik, semua orang melihat berita. Harga diesel naik, sopir truk mogok kerja.
Diesel berkaitan langsung dengan biaya angkutan jalan raya dan logistik. Kepala ekonom Moody’s, Mark Zandi, memperkirakan bahwa kenaikan harga diesel sebesar 1 dolar per galon yang bertahan lama akan mendorong inflasi keseluruhan naik 0.1 poin persentase. Kenaikan saat ini sekitar 2.5 dolar, yang diperkirakan akan mendorong inflasi PCE naik sekitar 0.25 poin persentase.
Barclays lebih terus terang: harga diesel naik sekitar 80% tahun ini dan bisa mendorong inflasi inti naik 0.15 hingga 0.23 poin persentase.
Minyak mentah menjadi berita, diesel menjadi tagihan. G7 buru-buru melepas cadangan diesel bukan untuk beramal, melainkan untuk mendinginkan angka CPI.
Mata rantai ketiga: Federal Reserve, yang menambah pukulan.
Notulen rapat September yang dirilis pada 7 Oktober menyatakan dengan jelas: mayoritas pejabat menilai kenaikan suku bunga sekali lagi tahun ini “mungkin tepat”, sementara harga energi disebut sebagai salah satu “tantangan terbesar” bagi inflasi.
Seorang pejabat menyatakan dengan tegas: kenaikan suku bunga dapat membantu mencegah lonjakan harga akibat guncangan di pasar energi.
Sederhananya: kalau harga minyak tidak turun, saya akan menaikkan suku bunga. Kalau harga diesel tidak turun, saya akan menaikkan suku bunga.
Mata rantai keempat: imbal hasil obligasi Treasury AS, yang langsung menguras likuiditas.
Imbal hasil obligasi tenor 30 tahun mencapai 5.731%. Angka ini belum pernah terlihat sejak 2002.
Setiap kenaikan satu basis poin pada suku bunga bebas risiko membuat biaya peluang memegang BTC dihitung ulang. Dengan imbal hasil tahunan obligasi Treasury AS sebesar 5.7%, memegang BTC yang tidak menghasilkan arus kas berarti bersaing memperebutkan uang dengan obligasi pemerintah.
Dolar menguat, aset berisiko tertekan secara bersamaan. BTC bukan dijatuhkan oleh pelaku pasar kripto, melainkan ditarik turun oleh imbal hasil obligasi Treasury AS.
Satu-satunya variabel saat ini: 500.000 ton diesel dari Rusia itu.
Pada 10 Oktober, Rusia secara resmi mencabut sebagian larangan ekspor diesel dan mengizinkan 500.000 ton masuk ke pasar internasional. Ini merupakan kesepakatan Trump dan Putin, dan Departemen Keuangan AS juga telah mengeluarkan izin sementara.
Jika 500.000 ton ini, ditambah cadangan yang dilepas G7, benar-benar bisa menekan crack spread diesel—ekspektasi inflasi energi melunak → imbal hasil obligasi Treasury AS turun → BTC mendapat ruang bernapas.
Namun, jika risiko Selat Hormuz terus berlanjut dan tambahan pasokan habis terserap biaya transportasi—BTC akan terus terombang-ambing dalam medan gravitasi “inflasi-kenaikan suku bunga”. Pertarungan mempertahankan level 80,000 baru saja dimulai.