


Poin Penting
Menurut analisis CoinDesk, Bitcoin mencatat 10 hari dengan pergerakan harga ekstrem pada 2026, dibandingkan dengan delapan hari sepanjang bear market 2018.
Volatilitas Bitcoin tahunan turun menjadi sekitar 46% dari 84% pada 2018, meskipun pergerakan yang luar biasa besar menjadi lebih sering dibandingkan dengan tingkat volatilitas yang berlaku.
Sejak 2024, Bitcoin mencatat 26 hari perdagangan dengan pergerakan tiga sigma, dibandingkan dengan delapan hari untuk Nvidia, 16 hari untuk S&P 500, dan 12 hari untuk emas.
Analis memperingatkan bahwa model risiko tradisional yang berbasis volatilitas mungkin meremehkan paparan terhadap guncangan pasar yang tiba-tiba.
Partisipasi institusional dan likuiditas derivatif yang lebih dalam mungkin telah meningkatkan ketahanan pasar tanpa menghilangkan pergerakan harga ekstrem.
Bitcoin Mencatat Lebih Banyak Hari Perdagangan Ekstrem Meski Volatilitas Lebih Rendah
Bitcoin mengalami lebih banyak ayunan harga harian yang secara statistik tidak biasa pada 2026 dibandingkan selama pasar bearish 2018, meskipun terjadi penurunan substansial pada volatilitas keseluruhannya.
Menurut analisis CoinDesk, Bitcoin mencatat 10 hari perdagangan dengan pergerakan harga setidaknya tiga standar deviasi dari pola perdagangan terbarunya tahun ini, dibandingkan dengan delapan sepanjang 2018.
Analisis ini mengukur peristiwa tersebut terhadap volatilitas terealisasi Bitcoin selama 30 hari terakhir.
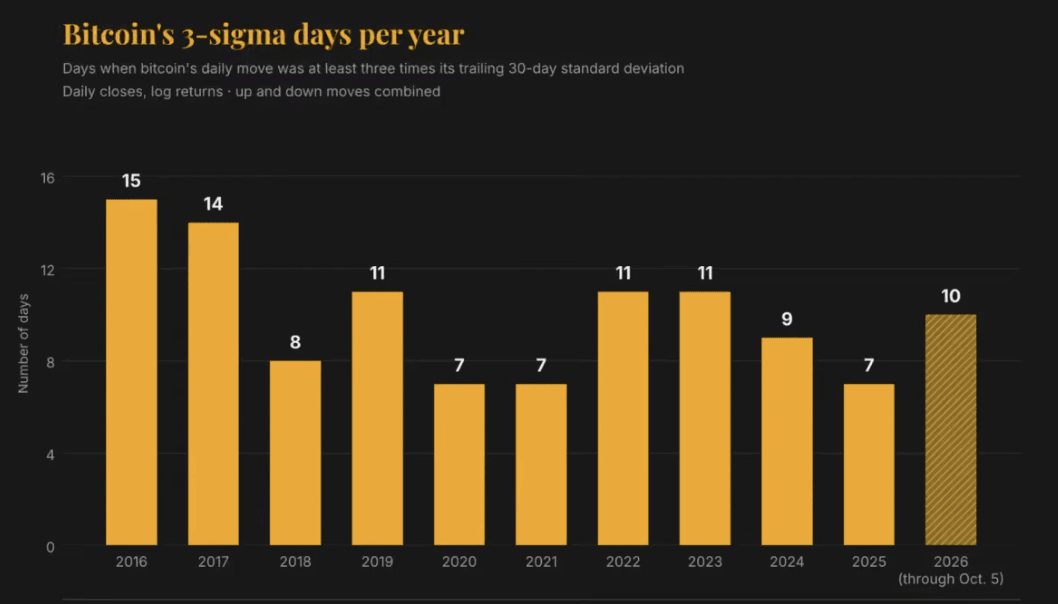
Volatilitas tahunan Bitcoin telah turun menjadi sekitar 46% pada 2026, dibandingkan dengan 84% pada 2018. Sementara itu, besarnya rata-rata pergerakan tiga-sigma menurun dari sekitar 10% menjadi 7%.
Temuan ini menunjukkan bahwa fluktuasi harga khas Bitcoin telah mereda, tetapi pergerakan luar biasa besar relatif terhadap volatilitas terbaru tetap sering terjadi.
Pergerakan Ekstrem Bitcoin Melampaui Nvidia dan Emas
Sejak 2024, volatilitas Bitcoin telah sebanding dengan Nvidia, sekitar 47%, tetapi frekuensi hari perdagangan ekstremnya jauh lebih tinggi.
Aset | Hari tiga-sigma sejak 2024 |
|---|---|
Perbandingan ini menyoroti perbedaan dalam frekuensi pergerakan harga yang luar biasa besar, bahkan di antara aset dengan volatilitas keseluruhan yang serupa.
Mengapa Volatilitas Bitcoin yang Lebih Rendah Mungkin Meremehkan Risiko
Para pelaku pasar mengingatkan bahwa model risiko konvensional, termasuk Value-at-Risk (VaR), mungkin tidak sepenuhnya menangkap potensi tingkat keparahan kerugian ekstrem.
CEO Deribit Luuk Strijers mengatakan pendekatan manajemen risiko semakin memasukkan Expected Shortfall, yang memperkirakan besarnya kerugian selama hasil pasar terburuk alih-alih hanya berfokus pada ambang batas kerugian.
Para analis juga mengidentifikasi guncangan makroekonomi dan posisi derivatif yang padat sebagai penyumbang pergerakan harga Bitcoin yang mendadak.
Strategi yang melibatkan penjualan volatilitas dan call overwriting dapat memperbesar pergerakan pasar ketika para trader dengan cepat menyesuaikan posisi setelah perkembangan yang tak terduga.
Likuiditas Institusional Membantu Menyerap Guncangan Pasar
Meskipun pergerakan harga ekstrem tetap terjadi, para pelaku pasar melaporkan tanda-tanda ketahanan yang membaik.
Paradigm memfasilitasi perdagangan opsi senilai rekor $6,7 miliar pada 21 September, selama pergerakan tiga-sigma terbaru Bitcoin yang dilaporkan.
Nicolas Quatravaux, kepala EMEA Paradigm, menyebut ketahanan pasar yang membaik disebabkan oleh partisipan yang lebih canggih, manajemen risiko yang lebih kuat, dan keterlibatan institusional yang lebih besar.
Analisis tersebut menunjukkan bahwa meskipun struktur pasar Bitcoin telah matang, volatilitas rata-rata yang lebih rendah tidak selalu berarti eksposur yang lebih rendah terhadap pergerakan harga mendadak yang sangat besar.